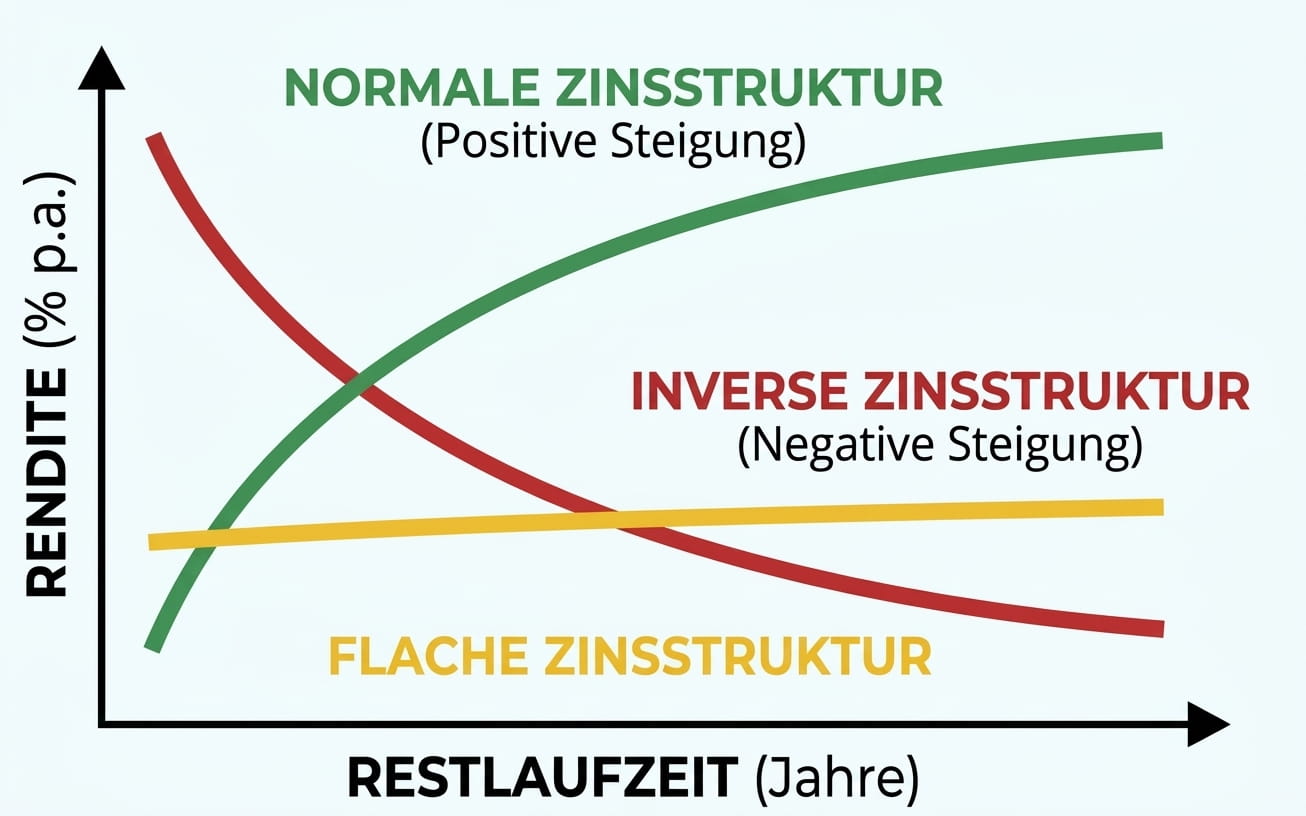
Die Zinsstrukturkurve zeigt, welche Rendite Anleihen desselben Schuldners bei unterschiedlichen Laufzeiten bringen. Ihre Form gilt als einer der zuverlässigsten Konjunkturindikatoren überhaupt – besonders dann, wenn sie sich umkehrt.
Das Wichtigste in Kürze
| Was sie zeigt | Renditen eines Schuldners über alle Laufzeiten hinweg |
| Datenbasis | meist Staatsanleihen, in Europa Bundesanleihen |
| Normale Form | steigend – längere Laufzeit bringt mehr Rendite |
| Flache Form | kaum Unterschied zwischen kurz und lang |
| Inverse Form | kurze Laufzeiten rentieren höher als lange |
| Bedeutung | die Inversion ging fast jeder Rezession voraus |
| Wo veröffentlicht | Bundesbank und Europäische Zentralbank |
Warum längere Laufzeiten normalerweise mehr bringen
Wer sein Geld für zehn Jahre verleiht, trägt mehr Unsicherheit als jemand, der es für ein Jahr festlegt. In dieser Zeit kann die Inflation steigen, die Bonität sich verschlechtern, das Zinsniveau sich ändern.
Für diese Unsicherheit verlangen Anleger einen Aufschlag – die Laufzeitprämie. Sie ist der Grund, warum die Kurve im Normalfall von links unten nach rechts oben verläuft.
| Laufzeit | Typische Lage in einer normalen Kurve |
|---|---|
| 3 Monate | nahe am Leitzins der Notenbank |
| 2 Jahre | etwas darüber, stark von Zinserwartungen geprägt |
| 5 Jahre | mittlerer Bereich |
| 10 Jahre | Referenzgröße für den Kapitalmarkt |
| 30 Jahre | höchste Rendite, reagiert auf Inflationserwartungen |
Die drei Formen
Normal. Die Kurve steigt an. Der Markt erwartet eine stabile oder wachsende Wirtschaft und ein unverändertes bis leicht steigendes Zinsniveau. Banken verdienen in diesem Umfeld gut, weil sie kurzfristig günstig Geld aufnehmen und langfristig teurer verleihen.
Flach. Kurze und lange Laufzeiten bringen ähnlich viel. Das deutet auf einen Übergang hin – der Markt ist unsicher, wohin die Reise geht.
Invers. Kurze Papiere rentieren höher als lange. Das wirkt widersinnig, hat aber eine klare Logik: Der Markt erwartet sinkende Zinsen, weil die Notenbank auf eine Abschwächung reagieren muss.
Was die Kurve antreibt
Die Form entsteht aus dem Zusammenspiel dreier Kräfte, die an unterschiedlichen Enden der Kurve wirken.
| Kraft | Wirkt auf | Erläuterung |
|---|---|---|
| Die Notenbank | das kurze Ende | der Leitzins bestimmt die Renditen bis etwa zwei Jahre |
| Zinserwartungen | die Mitte | was der Markt für die nächsten Jahre erwartet |
| Inflationserwartungen | das lange Ende | wer 30 Jahre bindet, will Schutz vor Kaufkraftverlust |
| Angebot und Nachfrage | alle Bereiche | Emissionsvolumen und regulatorische Nachfrage verzerren einzelne Laufzeiten |
Der letzte Punkt wird oft übersehen. Versicherer und Pensionskassen müssen sehr lange Laufzeiten kaufen, um ihre Verpflichtungen zu decken. Diese Nachfrage drückt die Renditen am langen Ende unabhängig von der Konjunkturlage.
Auch Anleihekäufe von Notenbanken greifen ein: Wenn eine Zentralbank gezielt langlaufende Papiere erwirbt, verflacht sie die Kurve künstlich. In solchen Phasen verliert der Indikator an Aussagekraft.
Wie Banken davon leben
Das klassische Bankgeschäft beruht auf der Kurve: Einlagen sind kurzfristig verfügbar und niedrig verzinst, Kredite laufen lang und bringen mehr. Die Differenz ist die Fristentransformation.
Deshalb reagieren Bankaktien empfindlich auf die Kurvenform. Eine steile Kurve bedeutet gute Margen, eine flache oder inverse drückt das Ergebnis – ein Zusammenhang, der sich in den Quartalszahlen der Institute unmittelbar zeigt.
Für Anleger ist das ein praktischer Hinweis: Wer Bankaktien hält, sollte die Kurve im Blick behalten. Sie erklärt Kursbewegungen, die aus dem Geschäftsbericht allein nicht ersichtlich sind.
Die Inversion als Warnsignal
Eine inverse Kurve ging in den USA praktisch jeder Rezession der vergangenen Jahrzehnte voraus. Der Abstand zwischen zwei- und zehnjährigen Papieren gilt dabei als meistbeachteter Indikator.
Der Mechanismus dahinter: Die Notenbank hebt die kurzfristigen Zinsen an, um die Inflation zu bremsen. Gleichzeitig erwarten Anleger, dass diese Straffung die Wirtschaft abwürgt und die Zinsen später wieder fallen – also kaufen sie langlaufende Papiere, deren Renditen dadurch sinken.
| Phase | Was geschieht |
|---|---|
| Straffung | die Notenbank erhöht die Leitzinsen |
| Inversion | kurze Renditen steigen über die langen |
| Vorlauf | bis zur Rezession vergehen oft 12 bis 24 Monate |
| Auflösung | die Kurve normalisiert sich, wenn die Zinssenkungen beginnen |
Wichtig ist der Zeitversatz. Die Inversion meldet keine unmittelbare Gefahr, sondern eine Entwicklung über ein bis zwei Jahre. Wer daraufhin sofort Aktien verkauft, verpasst oft noch erhebliche Kursgewinne.
Hinzu kommt: Der Indikator hat auch Fehlsignale geliefert. Er ist ein Hinweis, keine Prognose – Hintergründe zur Geldpolitik stehen im Beitrag zum Leitzins.
Was Anleger daraus ableiten
Bei normaler Kurve werden längere Laufzeiten durch höhere Renditen belohnt. Wer den Anlagehorizont hat, wird für das Zinsrisiko bezahlt.
Bei flacher Kurve lohnt sich die längere Bindung kaum. Kurze Laufzeiten bringen fast dasselbe bei geringerem Kursrisiko.
Bei inverser Kurve ist die Lage paradox: Kurzläufer bringen mehr Rendite und weniger Risiko. Allerdings läuft man Gefahr, bei der Wiederanlage nur noch niedrigere Zinsen zu bekommen.
Diese Überlegung beeinflusst die Auswahl von Anleihe-ETFs unmittelbar: Die Duration des Fonds sollte zur erwarteten Zinsentwicklung und zum eigenen Zeithorizont passen.
Wo die Kurve zu finden ist
Die Deutsche Bundesbank veröffentlicht täglich die Renditen deutscher Bundeswertpapiere nach Laufzeiten. Die Europäische Zentralbank stellt die Kurve für den gesamten Euroraum bereit, jeweils für alle Anleihen und für solche mit Bestnote.
Für die USA ist die Renditekurve des Finanzministeriums maßgeblich. Der Abstand zwischen zwei- und zehnjährigen Papieren wird dort täglich berichtet und ist die international meistzitierte Kennzahl dieser Art.
Häufige Fragen
Warum sagt die Kurve etwas über die Konjunktur?
Weil sie die aggregierten Erwartungen aller Marktteilnehmer abbildet. Sie ist keine Meinung einzelner Analysten, sondern das Ergebnis von Milliardenbeträgen, die auf bestimmte Zinsentwicklungen gesetzt werden.
Gilt der Indikator auch für Europa?
Grundsätzlich ja, die Trefferquote ist aber niedriger als in den USA. Der Euroraum ist heterogener, und die Geldpolitik wirkt auf unterschiedliche Volkswirtschaften gleichzeitig.
Wie lange dauert eine Inversion?
Von wenigen Monaten bis zu über einem Jahr. Sie endet meist, wenn die Notenbank mit Zinssenkungen beginnt.
Was bedeutet eine steile Kurve?
Ein großer Abstand zwischen kurzen und langen Renditen. Er tritt häufig am Ende einer Rezession auf, wenn die Notenbank die Zinsen gesenkt hat und der Markt eine Erholung erwartet.
Einordnung
Die Zinsstrukturkurve ist das aussagekräftigste Einzelbild, das der Anleihemarkt liefert. Sie zeigt in einer Linie, was Millionen Marktteilnehmer über Wachstum, Inflation und Geldpolitik der kommenden Jahre denken.
Aus Sicht der Marktteilnehmer ist sie vor allem ein Werkzeug zur Laufzeitwahl. Ob sich die längere Bindung lohnt, lässt sich an ihr ablesen – und diese Frage entscheidet bei Anleihen mehr über den Erfolg als die Auswahl des Schuldners. Grundlagen stehen im Beitrag Anleihen, die Referenzpapiere unter Bundesanleihen.
Quellen
- Deutsche Bundesbank – Zinsstrukturkurve deutscher Bundeswertpapiere
- Europäische Zentralbank – Renditekurven für den Euroraum
- US-Finanzministerium – Renditekurve amerikanischer Staatsanleihen
Stand: 26. September 2026. Historische Zusammenhänge sind keine Prognose. Keine Anlageberatung.