
PVA TePla Aktie: Portrait, Kurs und Geschäftsmodell
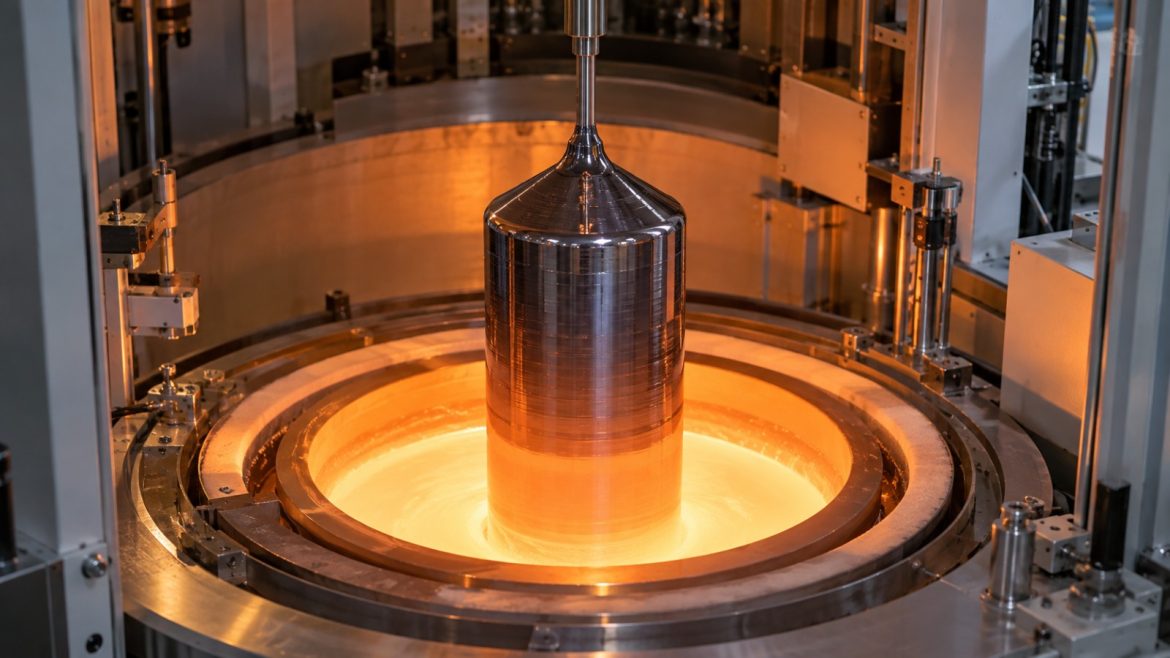
PVA TePla baut Anlagen für die Halbleiterindustrie – einerseits für die Kristallzucht, also die Herstellung der Grundmaterialien, andererseits Ultraschall-Prüfsysteme, mit denen fertige Chips auf Fehler untersucht werden.
Das erste Halbjahr 2026 war ergebnisseitig schwach: ein negatives EBIT und ein Verlust je Aktie. Gleichzeitig stieg der Auftragseingang um 80 Prozent, und im Juni 2026 wurde die Aktie in den TecDAX aufgenommen.
Unternehmensprofil
| Sitz | Wettenberg, zwölf Standorte in acht Ländern |
| Gegründet | 1991 |
| Vorstandsvorsitz | Jalin Ketter (seit Januar 2024) |
| Finanzvorstand | Carl Markus Groß |
| Mitarbeiter | 1.043 (30. Juni 2026) |
| Branche | Anlagenbau für Halbleiter und Materialtechnologie |
| Index | SDAX seit September 2021, TecDAX seit 22. Juni 2026 |
| ISIN | DE0007461006 |
| WKN | 746100 |
| Kürzel | TPE |
| Aktien | 21.749.988 |
Kursverlauf
Der Chart zeigt den Wochenverlauf der fünf Jahre. Kursdaten über TradingView.
Das Geschäftsmodell
Seit dem Geschäftsjahr 2026 berichtet PVA TePla in zwei Produktgruppen statt der bisherigen Segmente.
Metrology umfasst akustische Inspektion, vor allem die hauseigenen Ultraschall-Mikroskopsysteme für Halbleiter und fortgeschrittene Gehäusetechnik. Im Geschäftsjahr 2025 steuerte dieser Bereich 98,0 Millionen Euro oder 40 Prozent des Umsatzes bei.
Material Solutions deckt Kristallzucht und Materialsynthese ab – Silizium, Siliziumkarbid, Calciumfluorid und Indiumphosphid. Hier lagen 2025 mit 146,2 Millionen Euro oder 60 Prozent des Umsatzes die größeren Volumina.
Endmärkte sind Halbleiter mit den Schwerpunkten Speicher, KI und fortgeschrittene Gehäusetechnik, dazu Leistungselektronik, Energie, Luft- und Raumfahrt sowie Automobil- und Industrieelektronik. Regional verteilte sich der Umsatz 2025 auf Europa mit 43 Prozent, Asien mit 41 Prozent und Nordamerika mit 15 Prozent.
Die zuletzt gemeldeten Zahlen
Zahlen aus dem Halbjahresbericht vom 6. August 2026.
| Kennzahl | 1. Halbjahr 2026 | Vorjahr |
|---|---|---|
| Umsatz | 120,5 Mio. € | 119,6 Mio. € |
| EBITDA | 4,4 Mio. € (3,6 % Marge) | 14,9 Mio. € (12,5 %) |
| EBIT | −1,4 Mio. € | 10,1 Mio. € |
| Periodenergebnis | −2,8 Mio. € | 6,2 Mio. € |
| Ergebnis je Aktie | −0,14 € | 0,30 € |
| Auftragseingang | 186,7 Mio. € | 103,6 Mio. € |
| Book-to-Bill | 1,55 | 0,87 |
| Bruttomarge | 29,3 % | 33,3 % |
Nach Produktgruppen: Material Solutions erzielte 67,6 Millionen Euro Umsatz nach 75,4 Millionen, bei einem EBITDA von 2,0 Millionen nach 10,2 Millionen. Metrology wuchs um 20,0 Prozent auf 53,0 Millionen Euro. Beim Auftragseingang kamen 114,8 Millionen Euro oder 61 Prozent aus Asien. Einen Auftragsbestand weist PVA TePla nicht als Zahl aus. Zum Vergleich das Geschäftsjahr 2025: 244,3 Millionen Euro Umsatz, 25,3 Millionen EBITDA bei 10,4 Prozent Marge und ein Auftragseingang von 267,6 Millionen Euro, der bereits um 77,7 Prozent gestiegen war.
Prognose für das laufende Geschäftsjahr
Im März 2026 nannte PVA TePla für das Gesamtjahr einen Umsatz von 255 bis 275 Millionen Euro und ein EBITDA von 26 bis 31 Millionen Euro.
Am 6. August 2026 wurde die Prognose bestätigt, allerdings mit einer Einschränkung: Das EBITDA wird nun in der unteren Hälfte der Spanne erwartet, begründet mit Einmaleffekten. Gemessen am Halbjahreswert von 4,4 Millionen Euro müsste das zweite Halbjahr deutlich stärker ausfallen.
Das Mittelfristziel von rund 500 Millionen Euro Umsatz bleibt unverändert; den Zeitpunkt macht das Unternehmen von den Investitionszyklen seiner Kunden abhängig.
Dividende
PVA TePla zahlt keine Dividende. Die Hauptversammlung am 16. Juni 2026 beschloss für das Geschäftsjahr 2025 ausdrücklich keine Ausschüttung.
Vorstand und Aufsichtsrat haben entschieden, mittelfristig keine Dividende zu zahlen. Die Politik ist nach eigener Formulierung auf Reinvestition statt Ausschüttung ausgerichtet, eine Änderung bleibt möglich.
Was das Geschäft antreibt
- Der Auftragseingang. Plus 80 Prozent im ersten Halbjahr bei einem Book-to-Bill von 1,55 – nachdem er bereits 2025 um 77,7 Prozent gestiegen war.
- Metrology. Der Bereich wuchs um 20 Prozent, getragen von fortgeschrittener Gehäusetechnik, Speicherchips und KI-Anwendungen. Das Unternehmen beziffert den Markt für akustische Messtechnik auf rund 333 Millionen US-Dollar 2025 und erwartet rund 550 Millionen für 2028.
- Asien. 61 Prozent des Auftragseingangs im ersten Halbjahr kamen aus der Region.
Welche Risiken das Unternehmen selbst nennt
- US-Handelspolitik. Das Unternehmen nennt mögliche Importzölle und Exportbeschränkungen mit Folgen für Lieferketten, Kundeninvestitionen und Marktzugang, einschließlich ausländischer Gegenmaßnahmen.
- Temporär niedrige Kapazitätsauslastung im Bereich Material Solutions – der Grund für das schwache Halbjahresergebnis.
- Projektverschiebungen mit Auswirkung auf die Umsatzrealisierung. Bei Anlagen mit langen Vorlaufzeiten verschiebt eine Verzögerung den gesamten Umsatz ins Folgequartal.
- Begrenzte Verfügbarkeit qualifizierter Fachkräfte und Lieferkettenstörungen.
- Der Vorstand erklärt, dass im ersten Halbjahr 2026 keine wesentlichen neuen Risiken entstanden sind.
Wettbewerb
PVA TePla nennt in Geschäftsbericht, Halbjahresbericht und Präsentationen keine Wettbewerber namentlich; die Marktgrafik führt nur einen Sammelposten für sonstige Anbieter.
Termine
| Datum | Ereignis |
|---|---|
| 5. November 2026 | Zwischenbericht drittes Quartal 2026 mit Telefonkonferenz |
| 23. November 2026 | Deutsches Eigenkapitalforum |
Fazit
PVA TePla ist ein gutes Beispiel dafür, dass Ergebnis und Auftragslage im Anlagenbau auseinanderfallen können. Das erste Halbjahr 2026 brachte ein negatives EBIT von minus 1,4 Millionen Euro – und einen Auftragseingang von 186,7 Millionen Euro, 80 Prozent über Vorjahr. Die Aufnahme in den TecDAX erfolgte im selben Halbjahr.
Der Grund für die schwache Ergebnisseite liegt in der Auslastung: Material Solutions, der umsatzstärkere Bereich, lieferte bei 67,6 Millionen Euro Umsatz nur noch 2,0 Millionen EBITDA nach 10,2 Millionen im Vorjahr. Anlagenbau ist ein Geschäft mit hohen Fixkosten – fehlt Volumen, bricht die Marge weg.
Für die weitere Beobachtung zählen zwei Punkte. Erstens die Umsetzung der Prognose: Um 255 bis 275 Millionen Euro Umsatz zu erreichen, müsste das zweite Halbjahr nach 120,5 Millionen im ersten rund 135 bis 155 Millionen bringen. Zweitens die Frage, wann der gestiegene Auftragseingang in Umsatz und Marge ankommt. Aus den Unternehmensangaben lässt sich dazu kein Zeitpunkt ableiten.
Fragen und Antworten
Zahlt PVA TePla eine Dividende?
Nein. Das Unternehmen hat entschieden, mittelfristig keine Dividende zu zahlen und stattdessen zu reinvestieren.
In welchen Indizes ist die Aktie?
Im SDAX seit September 2021 und im TecDAX seit dem 22. Juni 2026.
Warum ist das Ergebnis negativ, obwohl die Aufträge steigen?
Weil Aufträge erst dann zu Umsatz werden, wenn die Anlagen gebaut und geliefert sind. Das dauert bei diesen Maschinen mehrere Quartale. Im ersten Halbjahr 2026 war vor allem der Bereich Material Solutions unterausgelastet.
Wann kommen die nächsten Zahlen?
Der Zwischenbericht erscheint am 5. November 2026.
Quellen
- PVA TePla AG – Investor Relations
- PVA TePla AG – Halbjahresbericht 2026
- PVA TePla AG – Angaben zur Aktie
Stand der Daten: 14. Oktober 2026. Dieser Beitrag ist eine Einordnung öffentlich verfügbarer Unternehmensangaben und keine Anlageempfehlung.
