
SAF-HOLLAND Aktie: Der Nutzfahrzeug-Zulieferer im Portrait
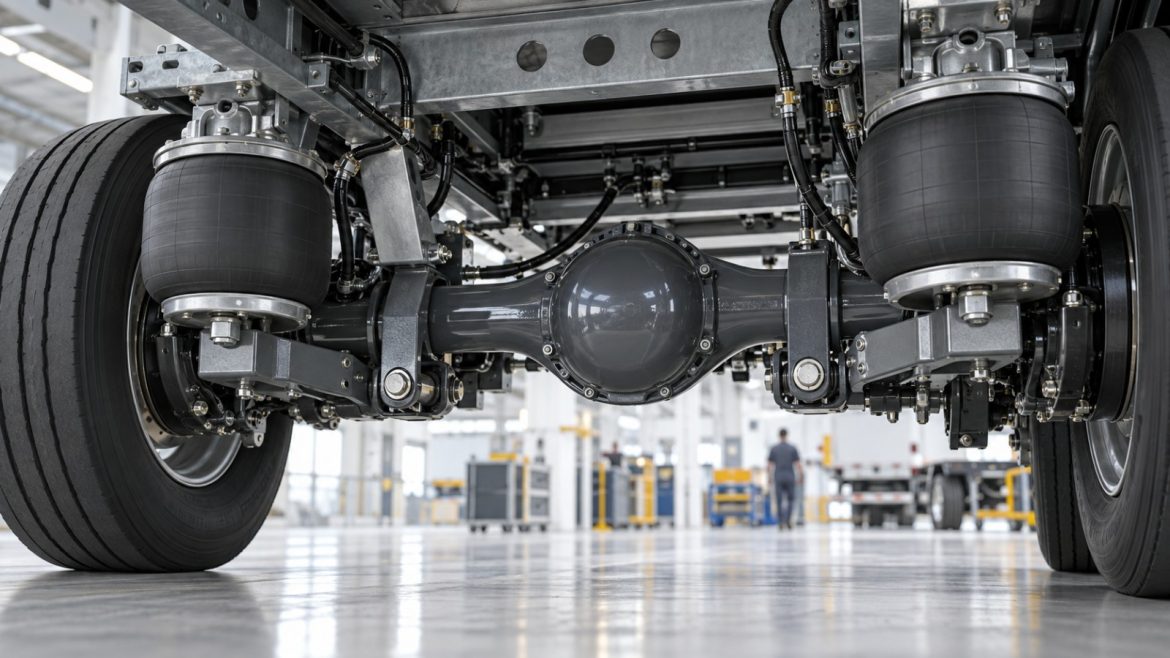
SAF-HOLLAND aus Bessenbach bei Aschaffenburg baut fahrwerksnahe Baugruppen für Trailer, Lkw und Busse: Achs- und Federungssysteme, Sattelkupplungen, Scheiben- und Trommelbremsen samt Elektronik, Luftsteuerung und Stützwinden. Die Markenfamilie umfasst SAF, Holland, Haldex, Assali Stefen, KLL, Neway, Tecma, V.Orlandi und York.
Das Unternehmen ist im Kern ein Zykliker – hat sich aber systematisch gegen seinen eigenen Zyklus abgesichert. Im Abschwungjahr 2025 fiel der Umsatz um 7,6 Prozent und der Gewinn um 34,1 Prozent, die bereinigte EBIT-Marge blieb mit 9,5 Prozent trotzdem im Zielkorridor. Der Grund: Knapp 40 Prozent des Umsatzes kommen aus dem Ersatzteilgeschäft, das vom Produktionsniveau der Nutzfahrzeughersteller weitgehend abgekoppelt ist.
Dieses Portrait fasst zusammen, was SAF-HOLLAND selbst veröffentlicht: Geschäftsmodell und Segmente, die Halbjahreszahlen 2026, Prognose und die Mittelfristziele der Strategie drive2030, Dividende und Aktienrückkauf sowie die Risiken aus den eigenen Berichten.
Unternehmensprofil
| Firmenname | SAF-HOLLAND SE |
| Sitz | Hauptstraße 26, 63856 Bessenbach |
| Rechtsform | Europäische Aktiengesellschaft (Societas Europaea); Umwandlung und Sitzverlegung nach Bessenbach 2020 |
| Struktur | Finanzholding ohne eigenes operatives Geschäft; Operativgeschäft über Tochtergesellschaften |
| Historie | SAF: Ursprung 1881 als Dorfschmiede, später Otto Sauer Achsenfabrik. Holland: 1910 in South Dakota gegründet, später The Holland Hitch Company. 2006 Zusammenschluss, 2007 Börsengang |
| Branche | Zulieferer fahrwerksnaher Baugruppen für Trailer, Lkw und Busse |
| Produktgruppen | Achs- und Federungssysteme, Sattelkupplungen, Scheiben- und Trommelbremsen, EBS/ABS, Luftsteuerung, Stützwinden |
| Marken | SAF, Holland, Haldex, Assali Stefen, KLL, Neway, Tecma, V.Orlandi, York |
| Berichtssegmente | EMEA, Americas, APAC |
| Mitarbeiter | 5.579 zum 30.06.2026 (Vorjahr 5.742) |
| Vorstand | Alexander Geis (CEO), Frank Lorenz-Dietz (CFO) |
| Aufsichtsratsvorsitz | Dr. Martin Kleinschmitt |
| ISIN | DE000SAFH001 |
| WKN | SAFH00 |
| Ticker | SFQ |
| Index | SDAX; Prime Standard, Erstnotiz 26.07.2007 |
| Aktienzahl | 45.394.302 Stückaktien ohne Nennbetrag |
| Grundkapital | 45.394.302 Euro |
| Streubesitz | 100 Prozent nach Definition der Deutschen Börse (eigene Angabe) |
| Größte Aktionäre | William Higgons 5,20 Prozent; Kempen Oranje Participaties 5,07 Prozent; Bank of America 4,96 Prozent; Universal-Investment 4,96 Prozent; Cobas Asset Management 4,78 Prozent |
| Geschäftsjahr | Kalenderjahr |
| Website | safholland.com |
Kursverlauf
Der Chart zeigt den Wochenverlauf der fünf Jahre. Kursdaten über TradingView.
Das Geschäftsmodell
SAF-HOLLAND fertigt und verkauft fahrwerksnahe Baugruppen für Nutzfahrzeuge. Der Umsatz entsteht über zwei Kanäle mit sehr unterschiedlichem Charakter. Im Erstausrüstungsgeschäft beliefert das Unternehmen Trailer- und Lkw-Hersteller auf sechs Kontinenten – zyklisch und direkt an den Produktionszahlen der Kunden hängend. Im Aftermarket werden Ersatzteile über Servicenetze der Hersteller, Großhändler, Endkunden und Servicecenter vertrieben; dieses Geschäft beschreibt SAF-HOLLAND selbst als relativ konjunkturunabhängig.
Diese Zweiteilung ist der Schlüssel zum Verständnis der Zahlen. Im Geschäftsjahr 2025 fiel der Erstausrüstungsumsatz um 10,3 Prozent auf 1.045,4 Millionen Euro, während der Aftermarket-Anteil am Konzernumsatz von 37,9 auf 39,7 Prozent stieg. Im ersten Halbjahr 2026 lag er bei 38,1 Prozent oder 344,8 Millionen Euro; den Rückgang des Anteils erklärt das Unternehmen mit Währungsbelastungen und bezeichnet das Geschäft weiter als robust.
Berichtet wird nach drei Regionen. Im ersten Halbjahr 2026 kam EMEA auf 467,3 Millionen Euro Umsatz (+5,7 Prozent) bei einer bereinigten EBIT-Marge von 8,0 Prozent nach 7,7 Prozent. Americas erzielte 324,5 Millionen Euro (−6,3 Prozent berichtet, organisch −1,3 Prozent bei einem Währungseffekt von −5,0 Prozentpunkten) bei 10,9 Prozent Marge. APAC kam auf 113,9 Millionen Euro (+10,4 Prozent berichtet, organisch +20,2 Prozent bei einem Währungseffekt von −9,8 Prozentpunkten) bei 11,4 Prozent Marge – der höchsten im Konzern.
Im Gesamtjahr 2025 lagen die Segmentumsätze bei 884,3 Millionen Euro in EMEA (+0,2 Prozent, Marge 8,2 Prozent), 649,1 Millionen Euro in Americas (−13,1 Prozent, Marge 10,8 Prozent) und 201,0 Millionen Euro in APAC (−18,5 Prozent, Marge 10,8 Prozent).
Zur Kundenstruktur: Nutzfahrzeughersteller auf sechs Kontinenten sowie im Aftermarket Servicenetze, Großhändler, Servicecenter und Endkunden. Eine Kundenkonzentration oder Umsatzanteile einzelner Kunden veröffentlicht SAF-HOLLAND nicht. Als wichtige Märkte außerhalb Europas und Nordamerikas nennt das Unternehmen Brasilien, Indien und Australien. Eine gesondert ausgewiesene Kennzahl für wiederkehrende Umsätze existiert nicht – als Näherung dient allein der Aftermarket-Anteil. Auftragseingang und Auftragsbestand werden auf Konzernebene nicht berichtet.
Die zuletzt gemeldeten Zahlen
Letzte berichtete Periode ist das erste Halbjahr 2026, veröffentlicht am 06.08.2026. Der Zwischenabschluss ist nach eigener Angabe nicht von einem unabhängigen Abschlussprüfer geprüft. Alle Werte in Millionen Euro, sofern nicht anders angegeben.
| Kennzahl | H1 2026 (Mio. Euro) | H1 2025 (Mio. Euro) | Veränderung |
|---|---|---|---|
| Umsatz | 905,7 | 891,6 | +1,6 % (organisch +4,7 %) |
| EBITDA | 117,5 | 115,4 | +1,8 % |
| Bereinigtes EBIT | 85,9 | 83,0 | +3,5 % |
| Bereinigte EBIT-Marge | 9,5 % | 9,3 % | +0,2 Pp |
| EBIT | 75,6 | 70,4 | +7,4 % |
| Nettoergebnis (Anteil der Aktionäre) | 42,0 | 24,0 | +75,0 % |
| Bereinigtes Nettoergebnis | 55,7 | 37,7 | +47,7 % |
| Ergebnis je Aktie | 0,93 Euro | 0,53 Euro | +75,5 % |
| Bereinigtes Ergebnis je Aktie | 1,24 Euro | 0,83 Euro | +49,4 % |
| Operativer Free Cashflow | 65,8 | 9,1 | – |
| Investitionen | 21,4 | 22,2 | −3,6 % |
| Investitionsquote | 2,3 % | – | – |
| Aftermarket-Anteil | 38,1 % | 39,3 % | −1,2 Pp |
| Nettofinanzverschuldung | 507,6 | 505,3* | +0,5 % |
| Leverage | 2,3x (2,0x ohne Leasing) | 2,3x* | unverändert |
| Eigenkapital | 507,0 | 492,0* | +3,0 % |
| Eigenkapitalquote | 29,1 % | 29,6 %* | −0,5 Pp |
| ROCE | 15,9 % | 15,8 % | +0,1 Pp |
| Net-Working-Capital-Quote | 17,6 % | 18,2 % | −0,6 Pp |
* Bilanz- und Verschuldungskennzahlen sind gegen den 31.12.2025 verglichen. Im zweiten Quartal 2026 allein lag der Umsatz bei 454,0 Mio. Euro (+2,6 Prozent, organisch +3,8 Prozent), das bereinigte EBIT bei 43,4 Mio. Euro mit 9,6 Prozent Marge nach 9,1 Prozent und der operative Free Cashflow bei 21,0 Mio. Euro nach 0,9 Mio. Euro. Zum Vergleich das Gesamtjahr 2025: Umsatz 1.734,4 Mio. Euro (−7,6 Prozent), bereinigtes EBIT 164,0 Mio. Euro (−13,9 Prozent) bei 9,5 Prozent Marge, EBITDA 221,7 Mio. Euro, EBIT 128,9 Mio. Euro (−20,2 Prozent), Aktionärsergebnis 50,9 Mio. Euro (−34,1 Prozent), Ergebnis je Aktie 1,12 Euro nach 1,70 Euro, operativer Free Cashflow 111,1 Mio. Euro, Investitionen 49,2 Mio. Euro bei 3,0 Prozent Quote, ROCE 15,8 Prozent nach 18,3 Prozent. Die Sondereffekte auf EBIT-Ebene betrugen im ersten Halbjahr 2026 10,4 Mio. Euro nach 12,6 Mio. Euro – im Wesentlichen Abschreibungen aus der Kaufpreisallokation von 9,5 Mio. Euro, vor allem aus der Haldex-Übernahme, dazu 0,9 Mio. Euro Restrukturierungs- und Transaktionskosten. Der wichtigste Einzelgrund für den Sprung des Nettoergebnisses um 75 Prozent liegt dagegen im Finanzergebnis: unrealisierte Währungsgewinne von netto +6,5 Mio. Euro gegenüber unrealisierten Verlusten von −14,5 Mio. Euro im Vorjahr – ein Swing von 21 Mio. Euro. Die effektive Steuerquote lag bei 34,9 Prozent nach 36,8 Prozent. Im Halbjahr wurden 28,8 Mio. Euro Dividende gezahlt und 13,3 Mio. Euro für Aktienrückkäufe eingesetzt. Hinweis zur Quelle: Halbjahresbericht und Analystenpräsentation desselben Tages weichen beim bereinigten EBITDA für H1 2025 voneinander ab (115,4 gegenüber 116,5 Mio. Euro); der Bestand der Schuldscheindarlehen steigt im Anhang um 129,5 Mio. Euro, während der Text eine Emission von 100 Mio. Euro beschreibt, ohne die Differenz überzuleiten.
Prognose für das laufende Geschäftsjahr
Die Prognose für 2026 wurde am 19.03.2026 mit den Jahreszahlen 2025 abgegeben und seither nicht geändert. Der Halbjahresfinanzbericht vom 06.08.2026 bezeichnet den Ausblick ausdrücklich als „REMAINS UNCHANGED“.
Die drei Größen: Umsatz von 1.700 bis 1.850 Millionen Euro gegenüber 1.734,4 Millionen Euro im Jahr 2025, eine bereinigte EBIT-Marge von 9,0 bis 10,0 Prozent nach 9,5 Prozent und eine Investitionsquote von bis zu 3,0 Prozent des Umsatzes. Die Präsentation formuliert dazu „Target margin corridor of 9.0 to 10.0% reaffirmed“ und hält ausdrücklich fest: „Stable foreign exchange rates – no currency effects included“. Die erwartete Steuerquote nennt das Unternehmen mit rund 35 Prozent.
Angehoben wurden dagegen einzelne Marktannahmen, ohne die eigene Prognose zu verändern: Für EMEA erwartet SAF-HOLLAND nun rund +5 bis +10 Prozent bei Trailern und Lkw statt zuvor 0 bis +5 Prozent, für China rund +5 bis +10 Prozent bei Trailern statt 0 bis +5 Prozent. Für Nordamerika gelten rund −5 bis +5 Prozent bei Trailern und 0 bis +10 Prozent bei Lkw, für Brasilien je rund −10 bis −5 Prozent, für Indien +10 bis +15 Prozent bei Trailern und +5 bis +10 Prozent bei Lkw.
Die tatsächliche Marktentwicklung im ersten Halbjahr 2026 nach Unternehmensangabe: EMEA bei Trailern und Lkw je rund +5 bis +10 Prozent, Nordamerika Trailer −8 Prozent und Lkw −17 Prozent, Brasilien Trailer −9 Prozent und Lkw −14 Prozent, China je rund +10 bis +15 Prozent, Indien Trailer +22 Prozent und Lkw +14 Prozent.
Mittelfristig gilt die Strategie „drive2030“, vorgestellt auf dem Capital Markets Day 2025. Die Ziele bis 2030: ein Konzernumsatz von über 2,5 Milliarden Euro organisch beziehungsweise über 3,0 Milliarden Euro einschließlich Zukäufen gegenüber 1,877 Milliarden Euro im Basisjahr 2024, eine bereinigte EBIT-Marge von 10 bis 12 Prozent, ein bereinigtes EBIT von über 250 beziehungsweise über 300 Millionen Euro, eine EBITDA-Marge im Zielkorridor von 14 bis 17 Prozent, ein Verschuldungskorridor von 1,0 bis 2,0x und eine Investitionsquote von 3 Prozent des Umsatzes oder weniger. Zur Dividende nennt drive2030 eine Ausschüttung von 40 bis 50 Prozent des Nettoergebnisses und einen Anstieg der Dividende je Aktie auf 0,85 Euro bis 2030. Der M-und-A-Spielraum wird mit bis zu rund 1,5 Milliarden Euro angegeben, bei einer Verschuldungsgrenze von rund 3,5x im ersten Jahr und rund 3,0x danach.
Regional sieht drive2030 bis 2030 über 1.000 Millionen Euro Umsatz in Americas, über 500 Millionen Euro in APAC und über 1.100 Millionen Euro in EMEA vor – bei angenommenen Marktwachstumsraten von nur +1,4 Prozent (Americas), +3,5 Prozent (APAC) und +1,9 Prozent (EMEA) pro Jahr. Das Umsatzziel setzt damit durchgängig auf Marktanteilsgewinne und Zukäufe.
Dividende
Für das Geschäftsjahr 2025 beschloss die Hauptversammlung am 21.05.2026 in Lohr am Main eine Dividende von 0,65 Euro je Stückaktie – nach 0,85 Euro für 2024 und 2023. Die Gesamtausschüttung betrug 28,8 Millionen Euro, tatsächlich gezahlt im ersten Halbjahr 2026. Einen Zahltag veröffentlicht SAF-HOLLAND weder auf der Dividendenseite noch auf der Hauptversammlungsseite.
Die Historie zeigt deutliche Schwankungen: 0,65 Euro für 2025, je 0,85 Euro für 2024 und 2023, 0,60 Euro für 2022, 0,35 Euro für 2021, keine Dividende für 2020 und 2019, je 0,45 Euro für 2018 und 2017 und 0,44 Euro für 2016. Für die Geschäftsjahre 2019 und 2020 wurde also zwei Jahre in Folge nichts ausgeschüttet.
Die Dividendenpolitik formuliert das Unternehmen wörtlich so: „It is SAF-HOLLAND’s stated target to generally paying out 40% to 50% of its available net income to shareholders.“ Bezugsgröße ist damit das ausschüttungsfähige Ergebnis, nicht das IFRS-Konzernergebnis.
Bei der Quote für 2025 hängt alles an der Bezugsgröße. Auf das den Aktionären zurechenbare Ergebnis bezogen liegt sie bei 57,4 Prozent nach 49,9 Prozent im Vorjahr – also über dem eigenen Zielband. Auf das ausschüttungsfähige Ergebnis bezogen nennt der Geschäftsbericht rund 47 Prozent und damit einen Wert im Band. Praktisch bedeutet das: Die Dividende wurde absolut gesenkt, aber weniger stark als der Gewinn. Bis 2030 soll sie laut drive2030 wieder auf 0,85 Euro steigen.
Parallel läuft ein Aktienrückkaufprogramm. Beschlossen am 11.11.2025 und gestartet Ende November 2025, umfasst es bis zu 2.269.715 eigene Aktien oder bis zu 5 Prozent des Grundkapitals für einen Gesamtkaufpreis von bis zu 40 Millionen Euro und läuft bis zum 31.12.2026. Rechtsgrundlage ist eine Ermächtigung der Hauptversammlung vom 10.06.2021. Im ersten Halbjahr 2026 wurden 13,3 Millionen Euro eingesetzt; die jüngste veröffentlichte Zwischenmeldung datiert vom 13.10.2026, das Programm lief also noch. Einen Zweck des Programms gibt SAF-HOLLAND auf der Rückkaufseite nicht an.
Ein Hinweis zur Darstellung: Die Aktionärsstrukturseite spricht von 100 Prozent Streubesitz, während das Unternehmen gleichzeitig eigene Aktien zurückkauft. Beide Angaben sind nach Definition der Deutschen Börse miteinander vereinbar, wirken nebeneinander aber erklärungsbedürftig. Zur Gesamtausschüttung 2025 nennen Dividendenseite und Halbjahresbericht 28,8 Millionen Euro, die Jahrespräsentation dagegen 29,3 Millionen Euro.
Was das Geschäft antreibt
- Aftermarket als Stabilisator. Der Ersatzteilanteil stieg im Geschäftsjahr 2025 auf 39,7 Prozent von 37,9 Prozent, während der Erstausrüstungsumsatz um 10,3 Prozent einbrach. Im ersten Halbjahr 2026 lag der Aftermarket-Umsatz bei 344,8 Millionen Euro. Das Unternehmen beschreibt dieses Geschäft selbst als relativ konjunkturunabhängig – es ist der Grund, warum die bereinigte EBIT-Marge im Abschwungjahr im Zielkorridor blieb.
- EMEA-Markterholung. Die eigenen Marktannahmen für EMEA wurden von rund 0 bis +5 Prozent auf rund +5 bis +10 Prozent angehoben. Der EMEA-Umsatz legte im Halbjahr um 5,7 Prozent zu, die Segmentmarge von 7,7 auf 8,0 Prozent.
- APAC als Wachstumsmotor. Organisches Umsatzplus von 20,2 Prozent im ersten Halbjahr 2026 bei der höchsten Segmentmarge des Konzerns von 11,4 Prozent. Der indische Trailer-Markt wuchs nach Unternehmensangabe um 22 Prozent. Das 2030-Ziel sieht für APAC mehr als eine Verdoppelung auf über 500 Millionen Euro vor.
- Cashflow-Wende. Der operative Free Cashflow sprang im Halbjahr von 9,1 auf 65,8 Millionen Euro, die Net-Working-Capital-Quote sank von 18,2 auf 17,6 Prozent. Daraus wurden Dividende und Aktienrückkäufe im selben Halbjahr aus eigener Kraft finanziert.
- Produkttechnologie als Margenhebel. Das Unternehmen benennt vier Technologiefelder: Elektrifizierung mit der SAF-TRAKr-e-Achse, Lenktechnik mit Zwangslenkachsen und nach eigener Angabe bis zu 4,5 Prozent CO2-Reduktion, Telematik mit Smart Steel und DCU sowie automatisiertes Kuppeln mit SHAC. Für den Telematikmarkt nimmt es ein Wachstum von rund 20 Prozent pro Jahr bis 2028 an.
- Haldex und die Scheibenbremse. Haldex ist nach Unternehmensangabe der führende europäische Anbieter von Trailer-Scheibenbremsen; den europäischen Markt für Scheibenbremsen bemisst SAF-HOLLAND 2024 auf rund 4,2 Millionen Einheiten. Die Kehrseite: Die Kaufpreisallokation aus dieser Übernahme belastet das Halbjahres-EBIT mit 9,5 Millionen Euro.
- M-und-A-Spielraum. drive2030 weist eine Akquisitionskapazität von bis zu rund 1,5 Milliarden Euro aus. Der Unterschied zwischen dem organischen Umsatzziel von über 2,5 Milliarden Euro und dem Ziel einschließlich Zukäufen von über 3,0 Milliarden Euro zeigt, dass rund 0,5 Milliarden Euro Zielumsatz ausdrücklich zugekauft werden sollen.
Welche Risiken das Unternehmen selbst nennt
- Quellenlage. Der vollständige Risiko- und Chancenbericht steht nach dem Inhaltsverzeichnis des Geschäftsberichts 2025 ab Seite 177 und ließ sich maschinell nicht auslesen. Risikokategorien, Einzelrisiken und eine unternehmenseigene Bewertungsskala konnten daher nicht verifiziert werden und werden hier nicht behauptet. Die folgenden Punkte sind die belegbaren eigenen Risikoaussagen.
- Gesamtaussage. Der Halbjahresfinanzbericht 2026 hält fest, dass Risiken und Chancen laufend erfasst und regelmäßig neu bewertet werden und dass „aus heutiger Sicht weiterhin keine Risiken“ bestehen, die zu einer Überschuldung oder Insolvenz des Unternehmens führen könnten. Einzeln oder in Kombination seien die Risiken nicht als bestandsgefährdend identifiziert. Einzelrisiken, Kategorien und eine Skala nennt der Halbjahresbericht nicht.
- Oligopolistische Marktstruktur. SAF-HOLLAND beschreibt die Zuliefermärkte für Lkw- und Trailerkomponenten in Europa und Nordamerika selbst als oligopolistisch – mit der entsprechenden Kunden- und Wettbewerbsabhängigkeit.
- Zyklik des Erstausrüstungsgeschäfts. Das Unternehmen grenzt den Aftermarket ausdrücklich als relativ konjunkturunabhängig ab und weist für das erste Halbjahr 2026 selbst einen Lkw-Markteinbruch von 17 Prozent und einen Trailer-Markteinbruch von 8 Prozent in Nordamerika sowie 14 beziehungsweise 9 Prozent in Brasilien aus.
- Währungsrisiko. Prognose und Marktannahmen gibt SAF-HOLLAND ausdrücklich auf Basis stabiler Wechselkurse ohne Währungseffekte ab. Die Belastung im ersten Halbjahr 2026 bezifferte das Unternehmen mit 5,0 Prozentpunkten in Americas und 9,8 Prozentpunkten in APAC. Im Finanzergebnis schwankten die unrealisierten Währungseffekte zwischen −14,5 Millionen Euro im Vorjahreshalbjahr und +6,5 Millionen Euro im Berichtshalbjahr.
- Einsatzkosten. Steigerungen bei den Einsatzkosten hält das Unternehmen für möglich, erwartet daraus aber keinen wesentlichen Effekt.
- Verschuldung. Der Leverage von 2,3x liegt über dem eigenen „feel good“-Korridor von 1,0 bis 2,0x; ohne Leasingverbindlichkeiten nach IFRS 16 beträgt er 2,0x.
Wettbewerb
SAF-HOLLAND nennt in den ausgewerteten Primärquellen keinen Wettbewerber namentlich und veröffentlicht keine prozentualen Marktanteile – gibt dafür aber ungewöhnlich detaillierte Rangpositionen an.
Die allgemeine Selbstpositionierung: Die Zuliefermärkte in Europa und Nordamerika haben eine oligopolistische Struktur, und SAF-HOLLAND sei „einer der drei führenden Anbieter“ in jedem seiner Kernproduktsegmente. Als Marktführer bezeichnet sich das Unternehmen bei europäischen Trailer-Achsen und Federungssystemen, bei nordamerikanischen Sattelkupplungen und bei indischen Trailer-Achsen; die Marke Haldex sei der führende europäische Anbieter von Trailer-Scheibenbremsen.
Die Rangpositionen nach Region: In Americas Platz 1 bei Sattelkupplungen und Bremsnachstellern, Platz 2 bei Stützwinden, Luftfederung für Vocational Trucks, Trailer-ABS und Königszapfen, Platz 3 bei Trailer-Achsen und Scheibenbremssätteln. In APAC Platz 1 bei Trailer-Achsen, Truck-ABA, Niveauventilen und Trailer-Scheibenbremsen. In EMEA Platz 1 bei Trailer-Achsen und Federungen, ABA und Trailer-Scheibenbremsen, Platz 2 bei Sattelkupplungen und Stützwinden, Platz 3 bei Trailer-EBS.
Eine Besonderheit beim Lesen der Unterlagen: Die Capital-Markets-Day-Präsentation nennt Tecma und Assali Stefen als führende Anbieter von Zwangslenkachsen in EMEA – das sind jedoch seit 2024 eigene Marken des Konzerns und keine Wettbewerber.
An Marktgrößen nennt das Unternehmen einen europäischen Scheibenbremsenmarkt von rund 4,2 Millionen Einheiten im Jahr 2024, ein Wachstum des Nutzfahrzeugkomponentenmarkts in Americas von rund 1,4 Prozent pro Jahr bis 2030, einen europäischen Ersatzteilmarkt mit rund 0,6 Prozent und einen Telematikmarkt mit rund 20 Prozent pro Jahr bis 2028.
Termine
| Datum | Ereignis |
|---|---|
| 05.11.2026 | Veröffentlichung Zwischenmitteilung Q3 2026 |
| 17.11.2026 | BNP Paribas CEO Conference |
Fazit
SAF-HOLLAND ist im Kern ein Zykliker, der sich in den vergangenen Jahren systematisch gegen seinen eigenen Zyklus abgesichert hat. Das Geschäftsjahr 2025 ist das Beweisstück: Der Umsatz fiel um 7,6 Prozent, der Erstausrüstungsumsatz allein um 10,3 Prozent, das EBIT um 20,2 Prozent und das Aktionärsergebnis um 34,1 Prozent. Trotzdem blieb die bereinigte EBIT-Marge mit 9,5 Prozent im eigenen Zielkorridor, und der ROCE lag bei 15,8 Prozent. Das gelingt, weil knapp 40 Prozent des Umsatzes aus dem Ersatzteilgeschäft kommen, das vom Produktionsniveau der Nutzfahrzeughersteller weitgehend abgekoppelt ist.
Das erste Halbjahr 2026 zeigt eine Bodenbildung, aber keinen Aufschwung. Der Umsatz legte nominal nur um 1,6 Prozent zu, organisch um 4,7 Prozent – der Unterschied ist Währungsgegenwind, der in den Americas mit 5,0 und in APAC mit 9,8 Prozentpunkten auf die Segmentumsätze drückte. Regional läuft das Geschäft auffällig gegensätzlich: EMEA +5,7 Prozent, APAC organisch +20,2 Prozent, Americas −6,3 Prozent. Das Nettoergebnis stieg um 75 Prozent auf 42,0 Millionen Euro – doch diese Zahl ist für die operative Beurteilung wenig brauchbar: Der Swing der unrealisierten Währungseffekte im Finanzergebnis von −14,5 auf +6,5 Millionen Euro erklärt den Großteil der Verbesserung. Die bereinigte EBIT-Marge, auf die das Unternehmen selbst steuert, verbesserte sich nur von 9,3 auf 9,5 Prozent.
Die eigentliche positive Nachricht des Halbjahres steht in der Kapitalflussrechnung. Der operative Free Cashflow stieg von 9,1 auf 65,8 Millionen Euro, weil das Working Capital um 0,6 Prozentpunkte auf 17,6 Prozent des Umsatzes zurückgeführt wurde und die Investitionsquote mit 2,3 Prozent unter der eigenen 3-Prozent-Leitlinie lag. Daraus konnten Dividende und Aktienrückkäufe im selben Halbjahr finanziert werden, ohne dass die Nettoverschuldung von 507,6 Millionen Euro gestiegen wäre. Der Leverage von 2,3x liegt dennoch über dem selbstgesetzten Korridor von 1,0 bis 2,0x. Daraus folgt eine Frage, die das Unternehmen nicht beantwortet: Wenn drive2030 bis zu 1,5 Milliarden Euro M-und-A-Volumen und zwischenzeitlich bis zu 3,5x Leverage vorsieht – unter welchen Umständen bekommt eine Akquisition dieser Größenordnung Vorrang vor der Rückführung der Verschuldung und vor der auf 0,85 Euro steigenden Zieldividende?
Die Ziellogik von drive2030 verdient einen genauen Blick, weil sie eine ambitionierte Lücke zu den eigenen Marktannahmen aufweist. Das Unternehmen unterstellt für seine Zielmärkte von 2024 bis 2030 Wachstumsraten von +1,4 Prozent in Americas, +1,9 Prozent in EMEA und +3,5 Prozent in APAC pro Jahr, will aber von 1,88 Milliarden Euro auf über 2,5 Milliarden Euro organisch wachsen. Das entspricht einem Plus von mehr als 33 Prozent in sechs Jahren in Märkten, die laut eigenen Annahmen um knapp 2 Prozent im Jahr wachsen. Darstellbar ist das nur über Marktanteilsgewinne – vorrangig bei Scheibenbremsen in Nordamerika und China, bei Lkw- und Busanwendungen in EMEA sowie im indischen und chinesischen Lokalisierungsgeschäft. Ob diese Anteilsgewinne in einem von SAF-HOLLAND selbst als oligopolistisch beschriebenen Markt durchsetzbar sind, ohne über den Preis zu gehen und damit die parallel angestrebte Margenausweitung auf 10 bis 12 Prozent zu gefährden, ist die offene Kernfrage dieser Strategie.
Zwei Punkte zur Quellenlage gehören dazu. Erstens führt die Capital-Markets-Day-Unterlage die Vorgängerziele für 2027 – darunter 2,4 bis 2,5 Milliarden Euro Umsatz – als „delivered“. Dem steht ein Ist-Wert von 1,73 Milliarden Euro für 2025 und eine Prognose von 1,70 bis 1,85 Milliarden Euro für 2026 gegenüber; wie das Unternehmen diese Bewertung begründet, geht aus der Unterlage nicht hervor. Zweitens enthält der Finanzkalender keinen einzigen Termin für 2027 – weder für die Veröffentlichung des Geschäftsberichts noch für die Hauptversammlung. Für ein SDAX-Unternehmen ist das Mitte Oktober ein ungewöhnlich knapper Planungshorizont. Hinzu kommt, dass der vollständige Risikobericht des Geschäftsberichts 2025 maschinell nicht auslesbar war.
Fragen und Antworten
Was macht SAF-HOLLAND?
SAF-HOLLAND fertigt fahrwerksnahe Baugruppen für Trailer, Lkw und Busse: Achs- und Federungssysteme, Sattelkupplungen, Scheiben- und Trommelbremsen samt Elektronik, Luftsteuerung und Stützwinden. Verkauft wird an Nutzfahrzeughersteller und über den Aftermarket. Marken sind SAF, Holland, Haldex, Assali Stefen, KLL, Neway, Tecma, V.Orlandi und York.
In welchem Index ist die SAF-HOLLAND Aktie?
SAF-HOLLAND ist SDAX-Mitglied und notiert seit dem 26.07.2007 im Prime Standard der Frankfurter Wertpapierbörse. Den Streubesitz gibt das Unternehmen nach Definition der Deutschen Börse mit 100 Prozent an – es gibt keinen Anker- oder Mehrheitsaktionär.
Wie wichtig ist das Ersatzteilgeschäft?
Es ist der zentrale Stabilisator. Im Geschäftsjahr 2025 stieg der Aftermarket-Anteil am Konzernumsatz auf 39,7 Prozent, während der Erstausrüstungsumsatz um 10,3 Prozent einbrach. Im ersten Halbjahr 2026 lag er bei 38,1 Prozent oder 344,8 Millionen Euro. SAF-HOLLAND beschreibt dieses Geschäft selbst als relativ konjunkturunabhängig.
Wie viel Dividende zahlt SAF-HOLLAND?
Für 2025 wurden 0,65 Euro je Aktie gezahlt, nach je 0,85 Euro für 2024 und 2023. Die Gesamtausschüttung betrug 28,8 Millionen Euro. Für 2019 und 2020 gab es keine Dividende. Die Politik lautet 40 bis 50 Prozent des ausschüttungsfähigen Ergebnisses; bis 2030 soll die Dividende wieder auf 0,85 Euro steigen.
Warum ist der Gewinn im ersten Halbjahr 2026 um 75 Prozent gestiegen?
Nicht operativ. Der Hauptgrund liegt im Finanzergebnis: Unrealisierte Währungsgewinne von netto +6,5 Millionen Euro stehen unrealisierten Verlusten von −14,5 Millionen Euro im Vorjahr gegenüber – ein Swing von 21 Millionen Euro. Die bereinigte EBIT-Marge, auf die das Unternehmen selbst steuert, verbesserte sich nur von 9,3 auf 9,5 Prozent.
Was ist drive2030?
So nennt SAF-HOLLAND die Mittelfriststrategie, vorgestellt auf dem Capital Markets Day 2025. Die Ziele bis 2030: über 2,5 Milliarden Euro Umsatz organisch beziehungsweise über 3,0 Milliarden Euro einschließlich Zukäufen, eine bereinigte EBIT-Marge von 10 bis 12 Prozent und eine Dividende von 0,85 Euro je Aktie. Der M-und-A-Spielraum wird mit bis zu rund 1,5 Milliarden Euro angegeben.
Kauft SAF-HOLLAND eigene Aktien zurück?
Ja. Das am 11.11.2025 beschlossene Programm umfasst bis zu 2.269.715 Aktien oder 5 Prozent des Grundkapitals für bis zu 40 Millionen Euro und läuft bis zum 31.12.2026. Im ersten Halbjahr 2026 wurden 13,3 Millionen Euro eingesetzt; die jüngste Zwischenmeldung datiert vom 13.10.2026. Einen Zweck des Programms gibt das Unternehmen nicht an.
Wie hoch ist die Verschuldung von SAF-HOLLAND?
Die Nettofinanzverschuldung lag zum 30.06.2026 bei 507,6 Millionen Euro, praktisch unverändert gegenüber dem Jahresende 2025. Der Leverage betrug 2,3x beziehungsweise 2,0x ohne Leasingverbindlichkeiten – und liegt damit über dem eigenen Zielkorridor von 1,0 bis 2,0x. Die Eigenkapitalquote lag bei 29,1 Prozent.
Quellen
- SAF-HOLLAND SE, Half-Year Financial Report H1 2026 (veröffentlicht 06.08.2026)
- SAF-HOLLAND SE, Annual Report 2025
- SAF-HOLLAND SE, FY 2025 Call Presentation (19.03.2026)
- SAF-HOLLAND SE, Q2 2026 Call Presentation (06.08.2026)
- SAF-HOLLAND SE, Capital Markets Day 2025 (Strategie drive2030)
- SAF-HOLLAND SE, Investor Relations: Basic Data Share, Shareholder Structure, Dividend, Share Buyback, Finanzkalender
- Deutsche Börse, Konstituentendaten SDAX
Stand der Daten: 14. Oktober 2026. Dieser Beitrag ist eine Einordnung öffentlich verfügbarer Unternehmensangaben und keine Anlageempfehlung.
