
Dürr Aktie: Anlagenbauer mit einem Problemfall in der Automatisierung
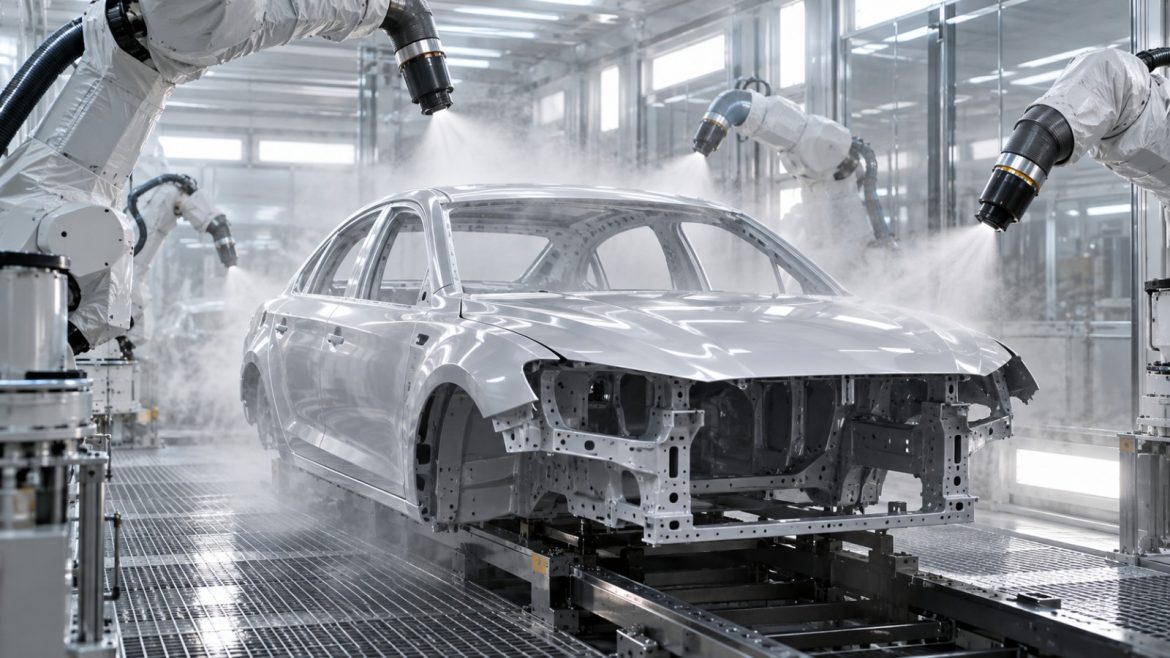
Dürr baut und betreut Produktionsanlagen, vor allem Lackieranlagen für die Autoindustrie, Automatisierungstechnik und Maschinen für die Holzbearbeitung. Das Geschäft ist projektgetrieben: Aufträge laufen über Monate oder Jahre und bilden einen Auftragsbestand, der zum 30.06.2026 bei 3.708,2 Mio. Euro lag.
Im ersten Halbjahr 2026 ist das bereinigte Ergebnis praktisch stabil geblieben, das berichtete EBIT aber erneut negativ. Der Grund steckt in einer einzigen Division: Industrial Automation mit der Tochter BBS Automation. Dieses Portrait zeigt, was dort passiert und wie Dürr trotzdem die Konzernprognose bestätigt.
Unternehmensprofil
| Sitz | Stuttgart nach Handelsregister beim Amtsgericht Stuttgart, HRB 13677. Die Geschäftsanschrift lautet Carl-Benz-Straße 34, 74321 Bietigheim-Bissingen |
| Rechtsform | Aktiengesellschaft |
| Gründung | Aus den geprüften Primärquellen nicht belegbar |
| Branche | Maschinen- und Anlagenbau. Drei Divisionen: Automotive, Industrial Automation und Woodworking |
| Mitarbeiter | 17.480 zum 30.06.2026, nach 18.258 zum 30.06.2025 |
| Vorstandsvorsitz | Dr. Jochen Weyrauch. Finanzvorstand Dietmar Heinrich scheidet Ende September 2026 aus, Alexandra Dambeck übernimmt ab dem 15.11.2026 |
| ISIN | DE0005565204 |
| Index | SDAX nach den Indexdaten der Deutschen Börse. Aus den geprüften Dürr-Primärquellen ist die Indexzugehörigkeit nicht ausdrücklich belegt |
| Geschäftsjahr | 01.01. bis 31.12. |
| Aktienzahl | 69.202 Tausend Aktien, gezeichnetes Kapital 177.157 Tausend Euro |
| Großaktionäre | Aus den geprüften Primärquellen nicht belegbar |
| Auftragsbestand | 3.708,2 Mio. Euro zum 30.06.2026 (Vorjahr 3.873,7 Mio. Euro) |
Kursverlauf
Der Chart zeigt den Wochenverlauf der fünf Jahre. Kursdaten über TradingView.
Das Geschäftsmodell
Dürr verkauft Anlagen und verdient danach an deren Betrieb mit. Für die Ertragsqualität ist deshalb der Serviceanteil wichtig: Er lag im ersten Halbjahr 2026 bei 27 Prozent des Umsatzes beziehungsweise 527,2 Mio. Euro und damit genau auf dem Vorjahresniveau von 543,6 Mio. Euro.
Automotive ist die größte Division. Sie kam im ersten Halbjahr 2026 auf 1.000,1 Mio. Euro Umsatz, also 52,1 Prozent des Konzernumsatzes, bei einem EBIT von 61,1 Mio. Euro und einem EBIT vor Sondereffekten von 63,3 Mio. Euro. Hier liegt die stabile Ertragsbasis, die Zielmarge für 2026 beträgt 7,0 bis 8,0 Prozent.
Woodworking folgt mit 625,7 Mio. Euro Umsatz, also 32,6 Prozent, bei einem EBIT von 24,1 Mio. Euro und 25,0 Mio. Euro vor Sondereffekten. Die Division bündelt das Holzbearbeitungsgeschäft unter der Marke HOMAG.
Industrial Automation ist mit 300,0 Mio. Euro Umsatz, also 15,6 Prozent, die kleinste und derzeit die problematische Division. Das EBIT lag bei minus 109,6 Mio. Euro, das EBIT vor Sondereffekten bei nur noch 1,4 Mio. Euro nach 13,1 Mio. Euro im Vorjahreshalbjahr. Kern dieser Division ist BBS Automation, das Dürr selbst als eines der führenden Unternehmen für Automatisierungslösungen bezeichnet.
Eine Besonderheit der Berichterstattung: Dürr veröffentlicht im Halbjahresbericht eine Umsatzaufteilung nach Kundenbranche, mit 1.061,3 Mio. Euro Automotive und 622,7 Mio. Euro Holzbearbeitung, aber keine Aufteilung nach Regionen. Eine regionale Umsatzverteilung ist aus den geprüften Primärquellen nicht belegbar.
Die zuletzt gemeldeten Zahlen
Zuletzt berichtete Periode ist das erste Halbjahr 2026, veröffentlicht mit dem Halbjahresfinanzbericht am 06.08.2026. Vorläufige Quartalszahlen hatte Dürr bereits am 22.07.2026 in einer Ad-hoc-Mitteilung genannt.
| Kennzahl | H1 2026 | H1 2025 | Veränderung |
|---|---|---|---|
| Auftragseingang | 1.871,4 Mio. Euro | 1.887,2 Mio. Euro | minus 0,8 % |
| Auftragsbestand zum 30.06. | 3.708,2 Mio. Euro | 3.873,7 Mio. Euro | minus 4,3 % |
| Umsatz | 1.921,5 Mio. Euro | 2.008,3 Mio. Euro | minus 4,3 % |
| EBITDA | 135,0 Mio. Euro | 133,6 Mio. Euro | plus 1,0 % |
| EBIT berichtet | minus 28,6 Mio. Euro | minus 57,9 Mio. Euro | Verlust halbiert |
| EBIT vor Sondereffekten | 81,0 Mio. Euro | 81,1 Mio. Euro | minus 0,1 % |
| Marge vor Sondereffekten | 4,2 % | 4,0 % | plus 0,2 Prozentpunkte |
| Ergebnis nach Steuern (fortgeführt) | minus 68,3 Mio. Euro | minus 93,4 Mio. Euro | Verlust verringert |
| Ergebnis je Aktie (fortgeführt) | minus 1,00 Euro | minus 1,38 Euro | Verlust verringert |
| Free Cashflow | 32,3 Mio. Euro | 47,2 Mio. Euro | minus 31,6 % |
| Nettofinanzstatus zum 30.06. | minus 77,7 Mio. Euro | minus 480,8 Mio. Euro | deutlich verbessert |
| Mitarbeiter zum 30.06. | 17.480 | 18.258 | minus 4,3 % |
Die Sondereffekte belasteten das erste Halbjahr 2026 mit 109,6 Mio. Euro, nach 139,0 Mio. Euro im Vorjahr. Größter Posten ist eine Wertminderung des Geschäfts- oder Firmenwerts von BBS Automation über 94,9 Mio. Euro zum 30.06.2026; im Vorjahr waren es an derselben Stelle 120,4 Mio. Euro. Hinzu kommen Effekte aus der Kaufpreisallokation von 11,0 Mio. Euro und Restrukturierungsaufwendungen von 8,1 Mio. Euro nach 1,6 Mio. Euro. Für das Gesamtjahr 2026 plant Dürr Restrukturierungsaufwendungen bei BBS Automation von 40 bis 50 Mio. Euro, wovon im zweiten Quartal erst rund 8 Mio. Euro gebucht wurden. Der größere Teil der Belastung steht also noch aus. In den sonstigen betrieblichen Aufwendungen stecken außerdem Währungsverluste von 12,4 Mio. Euro. Das zweite Quartal isoliert betrachtet brachte einen Auftragseingang von 914,0 Mio. Euro nach 806,8 Mio. Euro im Vorjahresquartal, also ein Plus von 13,3 Prozent, bei einem Umsatz von 981,3 Mio. Euro nach 1.000,9 Mio. Euro und einem EBIT vor Sondereffekten von 41,9 Mio. Euro bei 4,3 Prozent Marge.
Prognose für das laufende Geschäftsjahr
Für den Konzern erwartet Dürr im Jahr 2026 einen Auftragseingang von 3.800 bis 4.200 Mio. Euro nach 3.894,8 Mio. Euro im Jahr 2025, einen Umsatz von 3.900 bis 4.300 Mio. Euro nach 4.168,4 Mio. Euro, eine EBIT-Marge vor Sondereffekten von 5,0 bis 6,5 Prozent nach 5,6 Prozent, eine Kapitalrendite von 13 bis 18 Prozent nach 15,6 Prozent und einen Free Cashflow von minus 150 bis 0 Mio. Euro nach plus 161,8 Mio. Euro.
Auf Divisionsebene gilt für Automotive ein Umsatz von 2.000 bis 2.200 Mio. Euro bei 7,0 bis 8,0 Prozent Marge vor Sondereffekten und für Woodworking ein Umsatz von 1.300 bis 1.400 Mio. Euro bei 5,0 bis 6,0 Prozent.
Für Industrial Automation wurde die Prognose am 22.07.2026 per Ad-hoc-Mitteilung deutlich gesenkt: Der Auftragseingang soll nun 500 bis 600 Mio. Euro erreichen statt 600 bis 750 Mio. Euro, der Umsatz 575 bis 625 Mio. Euro statt 625 bis 725 Mio. Euro, und die EBIT-Marge vor Sondereffekten minus 1,0 bis plus 1,0 Prozent statt 5,0 bis 6,5 Prozent. Im selben Schritt bestätigte Dürr wörtlich die Konzernprognose für 2026 mit der Begründung, die schwächere Entwicklung von BBS Automation werde von den anderen Geschäftsbereichen ausgeglichen.
Ebenfalls am 22.07.2026 kündigte Dürr die Firmenwertabschreibung auf BBS Automation von rund 90 bis 100 Mio. Euro an, begründet mit einem unter den Erwartungen liegenden Auftragseingang im ersten Halbjahr sowie überarbeiteten Markterwartungen und Planungen. Die Mittelfristziele für BBS Automation bis 2030 wurden dabei revidiert: ein Umsatz von über 600 Mio. Euro statt zuvor 800 Mio. Euro, bei einer EBIT-Marge vor Sondereffekten von 8 Prozent.
Am 06.08.2026 wurde die Konzernprognose mit dem Halbjahresfinanzbericht erneut bestätigt, die angepassten Divisionswerte sind dort eingearbeitet.
Ein Punkt verdient Aufmerksamkeit: Der Free Cashflow soll 2026 zwischen minus 150 und 0 Mio. Euro liegen, nach plus 161,8 Mio. Euro im Vorjahr und plus 32,3 Mio. Euro nach sechs Monaten. Eine Begründung für diesen Vorzeichenwechsel enthalten die geprüften Dokumente nicht. Das ist eine offene Frage an das Unternehmen, keine Feststellung über die Mittelverwendung.
Dividende
Hier ist die Quellenlage unvollständig. Belegt ist, dass Dürr im ersten Halbjahr 2026 Dividenden von 55.362 Tausend Euro an die Aktionäre der Dürr AG ausgezahlt hat, zusätzlich 1.047 Tausend Euro an Minderheitsgesellschafter, zusammen also rund 56,4 Mio. Euro.
Einen Dividendenbetrag je Aktie nennt der Halbjahresfinanzbericht nicht, und er ordnet die Zahlung dort auch nicht ausdrücklich dem Geschäftsjahr 2025 zu. Man könnte den Betrag durch die Aktienzahl teilen, das wäre aber eine eigene Rechnung und keine Unternehmensangabe. Wir verzichten deshalb bewusst darauf.
Dividendenpolitik, Ausschüttungsquote und eine Aussetzungshistorie sind aus den geprüften Primärquellen nicht belegbar. Der Geschäftsbericht 2025, der diese Angaben enthalten dürfte, war für uns nicht auffindbar.
Was das Geschäft antreibt
- Der Auftragseingang im zweiten Quartal: 914,0 Mio. Euro nach 806,8 Mio. Euro, ein Plus von 13,3 Prozent. Über das Halbjahr blieb der Auftragseingang mit 1.871,4 nach 1.887,2 Mio. Euro nahezu unverändert.
- Das Servicegeschäft als Stabilisator: 27 Prozent des Umsatzes beziehungsweise 527,2 Mio. Euro, mit unverändertem Anteil gegenüber dem Vorjahr. Service ist weniger zyklisch als das Neuanlagengeschäft.
- Automotive als Ertragsträger: 1.000,1 Mio. Euro Umsatz und 63,3 Mio. Euro EBIT vor Sondereffekten, bei einer Zielmarge von 7,0 bis 8,0 Prozent.
- Die Entschuldung: Der Nettofinanzstatus verbesserte sich binnen eines Jahres von minus 480,8 auf minus 77,7 Mio. Euro.
- Das Effizienzprogramm bei BBS Automation: Dürr strebt eine Kostenentlastung von rund 30 Mio. Euro pro Jahr an, überwiegend ab 2027 wirksam, verbunden mit dem Abbau von rund 500 Stellen weltweit und Restrukturierungsaufwand von 40 bis 50 Mio. Euro im Jahr 2026.
- Die Personalentwicklung: 17.480 Mitarbeiter zum 30.06.2026 nach 18.258 ein Jahr zuvor, also 778 weniger.
Welche Risiken das Unternehmen selbst nennt
- Dürr veröffentlicht im Halbjahresfinanzbericht einen Chancen- und Risikobericht mit einem quantifizierten Gesamtrisikopotenzial. Das ist deutlich konkreter als bei vielen vergleichbaren Unternehmen und erlaubt eine echte Einordnung.
- Das Gesamtrisikopotenzial lag zum 30.06.2026 bei 626,2 Mio. Euro und damit 25,6 Mio. Euro über dem Wert zum Jahresende 2025. Die Risikoposition hat sich nach eigener Darstellung leicht erhöht.
- Als Hauptgrund für diesen Anstieg nennt Dürr BBS Automation, und zwar Markt-, Unterauslastungs- und Projektrisiken.
- Beschaffungsrisiken bewertet das Unternehmen ausdrücklich als hoch. Genannt werden eine mögliche Eskalation globaler Konflikte, Sanktionen, Lieferengpässe und Preissteigerungen.
- Umsetzungs- und Kostenrisiken in einzelnen IT-Projekten der Division Woodworking sind nach eigener Angabe ebenfalls gestiegen.
- Das makroökonomische Risiko stuft Dürr als leicht gesunken ein, das Risiko aus einem Konflikt zwischen China und Taiwan derzeit als weniger wahrscheinlich.
- Das Unternehmen stellt ausdrücklich fest, dass keine Risiken den Fortbestand gefährden. Für Details verweist es auf den Geschäftsbericht 2025, der uns nicht zugänglich war.
Wettbewerb
Dürr nennt in den geprüften Primärquellen keine Wettbewerber namentlich. Das Unternehmen arbeitet mit eigenen Positionsaussagen: BBS Automation wird als eines der führenden Unternehmen für Automatisierungslösungen beschrieben, für den Konzern insgesamt verweist Dürr auf eine führende Technologieposition.
Belastbar beschreiben lässt sich die Marktstellung daher nur über eigene Volumina und Ziele: ein Auftragsbestand von 3.708,2 Mio. Euro, ein Konzernumsatz von 4.168,4 Mio. Euro im Jahr 2025, drei Divisionen mit eigenen Margenzielen und ein Serviceanteil von 27 Prozent. Aufschlussreich für die Wettbewerbslage ist vor allem eine Korrektur: Dürr hat die Mittelfristziele für BBS Automation im Juli 2026 ausdrücklich gesenkt, von 800 auf über 600 Mio. Euro Umsatz im Jahr 2030, und dies mit überarbeiteten Markterwartungen begründet. Welche Marktverschiebungen dahinterstehen, benennt das Unternehmen nicht.
Termine
| Datum | Ereignis |
|---|---|
| Noch nicht belegt | Der Finanzkalender steht auf Seite 36 des Halbjahresfinanzberichts, lag aber außerhalb des für uns auslesbaren Textbereichs; die Investor-Relations-Seiten sperren automatisierte Abrufe. Zu erwarten sind die Neunmonatszahlen im November 2026 sowie Jahreszahlen und Hauptversammlung im Jahr 2027, jeweils ohne belegtes Datum |
Fazit
Das erste Halbjahr 2026 zeigt bei Dürr ein zweigeteiltes Bild, das sich an einer Stelle bündelt: Das EBIT vor Sondereffekten lag mit 81,0 Mio. Euro praktisch exakt auf Vorjahresniveau, und die Marge verbesserte sich sogar leicht von 4,0 auf 4,2 Prozent, obwohl der Umsatz um 4,3 Prozent sank. Das berichtete EBIT blieb mit minus 28,6 Mio. Euro negativ, weil Sondereffekte von 109,6 Mio. Euro anfielen, davon 94,9 Mio. Euro Firmenwertabschreibung auf BBS Automation.
Die zentrale offene Frage betrifft Industrial Automation. Dürr hat die Jahresprognose für diese Division am 22.07.2026 drastisch gesenkt und gleichzeitig die Konzernprognose bestätigt, mit der Begründung, die anderen Geschäftsbereiche kompensierten. Belastbar ist das nur, wenn Automotive und Woodworking im zweiten Halbjahr liefern. Beide lagen im ersten Halbjahr mit 63,3 beziehungsweise 25,0 Mio. Euro EBIT vor Sondereffekten unter ihren Vorjahreswerten von 67,7 und 28,3 Mio. Euro.
Die zweite offene Frage ist das Effizienzprogramm. Rund 30 Mio. Euro jährliche Kostenentlastung sollen überwiegend ab 2027 wirken, bei rund 500 Stellen Abbau und 40 bis 50 Mio. Euro Restrukturierungsaufwand im Jahr 2026, von denen bis zum Halbjahr erst rund 8 Mio. Euro gebucht waren. Der Großteil der Belastung fällt also noch im laufenden Jahr an.
Drittens die Mittelzuflüsse. Einem Free Cashflow von plus 161,8 Mio. Euro im Jahr 2025 und plus 32,3 Mio. Euro nach sechs Monaten 2026 steht eine Jahresprognose von minus 150 bis 0 Mio. Euro gegenüber. Welche Mittelabflüsse Dürr dafür unterstellt, geht aus den geprüften Dokumenten nicht hervor. Das wäre die erste Frage an das Unternehmen.
Unstrittig positiv ist die Bilanz: Der Nettofinanzstatus verbesserte sich binnen eines Jahres von minus 480,8 auf minus 77,7 Mio. Euro. Ein Anlagenbauer mit einem Auftragsbestand von 3,7 Mrd. Euro und fast schuldenfreier Bilanz hat Zeit, einen einzelnen Problemfall zu sanieren.
Fragen und Antworten
Was macht Dürr?
Dürr baut und betreut Produktionsanlagen. Dazu gehören Lackieranlagen und Montagetechnik für die Autoindustrie, Automatisierungslösungen für die Industrie und Maschinen für die Holzbearbeitung unter der Marke HOMAG. Rund 27 Prozent des Umsatzes kommen aus dem Servicegeschäft.
In welchem Index ist die Dürr Aktie?
Nach den Indexdaten der Deutschen Börse im SDAX. Die ISIN lautet DE0005565204. In den geprüften Unterlagen des Unternehmens selbst ist die Indexzugehörigkeit nicht ausdrücklich ausgewiesen.
Warum macht Dürr Verlust, obwohl das Geschäft läuft?
Weil Sondereffekte das Ergebnis belasten. Im ersten Halbjahr 2026 waren es 109,6 Mio. Euro, davon 94,9 Mio. Euro Abschreibung auf den Firmenwert von BBS Automation. Das EBIT vor Sondereffekten lag mit 81,0 Mio. Euro auf Vorjahresniveau.
Was ist bei BBS Automation passiert?
Der Auftragseingang lag unter den Erwartungen, und Dürr hat die Markterwartungen und Planungen überarbeitet. Daraus folgten eine Firmenwertabschreibung, eine gesenkte Divisionsprognose für 2026 und niedrigere Mittelfristziele für 2030: über 600 Mio. Euro Umsatz statt zuvor 800 Mio. Euro. Ein Effizienzprogramm mit rund 500 Stellen Abbau läuft.
Zahlt Dürr eine Dividende?
Im ersten Halbjahr 2026 wurden 55.362 Tausend Euro an die Aktionäre ausgezahlt. Einen Betrag je Aktie und eine Dividendenpolitik nennen die uns zugänglichen Primärquellen nicht, weshalb wir hier keine eigene Umrechnung veröffentlichen.
Wie hoch ist der Auftragsbestand?
3.708,2 Mio. Euro zum 30.06.2026, nach 3.873,7 Mio. Euro ein Jahr zuvor. Das entspricht grob einem Jahresumsatz und ist die wichtigste Planungsgröße bei einem Anlagenbauer.
Welche Risiken nennt Dürr selbst?
Das Unternehmen beziffert sein Gesamtrisikopotenzial zum 30.06.2026 mit 626,2 Mio. Euro, 25,6 Mio. Euro mehr als zum Jahresende. Hauptgrund sind Markt-, Unterauslastungs- und Projektrisiken bei BBS Automation. Beschaffungsrisiken stuft Dürr als hoch ein.
Quellen
- Dürr AG, Halbjahresfinanzbericht zum ersten Halbjahr 2026
- Dürr AG, Ad-hoc-Mitteilung vom 22.07.2026 zur Effizienzsteigerung bei BBS Automation und zu den vorläufigen Zahlen des zweiten Quartals 2026
- Deutsche Börse AG, aktuelle Zusammensetzung des SDAX
Stand der Daten: 14. Oktober 2026. Dieser Beitrag ist eine Einordnung öffentlich verfügbarer Unternehmensangaben und keine Anlageempfehlung.
