
KION Aktie: Analyse, Zahlen und Prognose
Die KION GROUP AG aus Frankfurt verkauft und betreibt Intralogistik – vom einzelnen Gabelstapler bis zum vollautomatisierten Distributionszentrum. Zum Konzern gehören die Staplermarken Linde, STILL, Baoli, Fenwick und OM sowie mit Dematic einer der weltweit führenden Anbieter von Lagerautomatisierung. Rund 42.400 Mitarbeitende erwirtschafteten 2025 einen Umsatz von 11,3 Milliarden Euro.
Das erste Halbjahr 2026 zeigt zwei gegenläufige Linien. Auf der Ergebnisseite läuft es: Umsatz plus 3,5 Prozent, bereinigtes EBIT plus 11,6 Prozent, beide Segmente mit besserer Marge, das Ergebnis je Aktie von 0,36 auf 1,54 Euro. Auf der Auftragsseite dagegen fiel der Auftragseingang im zweiten Quartal um fast 20 Prozent.
Dieses Portrait erklärt, warum beide Zahlen gleichzeitig stimmen können, was das Servicegeschäft dabei leistet und welche Fragen die Prognose für das zweite Halbjahr aufwirft.
Unternehmensprofil
| Sitz | Frankfurt am Main |
| Branche | Flurförderzeuge und Lagerautomatisierung |
| Segmente | Industrial Trucks & Services, Intelligent Automation Solutions (vormals Supply Chain Solutions), Corporate Services |
| Marken | Linde, STILL, Baoli, Fenwick, OM, Dematic |
| Mitarbeitende | 42.403 Vollzeitäquivalente (30.06.2026) |
| Vorstandsvorsitz | Dr. Richard Robinson Smith |
| ISIN | DE000KGX8881 |
| WKN | KGX888 |
| Index | MDAX, zusätzlich STOXX Europe 600 und MSCI World; Prime Standard |
| Geschäftsjahr | 1. Januar bis 31. Dezember |
| Kapital | Grundkapital rund 131,2 Mio. Euro, 131.198.647 Inhaberstammaktien |
| Großaktionär | Weichai Power (Luxembourg) Holding mit 46,5 Prozent (31.12.2025) |
Kursverlauf
Der Chart zeigt den Wochenverlauf der fünf Jahre. Kursdaten über TradingView.
Das Geschäftsmodell
Das Geschäft steht auf zwei sehr unterschiedlichen Beinen. Industrial Trucks & Services ist das Volumen- und Servicegeschäft: KION verkauft Gegengewichts-, Lager-, Schmalgang- und Schwerlaststapler unter den Marken Linde im Premiumbereich, STILL im gehobenen Segment, Baoli für preissensitive Kunden sowie Fenwick in Frankreich und OM in Indien – und finanziert sie über KION Financial Services.
Entscheidend für die Ertragsstabilität ist der Serviceanteil. Im ersten Halbjahr 2026 entfielen von 4.079 Millionen Euro Segmentumsatz 2.103 Millionen Euro auf Service, also mehr als die Hälfte. Dahinter stehen eine installierte Flotte von über zwei Millionen Fahrzeugen, 21 Produktionsstätten in zehn Ländern, über 2.000 Vertriebs- und Servicestützpunkte in mehr als 100 Ländern und rund 9.400 Servicemitarbeitende. Die Segmentmarge lag im Halbjahr bei 9,0 Prozent bereinigtem EBIT.
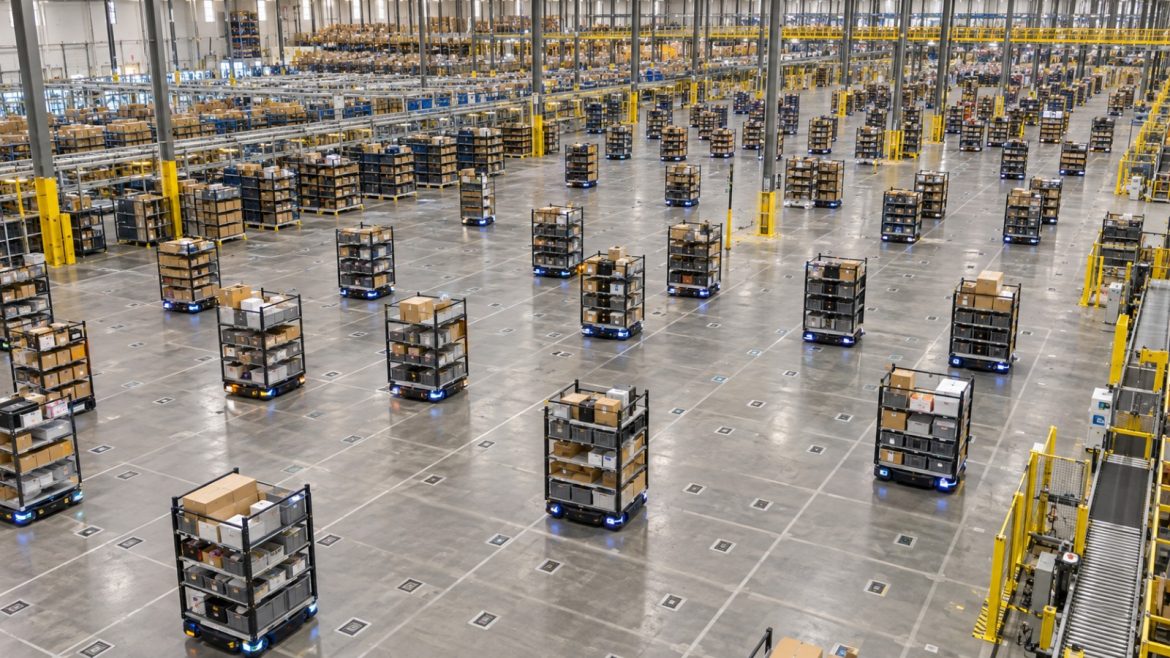
Intelligent Automation Solutions mit der Marke Dematic ist dagegen Projektgeschäft: Lagerautomatisierung von Einzelsystemen bis zur Vollautomatisierung, also Sortier-, Palettier-, Förder-, Lager- und Kommissioniertechnik samt Software, überwiegend als kundenspezifische längerfristige Projekte mit nachgelagertem Service. Neun Produktionsstandorte in Nordamerika, Europa, China und Australien, Kundendienst in 25 Ländern. Im Halbjahr kam das Segment auf 1.629 Millionen Euro Umsatz, davon 599 Millionen Euro Service, bei 6,5 Prozent bereinigter EBIT-Marge.
Der Unterschied zwischen beiden Beinen ist für das Verständnis der Zahlen zentral: Das Staplergeschäft läuft kontinuierlich, das Automatisierungsgeschäft in Projekten. Einzelne Großaufträge können den Auftragseingang eines Quartals stark bewegen, ohne dass sich am Umsatz kurzfristig etwas ändert. Hinzu kommt die KION Battery Systems GmbH für Lithium-Ionen-Batteriesysteme. Regional verteilten sich die Beschäftigten Ende 2025 auf EMEA mit 28.247, Asien-Pazifik mit 7.561 und Amerika mit 6.367 Vollzeitäquivalenten.
Die zuletzt gemeldeten Zahlen
Die folgenden Zahlen stammen aus dem Zwischenbericht und der Presseinformation vom 30. Juli 2026. Ergebnis und Marge liegen über Vorjahr, der Auftragseingang und der Free Cashflow dagegen deutlich darunter.
| Kennzahl (Mio. Euro) | H1 2026 | H1 2025 | Veränderung |
|---|---|---|---|
| Auftragseingang | 5.794 | 6.206 | −6,6 % |
| Umsatz | 5.687 | 5.496 | +3,5 % |
| Bereinigtes EBIT | 429,6 | 385,0 | +11,6 % |
| Bereinigte EBIT-Marge | 7,6 % | 7,0 % | +0,6 Punkte |
| Bereinigtes EBITDA | 969 | 879 | +10,2 % |
| Konzernergebnis | 207,6 | 47,9 | mehr als vervierfacht |
| Ergebnis je Aktie | 1,54 Euro | 0,36 Euro | mehr als vervierfacht |
| Free Cashflow | 22,2 | 161,9 | −86,3 % |
| Nettofinanzschulden (30.06.2026) | 2.299 | – | 1,2x bereinigtes EBITDA |
Nach Segmenten entwickelten sich Auftragseingang, Umsatz und bereinigtes EBIT im Halbjahr so: Industrial Trucks & Services 3.982 / 4.079 / 365,6 Millionen Euro bei einer Marge von 9,0 Prozent nach 8,7 Prozent; Intelligent Automation Solutions 1.824 / 1.629 / 106,0 Millionen Euro bei 6,5 Prozent nach 5,7 Prozent. Der Auftragseingang des Automatisierungssegments fiel dabei um 17,1 Prozent im Halbjahr und um 39,6 Prozent im zweiten Quartal allein. Im zweiten Quartal lag der Konzernauftragseingang bei 2.809 Millionen Euro, ein Minus von 19,8 Prozent, bei einem Umsatz von 2.916 Millionen Euro, einem Plus von 7,7 Prozent. Drei Hinweise zur Einordnung: In den Nettofinanzschulden sind 495 Millionen Euro Finanzschulden zur Refinanzierung des Leasinggeschäfts enthalten, die KION bei der industriellen Nettoverschuldung abzieht. Der negative Free Cashflow im zweiten Quartal geht laut Unternehmen auf Auszahlungen für Übernahmen, zusätzliche Pensionsdotierungen und das Effizienzprogramm zurück; vor diesen Posten beziffert KION ihn als mittleren zweistelligen positiven Betrag. Und der Sprung beim Konzernergebnis ist vor dem Hintergrund zu lesen, dass das Vorjahreshalbjahr mit 47,9 Millionen Euro ungewöhnlich niedrig ausfiel.
Prognose für das laufende Geschäftsjahr
Der Vorstand hat am 30. Juli 2026 die Bandbreiten aus dem Geschäftsbericht 2025 eingegrenzt. Erwartet werden nun ein Konzernumsatz von 11.525 bis 12.025 Millionen Euro, ein bereinigtes EBIT von 880 bis 980 Millionen Euro, ein Free Cashflow von 420 bis 540 Millionen Euro und ein ROCE von 8,4 bis 9,4 Prozent. Zum Vergleich die Werte von 2025: Umsatz 11.297,2 Millionen Euro, bereinigtes EBIT 788,6 Millionen Euro, Free Cashflow 709,5 Millionen Euro, ROCE 7,7 Prozent.
Alle neuen Spannen liegen innerhalb der ursprünglichen – mit einer Ausnahme: Beim Free Cashflow wurde das untere Ende leicht von 430 auf 420 Millionen Euro abgesenkt. Beim bereinigten EBIT wurde dagegen die untere Grenze von 850 auf 880 Millionen Euro angehoben. Nach Segmenten erwartet KION bei Industrial Trucks & Services einen Umsatz von 8.200 bis 8.500 Millionen Euro und ein bereinigtes EBIT von 765 bis 835 Millionen Euro, bei Intelligent Automation Solutions 3.325 bis 3.525 beziehungsweise 230 bis 270 Millionen Euro.
Die Prognose steht ausdrücklich unter Bedingungen: keine wesentlichen zusätzlichen Belastungen aus der geopolitischen Lage, etwa durch größere Lieferkettenstörungen oder einen starken Rückgang der Kundeninvestitionen, und ein planmäßiges Wirken der Maßnahmen zur Kompensation kriegsbedingter Kostensteigerungen. Als weitere Planungsgrößen nennt KION operative Investitionen von 370 bis 400 Millionen Euro, Forschungsaufwendungen von rund drei Prozent des Umsatzes und eine Steuerquote von 32 bis 36 Prozent.
Dividende
Für das Geschäftsjahr 2025 hat die Hauptversammlung am 28. Mai 2026 eine Dividende von 0,62 Euro je Aktie beschlossen, insgesamt 81,3 Millionen Euro. Der Ex-Tag war der 29. Mai, der Zahltag der 2. Juni 2026. Im Vorjahr waren es 0,82 Euro je Aktie gewesen.
Bemerkenswert ist die Mechanik dahinter: Die Ausschüttungsquote stieg von 30 auf 35 Prozent, während die absolute Dividende sank – weil das Ergebnis je Aktie auf 1,75 Euro zurückging. KION bezeichnet das als erneut innerhalb des Zielkorridors von 25 bis 40 Prozent des Konzernergebnisses und begründet die höhere Quote mit dem weiterhin starken Free Cashflow bei gesunkenem Konzernergebnis.
Was das Geschäft antreibt
- Das Servicegeschäft als Ertragsbasis: Im Halbjahr entfielen von 4.079 Millionen Euro Segmentumsatz bei den Flurförderzeugen 2.103 Millionen Euro auf Service, bei der Automatisierung 599 von 1.629 Millionen Euro. Die installierte Flotte umfasst über zwei Millionen Fahrzeuge.
- Abarbeitung des Automatisierungs-Auftragsbestands: Das Segment steigerte den Umsatz um 17,6 Prozent auf 1.629 Millionen Euro und das bereinigte EBIT um 35,3 Prozent auf 106,0 Millionen Euro, bei einer Margenverbesserung von 5,7 auf 6,5 Prozent.
- Effizienzprogramm: KION plant für 2026 Einmaleffekte von 40 bis 60 Millionen Euro, die laut eigener Prognose einen wesentlichen Teil des Free-Cashflow-Rückgangs erklären.
- Marktführerschaft als Preisanker: KION ist nach eigenen Angaben, gestützt auf eine Studie von Interact Analysis vom Dezember 2025, Marktführer in EMEA nach verkauften Einheiten und weltweit führender Anbieter von Lagerautomatisierung nach Umsatz.
- China als Wachstumsmarkt: Die Region Asien-Pazifik war 2025 die einzige mit Beschäftigungsaufbau. KION bezeichnet sich dort als führenden ausländischen Hersteller und drittgrößten Anbieter nach Umsatz.
- Elektrifizierung: Die Nachfrage nach Elektrostaplern nennt KION als strukturellen Treiber und betreibt mit der KION Battery Systems GmbH eine eigene Fertigung für Lithium-Ionen-Batteriesysteme.
Welche Risiken das Unternehmen selbst nennt
- Marktrisiken mit Netto-Rating hoch: Der Auftragseingang könnte hinter den Erwartungen zurückbleiben, die Umsatzziele für 2026 könnten zu hoch angesetzt sein. Genannt werden Handelskonflikte, geopolitische Spannungen und eine mögliche Halbleiterknappheit im Zusammenhang mit Beschränkungen bei Seltenen Erden.
- Wettbewerbsrisiken mit Netto-Rating hoch: Marktanteilsverluste und Preisdruck vor allem im Economy- und Volumensegment, außerdem Allianzen von Wettbewerbern und Überkapazitäten.
- Risiken aus dem Kundenprojektgeschäft mit Netto-Rating hoch: Terminverzug, Kostenüberschreitungen, Abweichungen von technischen Spezifikationen und Vertragsstrafen – die typischen Risiken des Automatisierungsgeschäfts.
- IT- und Datensicherheitsrisiken, brutto als sehr hoch eingestuft: Cyberangriffe, Systemausfälle, Datenverlust und Reputationsschäden.
- Finanzrisiken: Verletzung von Covenants zum maximalen Verschuldungsgrad mit möglichen Kündigungsrechten der Kreditgeber sowie ein Wertminderungsrisiko bei Geschäfts- und Firmenwerten und Markennamen, die zum Jahresende 2025 24,0 Prozent der Bilanzsumme ausmachten.
- Beschaffungs- und Personalrisiken: Teileverfügbarkeit, steigende Material-, Energie- und Logistikkosten, Abhängigkeit von wenigen Lieferanten sowie Reaktionen der Belegschaft im Zuge von Restrukturierungen. KION stellt fest, dass zum Stichtag weder einzeln noch in Summe bestandsgefährdende Risiken bestanden.
Wettbewerb
KION nennt in den eigenen Veröffentlichungen keine Wettbewerber namentlich, belegt die eigene Position aber durchgehend mit externen Marktstudien. Im Flurförderzeuggeschäft führt der Konzern an: Marktführer in EMEA nach verkauften Einheiten 2024, zweitgrößter Anbieter weltweit nach Umsatz 2024, in China führender ausländischer Hersteller und drittgrößter Anbieter insgesamt nach Umsatz. In der Lagerautomatisierung bezeichnet sich KION als weltweit führenden Anbieter nach Umsatz 2024 mit besonders starkem Anteil im Bereich General Merchandise und zählt sich 2024 zu den führenden Anbietern im schnell wachsenden Segment autonomer mobiler Roboter.
Die Markenarchitektur ist dabei selbst ein Wettbewerbsinstrument: Linde im Premiumbereich, STILL im gehobenen Segment, Baoli für volumen- und preissensitive Kunden, dazu Fenwick in Frankreich und OM in Indien. Genau an dieser Stelle verortet KION auch ein Risiko. Der Risikobericht nennt Marktanteilsverluste und Preisdruck vor allem im Economy- und Volumensegment sowie Überkapazitäten und Allianzen von Wettbewerbern als Kategorie mit dem Netto-Rating hoch. Für 2026 erwartet der Konzern ein leichtes Wachstum des weltweiten Neumarkts für Flurförderzeuge und einen deutlichen Anstieg des Auftragseingangs in der Lagerautomatisierung.
Termine
| Datum | Ereignis |
|---|---|
| 29.10.2026 | Quartalsmitteilung zum dritten Quartal 2026 mit Conference Call |
| 04.03.2027 | Veröffentlichung des Geschäftsberichts 2026, Bilanzpressekonferenz und Analystencall |
Fazit
Das erste Halbjahr 2026 zeigt drei Linien, die in verschiedene Richtungen zeigen. Auf der Ergebnisseite läuft es: Umsatz plus 3,5 Prozent, bereinigtes EBIT plus 11,6 Prozent, die bereinigte EBIT-Marge von 7,0 auf 7,6 Prozent, beide Segmente mit höherer Marge. Das Konzernergebnis sprang von 47,9 auf 207,6 Millionen Euro, das Ergebnis je Aktie von 0,36 auf 1,54 Euro. KION hat die Jahresprognose eingegrenzt und dabei die untere Grenze beim bereinigten EBIT von 850 auf 880 Millionen Euro angehoben.
Auf der Auftragsseite sieht es anders aus. Der Auftragseingang fiel im Halbjahr um 6,6 Prozent, im zweiten Quartal um 19,8 Prozent. Der Rückgang kommt fast vollständig aus dem Automatisierungssegment, dort im zweiten Quartal um 39,6 Prozent. Dieses Projektgeschäft ist naturgemäß unregelmäßig – einzelne Großaufträge verschieben Quartalszahlen stark –, und KION erwartet für 2026 ausdrücklich einen deutlichen Anstieg des Auftragseingangs in diesem Markt. Offen bleibt, ob sich das in der zweiten Jahreshälfte bestätigt und wie lange der vorhandene Auftragsbestand den Segmentumsatz noch trägt, der im Halbjahr um 17,6 Prozent wuchs.
Die dritte Linie ist der Cashflow. Der Free Cashflow fiel im Halbjahr von 161,9 auf 22,2 Millionen Euro, im zweiten Quartal auf minus 25 Millionen Euro. KION nennt dafür Auszahlungen für Übernahmen, zusätzliche Pensionsdotierungen und das Effizienzprogramm und hält am Jahresziel von 420 bis 540 Millionen Euro fest – gegenüber 709,5 Millionen Euro im Vorjahr. Das setzt eine deutliche Verbesserung im zweiten Halbjahr voraus. Die Nettofinanzschulden lagen zum 30. Juni 2026 beim 1,2-Fachen des bereinigten EBITDA der letzten zwölf Monate. Die Frage, die sich daraus ergibt: Lässt sich die unterstellte Cash-Erholung erreichen, ohne dass das Effizienzprogramm länger belastet als geplant? Die Quartalsmitteilung am 29. Oktober 2026 ist der nächste Datenpunkt.
Fragen und Antworten
In welchem Index ist die KION Aktie gelistet?
KION ist im MDAX notiert, zusätzlich unter anderem im STOXX Europe 600 und im MSCI World. Die ISIN lautet DE000KGX8881, die WKN KGX888.
Wem gehört KION?
Größter Aktionär ist Weichai Power (Luxembourg) Holding mit 46,5 Prozent, zugerechnet unter anderem der Shandong Heavy Industry Group. Der Rest befindet sich im Streubesitz; dessen Marktwert bezifferte KION zum Jahresende 2025 auf rund 4,8 Milliarden Euro.
Welche Marken gehören zu KION?
Bei den Flurförderzeugen sind es Linde im Premiumbereich, STILL im gehobenen Segment, Baoli für preissensitive Kunden sowie Fenwick in Frankreich und OM in Indien. In der Lagerautomatisierung ist es Dematic.
Warum ist der Auftragseingang 2026 gefallen, obwohl der Umsatz stieg?
Weil der Rückgang fast vollständig aus dem Automatisierungssegment kommt, dort im zweiten Quartal um 39,6 Prozent. Dieses Projektgeschäft ist unregelmäßig: Einzelne Großaufträge bewegen den Auftragseingang stark, während der Umsatz aus dem bereits vorhandenen Auftragsbestand erwirtschaftet wird.
Wie viel Dividende zahlt KION?
Für 2025 waren es 0,62 Euro je Aktie, insgesamt 81,3 Millionen Euro, ausgezahlt am 2. Juni 2026. Im Vorjahr waren es 0,82 Euro gewesen. Die Ausschüttungsquote stieg dabei von 30 auf 35 Prozent, weil das Ergebnis je Aktie zurückging. Der Zielkorridor liegt bei 25 bis 40 Prozent des Konzernergebnisses.
Wie wichtig ist das Servicegeschäft für KION?
Sehr wichtig. Im ersten Halbjahr 2026 entfielen von 4.079 Millionen Euro Umsatz im Staplergeschäft 2.103 Millionen Euro auf Service, also mehr als die Hälfte. Grundlage ist eine installierte Flotte von über zwei Millionen Fahrzeugen und ein Netz von über 2.000 Vertriebs- und Servicestützpunkten.
Quellen
- KION GROUP AG: Presseinformation zum zweiten Quartal und Halbjahr 2026 vom 30.07.2026
- KION GROUP AG: Risikobericht im Geschäftsbericht 2025
- KION GROUP AG: Geschäftsmodell und Organisationsstruktur im Geschäftsbericht 2025
- KION GROUP AG: Die KION-Aktie mit Dividendenvorschlag und Ausschüttungsquote
- KION GROUP AG: Aktiendaten mit ISIN, WKN und Indexzugehörigkeit
- KION GROUP AG: Finanzkalender
Stand der Daten: 14. Oktober 2026. Dieser Beitrag ist eine Einordnung öffentlich verfügbarer Unternehmensangaben und keine Anlageempfehlung.
