
TKMS Aktie: Analyse, Zahlen und Prognose
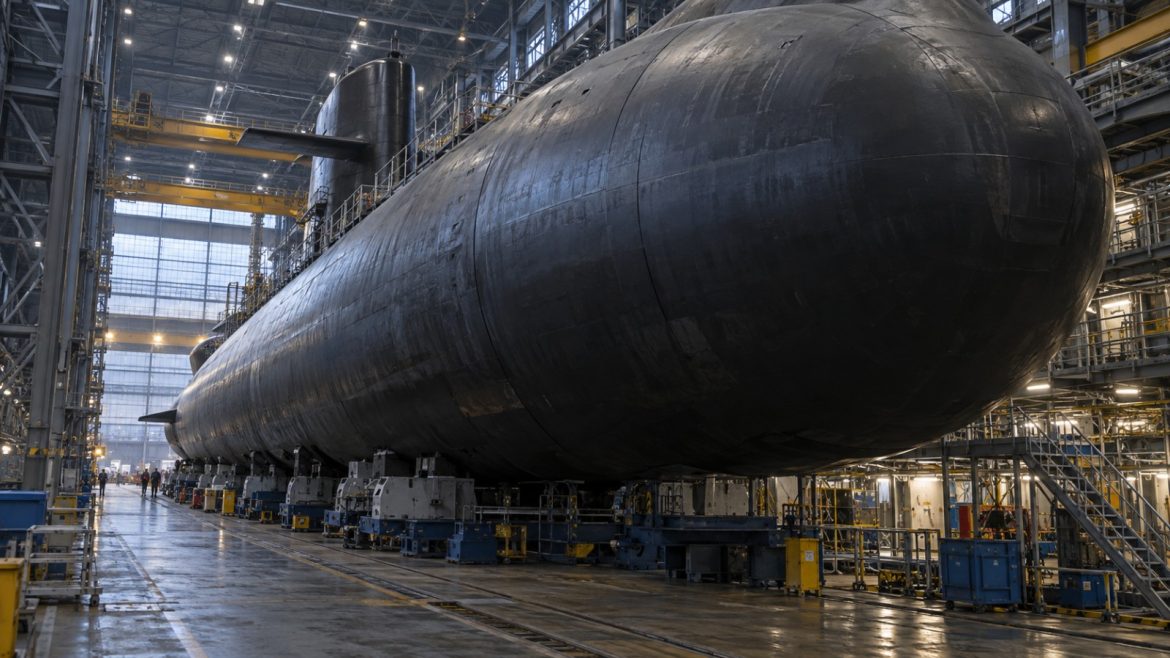
Die TKMS AG & Co. KGaA ist der jüngste MDAX-Wert: Erst am 20. Oktober 2025 wurde die frühere Marinesparte von thyssenkrupp als eigenständige Gesellschaft börsennotiert, am 22. Dezember 2025 folgte die Aufnahme in den MDAX. Das Unternehmen baut U-Boote, Überwasserkriegsschiffe und maritime Elektronik – mit rund 9.100 Mitarbeitenden auf Werften in Kiel, Wismar und im brasilianischen Itajaí.
Die entscheidende Zahl steht nicht in der Gewinn- und Verlustrechnung, sondern im Auftragsbuch: 20,1 Milliarden Euro Auftragsbestand zum 30. Juni 2026, nach eigener Rechnung acht Jahresumsätze. Der Umsatz legte im dritten Quartal um 37 Prozent zu, die Prognose wurde 2026 bereits zweimal angehoben.
Gleichzeitig drehte der Free Cashflow von plus 631 auf minus 204 Millionen Euro, und die Marge ging zurück. Dieses Portrait erklärt, warum beides gleichzeitig passiert, und ordnet ein, was bei einem so jungen Börsenwert noch offen ist.
Unternehmensprofil
| Satzungssitz | Essen; operativer Hauptsitz Werftstraße 112–114, 24143 Kiel |
| Börsengang | 20. Oktober 2025 durch Abspaltung von thyssenkrupp; MDAX-Aufnahme wirksam 22.12.2025 |
| Branche | Maritime Verteidigungstechnik |
| Segmente | Submarines, Surface Vessels, ATLAS ELEKTRONIK |
| Mitarbeitende | 9.115 Vollzeitstellen (30.06.2026), nach 8.407 zum 30.09.2025; rund 3.300 in Kiel |
| Vorstandsvorsitz | Oliver Burkhard |
| ISIN | DE000TKMS001 |
| WKN | TKMS00 |
| Index | MDAX, Prime Standard Frankfurt |
| Geschäftsjahr | 1. Oktober bis 30. September |
| Aktien | 63.523.647 Stückaktien, Grundkapital 63.523.647 Euro |
| Aktionäre (Stand Abspaltung) | thyssenkrupp AG 51,00 Prozent mit zwölfmonatiger Haltefrist ab Notierungsaufnahme, Alfried Krupp von Bohlen und Halbach-Stiftung 10,00 Prozent, Streubesitz 39,00 Prozent |
Kursverlauf
Der Chart zeigt den Wochenverlauf der fünf Jahre. Kursdaten über TradingView.
Das Geschäftsmodell
TKMS verdient Geld mit dem Bau, der Ausrüstung und dem Lebenszyklus-Service von U-Booten, Überwasserkriegsschiffen und maritimer Elektronik. Kunden sind ganz überwiegend Regierungen und internationale Organisationen; das Geschäft läuft über wenige, sehr große, mehrjährige Programme. Das ist für die Beurteilung zentral: Einzelne Vertragsabschlüsse bewegen den Auftragseingang um Milliardenbeträge, während der Umsatz über Jahre gleichmäßig anfällt.
Submarines ist mit 1.001 Millionen Euro Umsatz in den ersten neun Monaten 2025/26 das größte Segment. Gebaut werden konventionelle U-Boote der HDW-Klassen 209 und 214 Next Generation sowie der Klasse 212CD, dazu kommen die zugehörigen Services. Surface Vessels mit 408 Millionen Euro liefert Fregatten der MEKO-Familie und Spezialschiffe wie den Neubau der Polarstern. ATLAS ELEKTRONIK mit 612 Millionen Euro liefert U-Boot-Systeme, Minenkampfsysteme, unbemannte maritime Systeme, U-Jagd-Systeme, Marinewaffen und Kommunikationssysteme.
Entscheidend für das Geschäftsmodell ist der Auftragsbestand: 20.114 Millionen Euro zum 30. Juni 2026 gegenüber 18.232 Millionen Euro zum 30. September 2025, ein Plus von zehn Prozent. Die vom Unternehmen ausgewiesene Sales Coverage liegt bei 8,0 – rechnerisch acht Jahresumsätze im Buch. Das Verhältnis von Auftragseingang zu Umsatz lag in den ersten neun Monaten bei rund 2. TKMS erklärt, der aktuelle Bestand werde mit eigenen Werften abgearbeitet, prüft aber zugleich internationale Partnerschaften.
Eine Umsatzaufteilung nach Regionen veröffentlicht TKMS nicht. Die Projektpipeline ist jedoch erklärtermaßen international: Kanada als Vorzugslieferant für bis zu zwölf 212CD-Boote, Indien in finalen Vertragsverhandlungen über sechs U-Boote, Brasilien mit einer Absichtserklärung über vier weitere Fregatten, Deutschland mit vier MEKO-A-200-Fregatten und der F127-Luftverteidigungsfregatte sowie Großbritannien mit einem Auftrag für ein Torpedoabwehrsystem.
Die zuletzt gemeldeten Zahlen
Die folgenden Zahlen stammen aus der Quartalsmitteilung vom 12. August 2026 für das dritte Quartal und die ersten neun Monate des Geschäftsjahres 2025/26, das am 30. September endet.
| Kennzahl (Mio. Euro) | 9M 2025/26 | 9M 2024/25 | Veränderung |
|---|---|---|---|
| Umsatz | 1.890 | 1.587 | +19 % |
| Auftragseingang | 3.617 | 8.598 | −58 % |
| Auftragsbestand (30.06.2026) | 20.114 | 18.232 (30.09.2025) | +10 % |
| Bereinigtes EBIT | 110 | 98 | +13 % |
| Bereinigte EBIT-Marge | 5,8 % | 6,1 % | −0,3 Punkte |
| EBIT (berichtet) | 101 | 92 | +10 % |
| EBITDA | 167 | 149 | +13 % |
| Nettoergebnis | 56 | 75 | −25 % |
| Ergebnis je Aktie | 0,77 Euro | 1,15 Euro | −0,38 Euro |
| Operativer Cashflow | −121 | 719 | Vorzeichenwechsel |
| Free Cashflow | −204 | 631 | Vorzeichenwechsel |
| Eigenkapitalquote | 19,9 % | 20,1 % (30.09.2025) | −0,2 Punkte |
| Netto-Finanzvermögen | 834 | 1.313 (30.09.2025) | −37 % |
Im dritten Quartal allein stieg der Umsatz um 37 Prozent auf 722 Millionen Euro, das bereinigte EBIT um elf Prozent auf 50 Millionen Euro – bei einer Marge von 6,9 Prozent nach 8,5 Prozent. Nach Segmenten verteilten sich Umsatz und bereinigtes EBIT über neun Monate so, Vorjahr in Klammern: Submarines 1.001 zu 46 (854 zu 11), Surface Vessels 408 zu 30 (368 zu 30) und ATLAS ELEKTRONIK 612 zu 59 (480 zu 45). Zwei Hinweise zur Einordnung: Der Einbruch des Auftragseingangs und der Umschwung beim Free Cashflow sind im Wesentlichen Basiseffekte. Das Vorjahr enthielt laut Unternehmen die Erweiterung des 212CD-Programms und den Neubau der Polarstern sowie hohe Kundenanzahlungen; im laufenden Jahr stehen planmäßige projektbezogene Mittelabflüsse dagegen. Außerdem weicht in der Quartalsmitteilung das Kennzahlen-EBIT von 101 Millionen Euro vom operativen Ergebnis der Gewinn- und Verlustrechnung von 98 Millionen Euro ab, ohne dass die Differenz erläutert wird.
Prognose für das laufende Geschäftsjahr
Die Prognose für das Geschäftsjahr 2025/26 wurde am 12. August 2026 angehoben. Erwartet werden nun ein Umsatzwachstum von zehn bis zwölf Prozent statt zuvor zwei bis fünf Prozent, ein bereinigtes EBIT von 130 bis 160 Millionen Euro statt zuvor 100 bis 150 Millionen Euro sowie eine bereinigte EBIT-Marge von bis zu 6,5 Prozent statt zuvor über sechs Prozent. Die Investitionen sollen rund 200 Millionen Euro betragen nach 164 Millionen Euro im Vorjahr. Zum Vergleich die Werte von 2024/25: 2.171 Millionen Euro Umsatz und 131 Millionen Euro bereinigtes EBIT bei sechs Prozent Marge.
Nach Segmenten erwartet TKMS deutliche Umsatzsteigerungen bei ATLAS ELEKTRONIK und Surface Vessels sowie einen moderaten Anstieg bei Submarines. Die Prognose wurde 2026 zweimal angehoben: erstmals im Februar mit den Quartalszahlen, bestätigt im Mai und erneut angehoben im August.
Als Mittelfristziele bestätigt das Unternehmen ein durchschnittliches jährliches Umsatzwachstum von rund zehn Prozent, eine bereinigte EBIT-Marge von über sieben Prozent und einen kumulierten Free Cashflow von über 400 Millionen Euro über drei Geschäftsjahre, ermittelt ab 2025/26 und erstmals berichtet für den Zeitraum ab 2027/28.
Dividende
TKMS hat bisher keine Dividende gezahlt. Das Unternehmen ist erst seit dem 20. Oktober 2025 notiert; das erste volle Geschäftsjahr als börsennotierte Gesellschaft endete am 30. September 2026, der erste Jahresfinanzbericht erscheint am 7. Dezember 2026.
Die Dividendenpolitik ist allerdings bereits veröffentlicht: Angestrebt wird eine jährliche Ausschüttung von rund 30 bis 50 Prozent des den Aktionären zurechenbaren Konzernjahresüberschusses, ermittelt nach HGB. Die Ausschüttung hängt laut Unternehmen vom ausschüttungsfähigen Bilanzgewinn, rechtlichen Beschränkungen, der Free-Cashflow-Deckung und den Marktbedingungen ab. Die Politik gilt beginnend mit dem Geschäftsjahr, das am 30. September 2026 endete – die erste Dividendenentscheidung steht also unmittelbar an.
Was das Geschäft antreibt
- Auftragsbestand von 20,1 Milliarden Euro zum 30. Juni 2026, ein Plus von zehn Prozent seit Ende September 2025, bei einer vom Unternehmen ausgewiesenen Sales Coverage von acht Jahren.
- Kanada: Am 6. Juli 2026 wurde TKMS als Vorzugslieferant für das kanadische Patrouillen-U-Boot-Programm ausgewählt, über bis zu zwölf Boote der Klasse 212CD. Seit dem 10. August 2026 läuft die Planungsphase gemeinsam mit Deutschland, Norwegen und Kanada; die finale Vertragszeichnung stand zum Zeitpunkt der Quartalsmeldung noch aus.
- Deutschland, Überwasserschiffe: Vertrag über vier MEKO-A-200-Fregatten mit Option auf vier weitere im Juli 2026; die Freigabe für vier weitere erfolgte durch den Haushaltsausschuss am 8. Oktober 2026. Bei der F127-Luftverteidigungsfregatte ist ein von TKMS geführtes Joint Venture alleiniger Bieter.
- ATLAS ELEKTRONIK als Wachstumstreiber: Neunmonatsumsatz plus 28 Prozent auf 612 Millionen Euro, bereinigtes EBIT plus 31 Prozent auf 59 Millionen Euro, Auftragseingang von 1.950 Millionen Euro nach 235 Millionen Euro im Vorjahr. Am 17. September 2026 folgte ein Auftrag des britischen Verteidigungsministeriums für ein Torpedoabwehrsystem.
- Internationale Partnerschaften: Angestrebte Kooperationsrahmen mit Navantia in Spanien und Fincantieri in Italien bis Jahresende 2026 sowie mit EDGE für Unterwasserschutz und -überwachung seit dem 25. September 2026. In Deutschland liegt seit Januar 2026 ein unverbindliches Angebot für German Naval Yards Kiel vor; die Gespräche laufen mit offenem Ausgang.
- Technologie: TKMS erhielt als erstes Unternehmen eine Grundsatzzulassung für ein extra großes unbemanntes Unterwasserfahrzeug.
Welche Risiken das Unternehmen selbst nennt
- Abhängigkeit von Verteidigungsbudgets: Geopolitische und makroökonomische Entwicklungen können die Verteidigungs- und Sicherheitsausgaben von Regierungen senken, die den Großteil der Kunden ausmachen. Kürzungen von Marinebudgets oder Verzögerungen bei bereits zugewiesenen Mitteln könnten den Umsatz wesentlich beeinträchtigen.
- Exportkontrolle und Protektionismus: Exportkontrollvorschriften, Importbeschränkungen sowie staatliche oder industrielle Bevorzugung heimischer Anbieter können den Absatz begrenzen.
- Kundenkonzentration: Ein erheblicher Teil des Umsatzes stammt von einer begrenzten Zahl großer Kunden.
- Lieferketten – vom Unternehmen als wesentlich eingestuft: Störungen können langlaufende Projekte treffen. Steigende Lizenzkosten und neue Lizenzmodelle für Hard- und Software werden ausdrücklich als wachsender Fokusbereich genannt.
- Qualität und Projektausführung: Die Aufrechterhaltung hoher Produkt-, Prozess- und Lieferqualität sei entscheidend für den künftigen Erfolg – bei komplexen, langlaufenden Verträgen ein wesentlicher Ergebnishebel.
- Cyber- und Nachrichtendienstbedrohungen: Angriffe auf IT-Infrastruktur und Geschäftsgeheimnisse, Drohnenüberflüge und Ansprachen von Mitarbeitenden. Das Unternehmen stellt fest, dass weder Einzelrisiken noch das kumulierte Risikoportfolio den Fortbestand gefährden.
Wettbewerb
TKMS ist eine der wenigen Gesellschaften im MDAX, die ihre Wettbewerber ausdrücklich benennt – der Börsenprospekt tut das detailliert. Im europäischen Markt für U-Boote und Überwasserkriegsschiffe konkurriert das Unternehmen nach eigener Darstellung mit Naval Group in Frankreich, BAE Systems in Großbritannien, Fincantieri in Italien, Navantia in Spanien, Naval Vessels Lürssen in Deutschland, Damen in den Niederlanden und Saab in Schweden. Für ATLAS ELEKTRONIK beschreibt der Prospekt den Wettbewerb als stärker fragmentiert und nennt die Thales Group, Ultra, Rohde & Schwarz und Hensoldt. Als Wettbewerbsparameter führt der Prospekt Preis, Qualität, Innovation, Lieferzeiten, Design sowie Engineering-Support- und Reparatur-Know-how an.
Zur eigenen Position macht TKMS konkrete Angaben: Man sei eines der weltweit führenden Unternehmen im Marineverteidigungssektor, im erreichbaren Markt führender Anbieter konventioneller U-Boote auf Basis der Lieferungen zwischen 2015 und 2024 sowie ein Top-3-Anbieter mittelgroßer Überwasserkriegsschiffe; ATLAS ELEKTRONIK halte eine starke Position bei integrierten Sonarsystemen. Zur MDAX-Aufnahme bezeichnete sich das Unternehmen als das einzige vollständig integrierte Systemhaus für maritime Verteidigung in Europa. Bemerkenswert ist, dass mehrere der genannten Wettbewerber zugleich als mögliche Partner adressiert werden: Mit Navantia und Fincantieri strebt TKMS Kooperationsrahmen bis Jahresende 2026 an.
Termine
| Datum | Ereignis |
|---|---|
| 07.12.2026 | Veröffentlichung des ersten Jahresfinanzberichts für das Geschäftsjahr 2025/26 |
| 07.11. bis 07.12.2026 | Closed Period |
| 23.11. bis 06.12.2026 | Quiet Period |
| 11.01. bis 10.02.2027 | Closed Period |
| 27.01. bis 09.02.2027 | Quiet Period |
Fazit
Die Zahlen zeigen ein Unternehmen, das in der Umsatzphase eines zuvor gefüllten Auftragsbuchs steht. Der Umsatz legte im dritten Quartal um 37 Prozent und über neun Monate um 19 Prozent zu, das bereinigte EBIT um elf beziehungsweise 13 Prozent. Die bereinigte Marge ging dabei sowohl im Quartal von 8,5 auf 6,9 Prozent als auch über neun Monate von 6,1 auf 5,8 Prozent zurück – das Umsatzwachstum war also margenverwässernd. Das Nettoergebnis fiel über neun Monate um 25 Prozent auf 56 Millionen Euro, das Ergebnis je Aktie von 1,15 auf 0,77 Euro.
Zwei Größen bewegen sich gegenläufig zum Umsatz. Der Free Cashflow drehte von plus 631 auf minus 204 Millionen Euro, das Netto-Finanzvermögen schrumpfte binnen neun Monaten von 1.313 auf 834 Millionen Euro. Das Unternehmen führt das auf planmäßige projektbezogene Mittelabflüsse und den hohen Vorjahresvergleich aus Anzahlungen für das 212CD-Programm zurück. Zugleich wuchs der Auftragsbestand auf 20,1 Milliarden Euro, und die Prognose wurde im August zum zweiten Mal binnen eines halben Jahres angehoben.
Daraus ergeben sich fünf offene Fragen. Ab wann kehrt der Free Cashflow in den positiven Bereich zurück – das Mittelfristziel von kumuliert über 400 Millionen Euro wird erst für den Zeitraum ab 2027/28 erstmals berichtet. Lässt sich die Mittelfristmarge von über sieben Prozent erreichen, wenn die Marge im laufenden Jahr bei bis zu 6,5 Prozent liegen soll und zuletzt rückläufig war? Wird der kanadische Auftrag, für den TKMS Vorzugslieferant ist, in einen gezeichneten Vertrag überführt, und wann? Wie entwickelt sich die Eigenkapitalquote von 19,9 Prozent bei weiter wachsendem Projektvolumen? Und wie verhält sich thyssenkrupp nach Ablauf der zwölfmonatigen Haltefrist auf die 51-Prozent-Beteiligung, die mit dem 20. Oktober 2025 zu laufen begann? Der erste Jahresfinanzbericht am 7. Dezember 2026 dürfte zu einigen Punkten mehr zeigen.
Fragen und Antworten
Seit wann ist die TKMS Aktie börsennotiert?
Seit dem 20. Oktober 2025. Die frühere Marinesparte von thyssenkrupp wurde im Verhältnis einer TKMS-Aktie je 20 thyssenkrupp-Aktien abgespalten; die Zuteilung erfolgte am 17. Oktober 2025. Die MDAX-Aufnahme wurde am 4. Dezember 2025 bekanntgegeben und war zum 22. Dezember 2025 wirksam.
Wem gehört TKMS?
Zum Stichtag der Abspaltung hielt thyssenkrupp 51,00 Prozent, mit einer zwölfmonatigen Haltefrist ab Notierungsaufnahme. Die Alfried Krupp von Bohlen und Halbach-Stiftung hält 10,00 Prozent, der Streubesitz beträgt 39,00 Prozent. Eine aktuellere Aufstellung veröffentlicht das Unternehmen nicht.
Was macht TKMS?
Das Unternehmen baut und wartet U-Boote, Überwasserkriegsschiffe und maritime Elektronik. Die drei Segmente heißen Submarines für konventionelle U-Boote, Surface Vessels für Fregatten und Spezialschiffe sowie ATLAS ELEKTRONIK für Sonar-, Minenkampf- und Kommunikationssysteme.
Wie groß ist der Auftragsbestand von TKMS?
20,1 Milliarden Euro zum 30. Juni 2026, nach 18,2 Milliarden Euro Ende September 2025. Das Unternehmen weist dazu eine Sales Coverage von 8,0 aus – rechnerisch acht Jahresumsätze im Buch.
Zahlt TKMS eine Dividende?
Bisher nicht, da das Unternehmen erst seit Oktober 2025 notiert ist. Die Dividendenpolitik sieht eine Ausschüttung von rund 30 bis 50 Prozent des Konzernjahresüberschusses nach HGB vor und gilt beginnend mit dem Geschäftsjahr, das am 30. September 2026 endete. Die erste Entscheidung steht damit unmittelbar an.
Warum ist der Free Cashflow negativ, obwohl der Umsatz stark wächst?
Wegen Basiseffekten und der Projektphase. Im Vorjahreszeitraum gab es hohe Kundenanzahlungen aus dem 212CD-Programm, im laufenden Jahr stehen planmäßige projektbezogene Mittelabflüsse dagegen. Der Free Cashflow drehte dadurch von plus 631 auf minus 204 Millionen Euro über neun Monate.
Quellen
- TKMS AG & Co. KGaA: Quartalsmitteilung zum dritten Quartal und Neunmonatszeitraum 2025/26
- TKMS AG & Co. KGaA: Wertpapierprospekt vom 13.10.2025 mit Risikofaktoren und Wettbewerbern
- TKMS AG & Co. KGaA: Aktieninformationen mit ISIN, Aktionärsstruktur und Dividendenpolitik
- TKMS AG & Co. KGaA: Finanzkalender
- TKMS AG & Co. KGaA: Pressemitteilung zur MDAX-Aufnahme
Stand der Daten: 14. Oktober 2026. Dieser Beitrag ist eine Einordnung öffentlich verfügbarer Unternehmensangaben und keine Anlageempfehlung.
