Orderbuch: was die Markttiefe zeigt und was sie verschweigt
Das Orderbuch ist die nach Preis geordnete Liste der offenen Kauf- und Verkaufsaufträge eines Handelsplatzes. Es zeigt, zu welchen Kursen gerade wie viele Stücke gesucht und angeboten werden. Was es nicht zeigt, ist ein einziges abgeschlossenes Geschäft. Dafür steht das Band der Ausführungen unter Time and Sales, und aus dieser Trennung entsteht nahezu jedes Missverständnis über die Markttiefe.
Innerhalb der Orderflow-Analyse ist das Orderbuch die Datenquelle mit der kürzesten Haltbarkeit. Ein Eintrag kann in derselben Sekunde entstehen und wieder verschwinden, in der man ihn abliest. Diese Seite beschreibt den Aufbau, die beiden gängigen Darstellungsformen, die bekannten Verzerrungen und die Stellen, an denen die Deutung aufhört.
Geldseite, Briefseite und Preisstufen
Das Buch hat zwei Hälften. Auf der Geldseite stehen die Kaufaufträge, auf der Briefseite die Verkaufsaufträge, beide gestaffelt nach Preisstufen. Die Stufen entsprechen dem kleinsten handelbaren Kursabstand des Kontrakts oder der Aktie, dem Tick. Zu jeder Stufe gehört eine Stückzahl, nämlich die Summe der dort hinterlegten Mengen. Der höchste Kauf- und der niedrigste Verkaufspreis bilden die Spitze des Buches, ihr Abstand ist der Spread.
Unterhalb und oberhalb der Spitze folgen weitere Stufen, deren Anzahl von der Datenanbindung abhängt. Manche Anbindungen liefern nur die beste Stufe, andere eine festgelegte Zahl von Stufen, andere das vollständige Buch. Was auf dem Bildschirm als Tiefe erscheint, ist also zuerst eine Eigenschaft des Abonnements und erst danach eine Eigenschaft des Marktes.
Welcher Auftrag innerhalb einer Preisstufe zuerst bedient wird, regelt das Matching-Verfahren des Handelsplatzes. Neben reiner Zeitpriorität sind bei einzelnen Kontrakten anteilige Verfahren in Gebrauch. Das steht in den Handelsbedingungen der jeweiligen Börse und nicht im Buch selbst, lässt sich aus der Darstellung also nicht ablesen. Für die Frage, wie lange eine eigene Limit-Order auf Ausführung wartet, ist es trotzdem entscheidend.
Market-by-Price und Market-by-Order
Die verbreitete Darstellung fasst alle Aufträge einer Preisstufe zu einer Zahl zusammen. Diese Form wird Market-by-Price genannt. Man sieht, dass auf einer Stufe eine bestimmte Menge liegt, aber nicht, ob sie von einem einzigen Auftrag oder von vielen kleinen stammt. Für die Deutung ist das ein erheblicher Unterschied, denn eine einzelne große Order verschwindet mit einer einzigen Stornierung, viele kleine nicht.
Market-by-Order liefert stattdessen die einzelnen Aufträge je Stufe samt ihrer Reihenfolge in der Warteschlange. Damit werden Zugänge, Stornierungen und Verschiebungen auf Auftragsebene sichtbar. Diese Daten gibt es nur dort, wo Handelsplatz und Datenanbindung sie anbieten, und sie bleiben anonym: eine Order lässt sich keinem Teilnehmer zuordnen. Programme wie Bookmap werten solche Ströme aus, sofern die Quelle sie hergibt.
| Darstellungsform | Was sichtbar ist | Grenze |
|---|---|---|
| Spitze des Buches (Top of Book) | Bester Kauf- und Verkaufspreis mit Menge | Keine Aussage über die Stufen dahinter |
| Market-by-Price, aggregiert je Stufe | Summe der Stückzahlen pro Preisstufe | Einzelne Aufträge und Warteschlange nicht unterscheidbar |
| Market-by-Order | Einzelne Aufträge je Stufe mit Reihenfolge | Nur wo Handelsplatz und Anbindung sie liefern, Teilnehmer bleiben anonym |
| Iceberg mit sichtbarer Spitze | Nur die angezeigte Teilmenge | Gesamtmenge unbekannt, Nachladen erst im Rückblick erkennbar |
| Buch eines einzelnen Handelsplatzes | Auftragslage dieses Platzes | Bei mehreren Handelsplätzen nur ein Ausschnitt |
| DOM-Leiter im Programm | Tiefe bis zur abonnierten Stufenzahl | Zusammenfassung und Skalierung je Software unterschiedlich |
Absichtserklärungen, keine Geschäfte
Jeder Eintrag im Buch ist ein Angebot, kein Vollzug. Eine Limit-Order darf bis zur Ausführung jederzeit storniert oder geändert werden, und genau das geschieht laufend. Eine große Menge auf einer Stufe sagt deshalb nichts darüber, ob sie noch dort liegt, wenn der Kurs sie erreicht. Tatsachen sind nur Geschäfte, und Geschäfte stehen im Band, nicht im Buch.
Die Gegenprobe gehört zu jeder Beobachtung dieser Art. Verschwindet eine Menge aus einer Preisstufe, kann sie storniert worden sein oder ausgeführt. Beides sieht im aggregierten Buch gleich aus. Erst der Vergleich mit dem Band zeigt, welcher der beiden Fälle vorlag, und bei großen Einzelabschlüssen ist dieser Vergleich der einzige Weg zu einer belastbaren Aussage.
Spoofing und die Grenzen des Nachweises
Als Spoofing bezeichnet man das Erteilen von Aufträgen ohne Ausführungsabsicht, um andere Teilnehmer über die Auftragslage zu täuschen. Das ist keine Grauzone. Artikel 12 der Marktmissbrauchsverordnung (EU) Nr. 596/2014 führt das Erteilen und das anschließende Zurückziehen von Aufträgen ohne Ausführungsabsicht ausdrücklich unter den Beispielen für Marktmanipulation, und die Aufsicht verfolgt entsprechende Fälle.
Daraus folgt aber nicht, dass man Spoofing am Bildschirm erkennen kann. Eine hohe Stornoquote ist kein Beweis. Market Maker und Quotierer stornieren und erneuern ihre Aufträge fortlaufend, weil sich Referenzkurse, Absicherung und Risikovorgaben ändern. Ein auffälliges Verhältnis von Aufträgen zu Abschlüssen ist in automatisierten Märkten der Normalfall und keine Anomalie. Der Unterschied zwischen zulässiger Quotierung und Manipulation liegt in der Absicht, und Absicht steht in keinem Datenfeld.
Praktisch heißt das: Wer eine große Order sieht, die vor dem Kurs zurückweicht, hat eine Beobachtung und keine Erklärung. Dieselbe Bewegung entsteht, wenn ein Teilnehmer seine Absicherung anpasst, wenn ein Auftrag am Nachbarplatz ausgeführt wurde oder wenn ein Algorithmus seine Quotierung neu rechnet. Eine Bewertung bleibt den Handelsüberwachungsstellen und der Aufsicht vorbehalten, die Zugriff auf Auftragsdaten mit Teilnehmerkennung haben.
Iceberg-Orders und die unsichtbare Menge
Viele Handelsplätze erlauben Aufträge, von denen nur eine festgelegte Teilmenge im Buch angezeigt wird. Wird diese Spitze ausgeführt, rückt automatisch die nächste Teilmenge nach, bis die Gesamtmenge abgearbeitet ist. Solche Iceberg-Orders sind ein reguläres Auftragsmerkmal und in den Handelsbedingungen der Börsen beschrieben. Sie führen dazu, dass die angezeigte Tiefe die tatsächlich vorhandene Menge unterschätzt.
Erkennbar wird das Muster erst im Nachhinein: An einer Preisstufe wird deutlich mehr Volumen abgeschlossen, als dort je angezeigt war. Im Footprint-Chart fällt eine solche Stufe durch ihren Umsatz auf. Die Gegenprobe ist auch hier zwingend. Dasselbe Bild entsteht, wenn mehrere unabhängige Teilnehmer nach jeder Ausführung neue Aufträge auf derselben Stufe einstellen. Ob eine verdeckte Gesamtmenge oder schlicht anhaltendes Interesse dahinterstand, lässt sich aus der öffentlichen Datenlage nicht entscheiden.
Ein Handelsplatz ist nicht der Markt
Man sieht immer nur das Buch des Platzes, an den die Software angebunden ist. Bei Aktien ist das ein grundsätzliches Problem, denn dieselbe Aktie wird an regulierten Märkten, auf multilateralen Handelssystemen und über systematische Internalisierer gehandelt, dazu kommen außerbörslich abgeschlossene Geschäfte. Das Buch eines einzelnen deutschen Handelsplatzes beschreibt dann die Lage in Frankfurt und nicht die Lage in diesem Wert. Ein europaweit konsolidierter Datenticker ist Gegenstand der laufenden Arbeiten zur Marktstrukturregulierung, weshalb der jeweils gültige Stand bei der ESMA nachzusehen ist.
Bei zentral gehandelten Terminkontrakten ist die Lage einfacher. Der DAX-Future wird an einem Handelsplatz gehandelt, dessen Buch damit nahezu den gesamten sichtbaren Markt für diesen Kontrakt abbildet. Vollständig ist auch das nicht, weil Blockgeschäfte und ausgehandelte Abschlüsse neben dem Buch zustande kommen und erst anschließend gemeldet werden. Für die Markttiefe gilt trotzdem: bei Futures ist der Ausschnitt groß, bei Aktien klein.
Die DOM-Oberfläche als Bedienelement
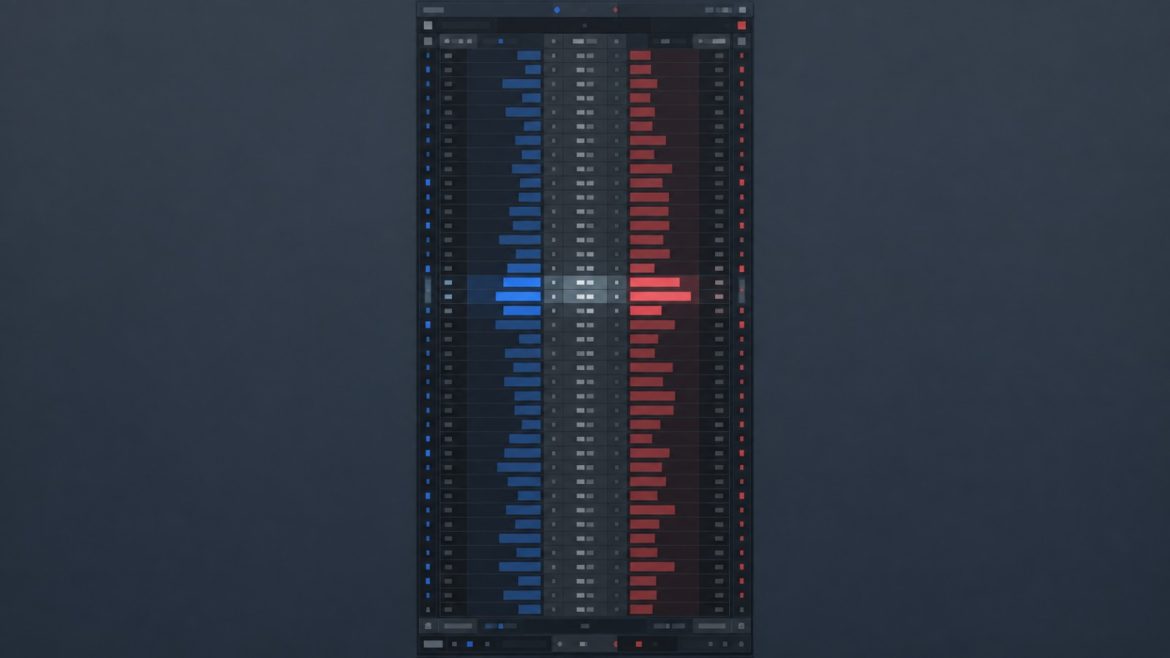
Depth of Market, kurz DOM, bezeichnet in den Programmen die senkrechte Leiter mit den Preisstufen in der Mitte und den Mengen beider Seiten links und rechts. Diese Oberfläche ist nicht nur Anzeige, sondern Eingabegerät: Aufträge werden durch Klick auf eine Stufe erteilt, verschoben und gelöscht. Jigsaw Trading und andere Anbieter bauen ihre Bedienung um genau diese Leiter, und die Programme unterscheiden sich hier stärker in der Bedienung als in den Daten.
Zwei Punkte folgen daraus. Erstens hängt das Bild von Einstellungen ab: Wie viele Stufen gezeigt werden, ob Mengen zu Blöcken zusammengefasst und wie Zahlen farblich hervorgehoben werden, entscheidet die Konfiguration. Zwei Bildschirme desselben Marktes können deshalb verschieden aussehen, ohne dass einer falsch rechnet. Zweitens ist die Nähe von Anzeige und Auftragserteilung ein Bedienrisiko, das die Handbücher der Hersteller beschreiben und das sich nur durch Übung in einer Testumgebung verringern lässt.
Häufige Fragen
Zeigt das Orderbuch, wohin der Kurs läuft
Nein. Es zeigt die gegenwärtige Auftragslage, die sich ohne Vorankündigung ändern darf. Aus einer Übermacht auf einer Seite folgt keine Richtung, weil die Aufträge storniert werden können, bevor der Kurs sie erreicht.
Was unterscheidet Market-by-Price von Market-by-Order
Market-by-Price nennt die Summe je Preisstufe, Market-by-Order die einzelnen Aufträge samt Reihenfolge. Die zweite Form macht Zugänge und Stornierungen auf Auftragsebene sichtbar, verlangt aber eine Datenanbindung, die sie überträgt.
Lässt sich Spoofing am Bildschirm erkennen
Nicht zuverlässig. Eine hohe Stornoquote entsteht auch durch zulässiges Quotieren und Absichern. Der Unterschied liegt in der Ausführungsabsicht, die aus öffentlichen Marktdaten nicht hervorgeht.
Wie erkennt man eine Iceberg-Order
Nur rückblickend, wenn an einer Stufe mehr Volumen abgeschlossen wurde als dort angezeigt war. Dasselbe Bild erzeugen mehrere Teilnehmer, die nacheinander neue Aufträge auf derselben Stufe einstellen.
Ist das Buch bei Aktien und Futures gleich aussagekräftig
Nein. Bei zentral gehandelten Kontrakten deckt ein Buch fast den ganzen sichtbaren Handel ab, bei Aktien mit mehreren Handelsplätzen nur einen Teil davon.
Braucht man Markttiefe für die Orderflow-Analyse
Nicht zwingend. Profile, Footprint und Delta werden aus ausgeführten Geschäften gerechnet und kommen ohne Buch zustande. Die Markttiefe ergänzt die Beobachtung, ersetzt die Abschlussdaten aber nicht.
Quellen
- Eurex, Handelsbedingungen und Marktmodell mit den Regeln zu Matching, Iceberg-Orders und Blockhandel: eurex.com
- Deutsche Börse, Market Data and Services mit den Datenprodukten zur Markttiefe: deutsche-boerse.com
- CME Group, Dokumentation zu Market Depth sowie zu Market-by-Order-Daten: cmegroup.com
- Verordnung (EU) Nr. 596/2014 über Marktmissbrauch, Artikel 12 und Anhang I: eur-lex.europa.eu
- BaFin, Hinweise und Auslegungsentscheidungen zum Verbot der Marktmanipulation: bafin.de
- ESMA, Fragen und Antworten zur Marktmissbrauchsverordnung und Arbeiten zum konsolidierten Datenticker: esma.europa.eu
- Sierra Chart, Programmdokumentation zur Markttiefe und zur DOM-Darstellung: sierrachart.com
Wie Markttiefe, Abschlussdaten und Software in der Praxis zusammenhängen, ist im Überblick unter Trading dargestellt. Dieser Beitrag ist keine Anlageberatung; der Handel mit Hebelprodukten kann zum Totalverlust des eingesetzten Kapitals führen.