
Südzucker hat am Donnerstagmorgen den Bericht zum ersten Halbjahr des Geschäftsjahres 2026/27 vorgelegt, das vom 1. März bis zum 31. August 2026 lief. Der Konzernumsatz blieb mit 4.188 Millionen Euro praktisch unverändert (Vorjahr: 4.199 Millionen). Das operative Konzern-EBITDA stieg dagegen von 189 auf 303 Millionen Euro. Der Blick auf die Segmente zeigt, woher dieser Sprung kommt – und woher nicht.
| Xetra, 8. Oktober 2026 | Südzucker |
|---|---|
| Eröffnung | 12,40 € |
| Tageshoch | 12,60 € |
| Tagestief | 11,66 € |
| Schlusskurs | 11,84 € |
| Veränderung zum Vortag | −4,52 Prozent |
| Tagesumsatz | 3,22 Mio. € (270.459 Stück) |
| Vortag zum Vergleich | 1,30 Mio. € (104.773 Stück) |
Die Aktie eröffnete exakt auf dem Vortagesschluss, stieg zunächst auf 12,60 Euro und gab danach bis auf 11,66 Euro nach. Der Tagesumsatz lag mit 3,22 Millionen Euro etwa zweieinhalbmal so hoch wie am Vortag.
Die fünf Segmente im Vergleich
| Segment | Umsatz H1 26/27 | Vorjahr | op. EBITDA | Vorjahr |
|---|---|---|---|---|
| Zucker | 1.269 Mio. € | 1.389 Mio. € | −24 Mio. € | −46 Mio. € |
| Spezialitäten | 1.131 Mio. € | 1.076 Mio. € | 140 Mio. € | 115 Mio. € |
| Frucht | 894 Mio. € | 858 Mio. € | 83 Mio. € | 87 Mio. € |
| Stärke | 456 Mio. € | 474 Mio. € | 36 Mio. € | 29 Mio. € |
| CropEnergies | 438 Mio. € | 402 Mio. € | 68 Mio. € | 4 Mio. € |
| Konzern | 4.188 Mio. € | 4.199 Mio. € | 303 Mio. € | 189 Mio. € |
Von den 114 Millionen Euro zusätzlichem operativen EBITDA stammen 64 Millionen aus CropEnergies, also aus dem Ethanolgeschäft, dessen Ergebnis sich von 4 auf 68 Millionen Euro vervielfacht hat. Weitere 25 Millionen kommen aus den Spezialitäten, 22 Millionen aus der geringeren Verlustzone im Zuckersegment und 7 Millionen aus der Stärke. Das Fruchtsegment gab 4 Millionen ab.
Zucker verdient weiterhin kein Geld
Das namensgebende Segment liegt mit minus 24 Millionen Euro weiter im negativen Bereich. Der Umsatz sank um 120 Millionen Euro, was Südzucker auf nochmals niedrigere Zuckerpreise und eine geringere Absatzmenge zurückführt. Dass das Ergebnis trotzdem besser ausfiel als im Vorjahr, erklärt der Konzern mit reduzierten Herstellkosten in der Kampagne 2025.
Im zweiten Quartal kam ein zusätzlicher Posten hinzu: Leerkosten. Weil die Verarbeitungskapazitäten in der Kampagne 2026 voraussichtlich nicht ausgelastet werden, fallen Kosten für stillstehende Anlagen an. Dieser Posten wird das zweite Halbjahr stärker treffen als das erste, denn die Kampagne läuft im Herbst.
Die Dürre ist das eigentliche Thema
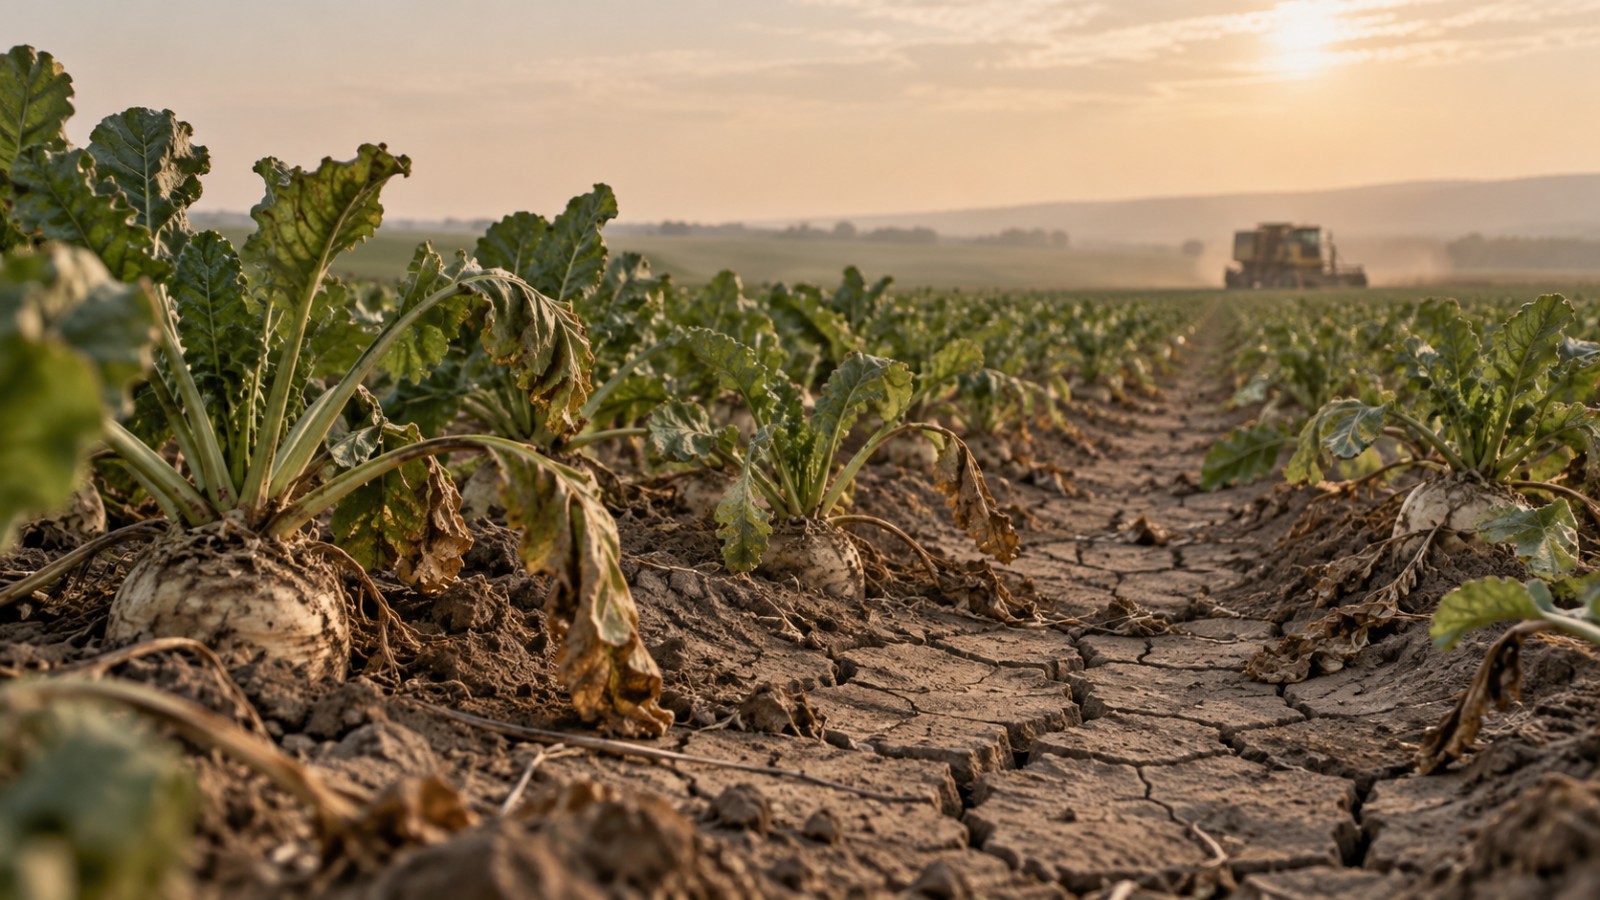
Südzucker widmet der Ernte einen eigenen Abschnitt, und er fällt deutlich aus. Nach einem guten Saisonstart führten anhaltende Hitze und außergewöhnlich geringe Niederschläge seit Juni zu einer ausgeprägten Dürre. Besonders betroffen waren Süddeutschland und Frankreich. Hinzu kommen Pflanzenkrankheiten: SBR und Stolbur in Süddeutschland, Virusvergilbung sowie Lixus- und Rhizopus-Schäden in Frankreich. Die Regenfälle im August konnten die Folgen nur teilweise abmildern.
Aus geringeren Anbauflächen und deutlich schwächeren Ertragserwartungen folgt für die Kampagne 2026 eine deutlich geringere Zuckerproduktionsmenge als im Vorjahr. Eine Zahl dazu nennt die Mitteilung nicht.
Die Prognose wurde Ende September angehoben
| Geschäftsjahr 2026/27 | bisher | jetzt | Vorjahr |
|---|---|---|---|
| Konzernumsatz | 8,1 bis 8,5 Mrd. € | 8,3 bis 8,7 Mrd. € | 8,4 Mrd. € |
| Operatives Konzern-EBITDA | 480 bis 680 Mio. € | 540 bis 680 Mio. € | 535 Mio. € |
| ROCE | — | deutlicher Anstieg erwartet | 2,7 Prozent |
Angehoben wurde jeweils nur die Untergrenze, die Obergrenze beim EBITDA blieb bei 680 Millionen Euro stehen. Die Anpassung erfolgte bereits am 28. September 2026 per Insiderinformation, also zehn Tage vor dem Halbjahresbericht. Für das zweite Halbjahr ergibt sich aus der Spanne rechnerisch ein operatives EBITDA zwischen 237 und 377 Millionen Euro.
Einordnung
Aus Sicht der Marktteilnehmer stellt sich nach diesem Halbjahr vor allem eine Frage: Wie belastbar ist der Ergebnissprung? Mehr als die Hälfte der Verbesserung stammt aus CropEnergies, und der Konzern nennt dafür zwei Gründe, die beide von Marktpreisen abhängen – deutlich höhere Preise für erneuerbares Ethanol und deutlich niedrigere Nettorohstoffkosten. Ob sich diese Konstellation halten lässt, sagt die Mitteilung nicht, und Südzucker nennt dazu keine Erwartung.
Vorstandschef Dr. Niels Pörksen verweist auf die eigenen Maßnahmen: Man arbeite in der gesamten Gruppe daran, die Effizienz zu steigern und die Kosten entlang der Wertschöpfungskette zu senken, sei auf einem guten Weg und sehe erste Erfolge. In der konkretisierten Prognose spiegelten sich diese ersten Erfolge wider.
Gegen das zweite Halbjahr sprechen zwei bekannte Größen: die Leerkosten aus der unterausgelasteten Kampagne und die geringere Zuckerproduktion infolge der Dürre. Beides steht in der Mitteilung, beides ist nicht beziffert.
Die Aktie drehte im Tagesverlauf deutlich. Am Vormittag stieg sie bis auf 12,60 Euro, rutschte dann bis auf 11,66 Euro und schloss bei 11,84 Euro – 4,52 Prozent unter dem Vortagesschluss von 12,40 Euro. Vom Tageshoch bis zum Schluss sind das gut sechs Prozent. Die 52-Wochen-Spanne reicht von 8,92 bis 13,57 Euro. Welcher Teil des Berichts den Ausschlag gab, lässt sich aus dem Kursverlauf nicht ablesen: Die Mitteilung enthielt den Ergebnissprung und die unbezifferten Belastungen aus Leerkosten und Dürre nebeneinander.
Ein Konzernergebnis nach Steuern nennt die Mitteilung nicht, sie endet beim operativen EBITDA. Wer die Ertragslage vollständig beurteilen will, muss den Halbjahresfinanzbericht abwarten.
Quelle
Südzucker AG, Mitteilung „Südzucker mit deutlichem Anstieg des operativen EBITDA im 1. Halbjahr 2026/27“ vom 8. Oktober 2026, sowie Insiderinformation gemäß Artikel 17 MAR vom 28. September 2026. Kursangaben: Deutsche Börse, Xetra.

