Eine Anleihe ist ein Kredit, den viele Anleger gemeinsam vergeben – an einen Staat, eine Bank oder ein Unternehmen. Der Schuldner zahlt dafür Zinsen und gibt am Ende der Laufzeit den Nennwert zurück. Anders als Aktionäre sind Anleihegläubiger keine Miteigentümer, sondern Gläubiger.
Das Wichtigste in Kürze
| Was es ist | ein verbrieftes Darlehen mit festem Rückzahlungstermin |
| Wer ausgibt | Staaten, Bundesländer, Banken, Unternehmen |
| Laufzeit | meist zwischen 1 und 30 Jahren |
| Verzinsung | fester Kupon, variabler Zins oder Abschlag beim Kauf |
| Rückzahlung | zum Nennwert, üblicherweise 100 Prozent |
| Hauptrisiken | Zinsänderung, Bonität des Schuldners, Inflation |
| Handel | börslich und außerbörslich, oft ab 1.000 Euro |
| Steuer | Zinsen und Kursgewinne unterliegen der Abgeltungsteuer |
Wie eine Anleihe funktioniert
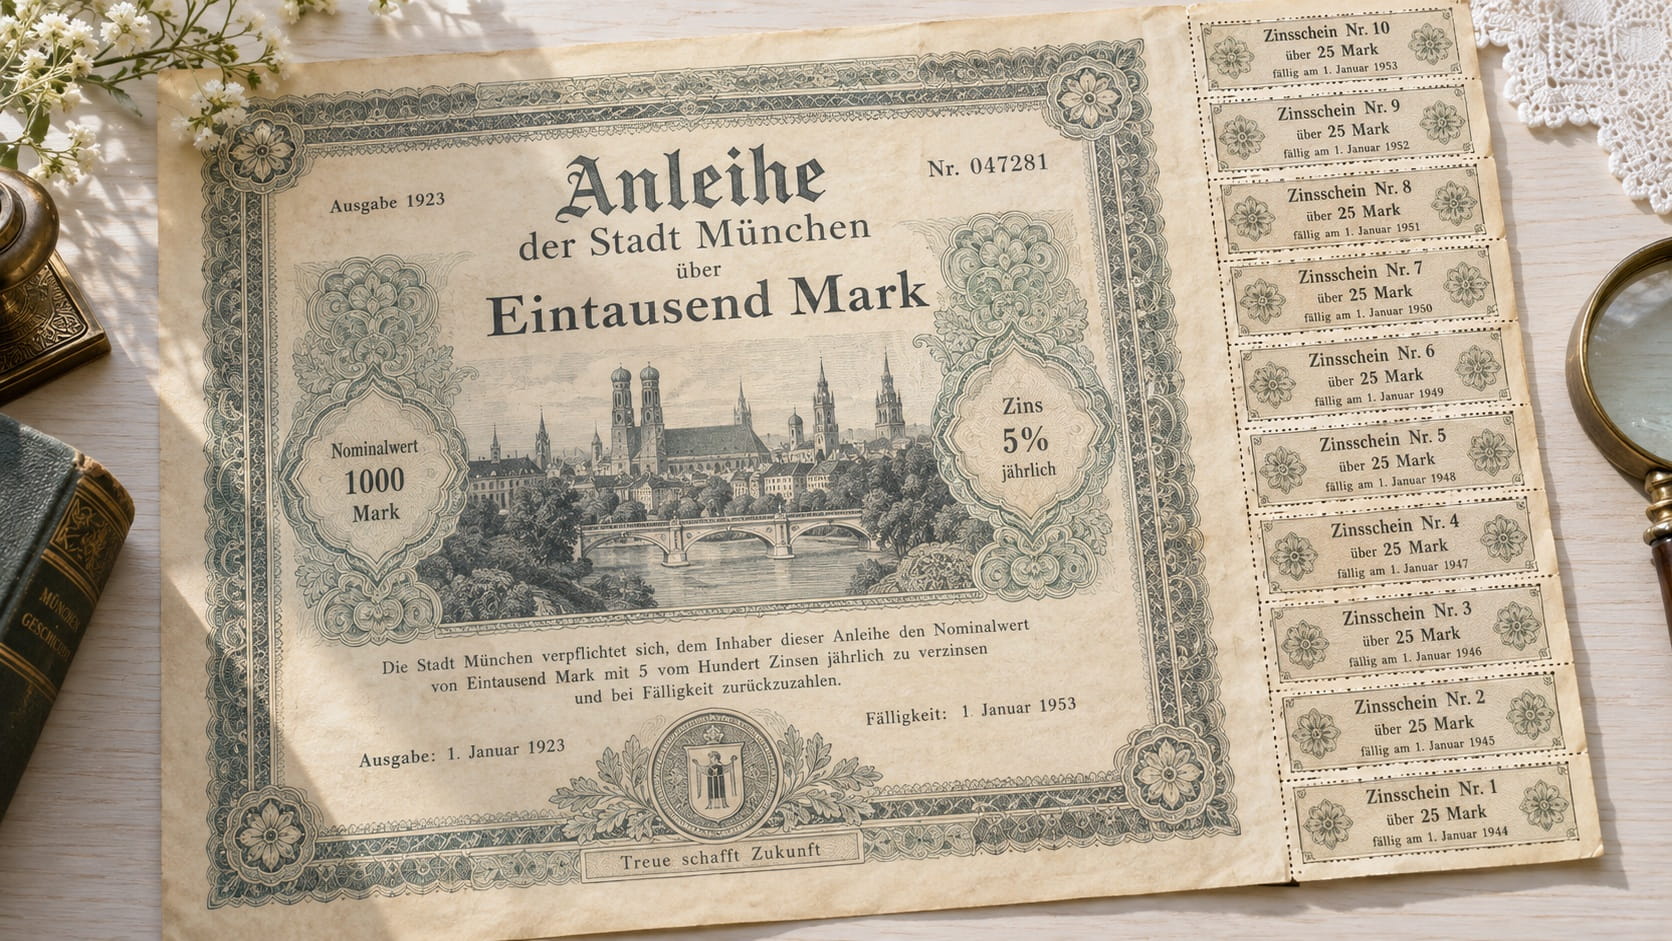
Wer eine Anleihe zeichnet, leiht dem Emittenten Geld. Im Gegenzug erhält er eine Urkunde mit drei festen Größen: dem Nennwert, dem Zinssatz und dem Rückzahlungstermin.
Ein Beispiel: Eine Anleihe über 1.000 Euro Nennwert mit einem Kupon von 3 Prozent und zehn Jahren Laufzeit zahlt jährlich 30 Euro Zinsen. Nach zehn Jahren erhält der Anleger die 1.000 Euro zurück – vorausgesetzt, der Schuldner kann zahlen.
Während der Laufzeit lässt sich das Papier an der Börse verkaufen. Der Kurs steht dann nicht fest, sondern ergibt sich aus Angebot und Nachfrage. Genau daraus entsteht das eigentliche Risiko für Anleger, die vorzeitig verkaufen müssen.
Kurs, Kupon und Rendite
Drei Begriffe werden oft verwechselt, bezeichnen aber Verschiedenes.
| Begriff | Bedeutung |
|---|---|
| Nennwert | der Betrag, der am Ende zurückgezahlt wird, meist 1.000 Euro |
| Kupon | der feste Zinssatz, bezogen auf den Nennwert |
| Kurs | der aktuelle Börsenpreis, angegeben in Prozent des Nennwerts |
| Rendite | der tatsächliche Ertrag unter Berücksichtigung von Kaufkurs und Restlaufzeit |
Notiert eine Anleihe bei 98 Prozent, kostet sie 980 Euro und wird am Ende mit 1.000 Euro zurückgezahlt. Zum Kupon kommt also ein Kursgewinn hinzu – die Rendite liegt über dem Kupon.
Umgekehrt bei einem Kurs von 104 Prozent: Der Anleger zahlt 1.040 Euro, bekommt aber nur 1.000 Euro zurück. Der Kursverlust schmälert den Ertrag, die Rendite liegt unter dem Kupon.
Warum Kurse schwanken
Der wichtigste Treiber sind die Marktzinsen. Steigen sie, werden neu ausgegebene Anleihen attraktiver – ältere Papiere mit niedrigerem Kupon verlieren an Wert, bis ihre Rendite wieder marktgerecht ist.
| Marktzins | Wirkung auf bestehende Anleihen |
|---|---|
| steigt | Kurse fallen |
| fällt | Kurse steigen |
| unverändert | Kurs nähert sich mit der Zeit dem Nennwert |
Je länger die Restlaufzeit, desto stärker fällt dieser Effekt aus. Eine dreißigjährige Anleihe reagiert auf eine Zinsänderung um einen Prozentpunkt deutlich heftiger als eine zweijährige. Fachleute messen das mit der Duration.
Das Jahr 2022 führte das drastisch vor: Als die Notenbanken die Zinsen anhoben, verloren langlaufende Staatsanleihen zweistellig an Wert – in einer Anlageklasse, die viele für sicher hielten. Hintergründe dazu im Beitrag zum Leitzins.
Die Arten von Anleihen
| Art | Emittent | Typisches Profil |
|---|---|---|
| Bundesanleihen | Bundesrepublik Deutschland | höchste Bonität, niedrige Rendite |
| Staatsanleihen | Staaten weltweit | je nach Land sehr unterschiedlich |
| Unternehmensanleihen | Konzerne und Mittelstand | höhere Rendite, Unternehmensrisiko |
| Pfandbriefe | Banken | besichert durch Immobilien oder Kommunalkredite |
| Wandelanleihen | Unternehmen | Umtauschrecht in Aktien |
| Hochzinsanleihen | Schuldner schwacher Bonität | hohe Rendite, erhöhtes Ausfallrisiko |
Die Bonität
Ob ein Schuldner zahlen kann, beurteilen Ratingagenturen. Ihre Noten reichen von AAA für höchste Sicherheit bis D für den Zahlungsausfall.
| Stufe | Einordnung | Beispiele |
|---|---|---|
| AAA bis AA | höchste Qualität | Deutschland, Schweiz, Niederlande |
| A bis BBB | gute bis befriedigende Qualität | die meisten Industrieländer und Großkonzerne |
| BB und darunter | spekulativ | Schwellenländer, verschuldete Unternehmen |
Die Grenze zwischen BBB und BB ist bedeutsam: Viele institutionelle Anleger dürfen nur oberhalb investieren. Wird ein Schuldner herabgestuft, müssen sie verkaufen – was den Kurs zusätzlich drückt.
Ratings sind allerdings kein Garant. In der Finanzkrise trugen Papiere Bestnoten, die kurz darauf ausfielen. Sie sind ein Anhaltspunkt, keine Gewissheit.
Anleihen kaufen
Für Privatanleger gibt es drei Wege.
| Weg | Vorteil | Nachteil |
|---|---|---|
| Einzelanleihe über die Börse | feste Laufzeit, planbare Rückzahlung | Mindeststückelung, Klumpenrisiko |
| Anleihe-ETF | breite Streuung, kleine Beträge möglich | keine feste Endfälligkeit |
| Rentenfonds | aktives Management | höhere laufende Kosten |
Die Stückelung ist die erste Hürde. Viele Unternehmensanleihen werden erst ab 100.000 Euro gehandelt – sie richten sich an institutionelle Anleger. Für Privatanleger bleiben Papiere mit 1.000 Euro Stückelung oder eben Fonds.
Die Stückzinsen sind eine Besonderheit: Wer während des Jahres kauft, zahlt dem Verkäufer die bis dahin aufgelaufenen Zinsen. Beim nächsten Zinstermin erhält er den vollen Jahreskupon – unterm Strich gleicht sich das aus.
Die Spanne zwischen An- und Verkaufskurs fällt bei Anleihen oft weiter aus als bei Aktien, besonders bei kleineren Emissionen. Ein Limit ist deshalb angebracht.
Welche Rolle Anleihen im Depot spielen
Klassisch dienen sie als Gegengewicht zu Aktien: Sie schwanken weniger und liefern planbare Erträge. In Krisen flüchten Anleger häufig in Staatsanleihen guter Bonität, deren Kurse dann steigen.
Dieser Zusammenhang gilt allerdings nicht immer. 2022 fielen Aktien und Anleihen gleichzeitig, weil steigende Zinsen beide Anlageklassen trafen. Wer auf den Ausgleich setzt, sollte wissen, dass er in Zinswenden versagen kann – mehr dazu im Beitrag zur Diversifikation.
Die verbreitete Faustregel, den Anleihenanteil an das Lebensalter zu koppeln, gilt heute als überholt. Entscheidend sind Anlagehorizont, Risikotragfähigkeit und der Zeitpunkt, zu dem das Geld gebraucht wird.
Die Risiken
Zinsänderungsrisiko. Steigende Zinsen drücken die Kurse. Wer bis zur Fälligkeit hält, bekommt trotzdem den Nennwert – das Risiko trifft nur, wer vorzeitig verkauft.
Bonitätsrisiko. Zahlt der Schuldner nicht, droht der Teil- oder Totalverlust. Bei Staatsanleihen selten, bei Hochzinsanleihen ein realer Faktor.
Inflationsrisiko. Liegt die Teuerung über der Rendite, verliert das Geld real an Wert, obwohl nominal alles zurückgezahlt wird.
Währungsrisiko. Anleihen in Fremdwährung bringen die Wechselkursentwicklung mit ins Depot.
Liquiditätsrisiko. Kleine Emissionen werden selten gehandelt; im Verkaufsfall findet sich womöglich kein Käufer zu einem fairen Kurs.
Steuern
Zinsen und realisierte Kursgewinne gehören zu den Einkünften aus Kapitalvermögen. Es gilt die Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Die Bank führt die Steuer automatisch ab, sofern kein Freistellungsauftrag vorliegt. Anders als bei physischem Gold gibt es keine Haltefrist, nach der Gewinne steuerfrei wären.
Häufige Fragen
Sind Anleihen sicher?
Sicherer als Aktien, aber nicht risikofrei. Eine Bundesanleihe gilt als eines der sichersten Wertpapiere überhaupt, eine Hochzinsanleihe eines verschuldeten Unternehmens dagegen nicht.
Was passiert bei einer Insolvenz?
Anleihegläubiger werden vor Aktionären bedient, stehen aber hinter besicherten Gläubigern. Häufig endet es mit einer Quote – einem Teil des eingesetzten Kapitals.
Lohnen sich Anleihen bei niedrigen Zinsen?
Bei sehr niedrigen Zinsen ist die laufende Rendite gering, das Kurspotenzial bei Zinssenkungen aber hoch. Umgekehrt bieten hohe Zinsen attraktive Kupons bei gleichzeitigem Kursrisiko.
Was bedeutet der Kurs von 100 Prozent?
Die Anleihe notiert genau zum Nennwert. Bei 1.000 Euro Nennwert kostet sie also 1.000 Euro, Rendite und Kupon stimmen dann überein.
Einordnung
Anleihen sind die planbarste Anlageklasse am Kapitalmarkt: Laufzeit, Zinstermine und Rückzahlung stehen von Anfang an fest. Diese Planbarkeit gilt jedoch nur bei Haltung bis zur Fälligkeit und bei einem Schuldner, der zahlen kann.
Aus Sicht der Marktteilnehmer entscheidet weniger die Auswahl einzelner Papiere über den Erfolg als die Wahl der Laufzeit. Wer sein Geld in fünf Jahren braucht, kauft keine dreißigjährige Anleihe – unabhängig davon, wie gut deren Kupon aussieht. Wie sich Zinserwartungen über die Laufzeiten verteilen, zeigt die Zinsstrukturkurve.
Länder im Vergleich: Schuldenquoten, Ratings und Goldreserven der wichtigsten Staaten nebeneinander zeigt die Übersicht Länder im Finanzvergleich.
Quellen
- Deutsche Finanzagentur – Emissionen und Konditionen deutscher Staatspapiere
- Deutsche Bundesbank – Zinsstatistiken und Renditen
- Europäische Zentralbank – Leitzinsen und Anleihemärkte im Euroraum
- Einkommensteuergesetz, Paragraf 20 – Besteuerung von Kapitalerträgen
Stand: 26. September 2026. Angaben ohne Gewähr. Steuerliche Hinweise ersetzen keine Beratung. Keine Anlageberatung.