TSMC Aktie: Portrait, Kurs und Geschäftsmodell
TSMC fertigt die Chips, die andere Unternehmen entwerfen, darunter fast alle KI-Beschleuniger von Nvidia, AMD und Broadcom. Im dritten Quartal 2026 stieg der Umsatz in US-Dollar um gut 41 Prozent. Im KI-Ausverkauf kam die Aktie vergleichsweise glimpflich davon: Die in New York gehandelten Hinterlegungsscheine schlossen am 20. November 2026 bei 318,71 Dollar, knapp 35 Prozent unter ihrem 52-Wochen-Hoch.
Kursverlauf
Unternehmensprofil
| Unternehmen | Taiwan Semiconductor Manufacturing Company Ltd. (TSMC) |
| Ticker / Börse | 2330 / Taiwan Stock Exchange; TSM (ADR) / NYSE |
| Sitz | Hsinchu (Taiwan) |
| Branche | Halbleiter-Auftragsfertigung (Foundry) |
| Gegründet | 1987 |
| ADR | 1 ADR entspricht 5 Aktien |
| Kurs ADR | 318,71 USD (Schluss 20.11.2026) |
| 52-Wochen-Hoch ADR | 487,47 USD |
Das Geschäftsmodell
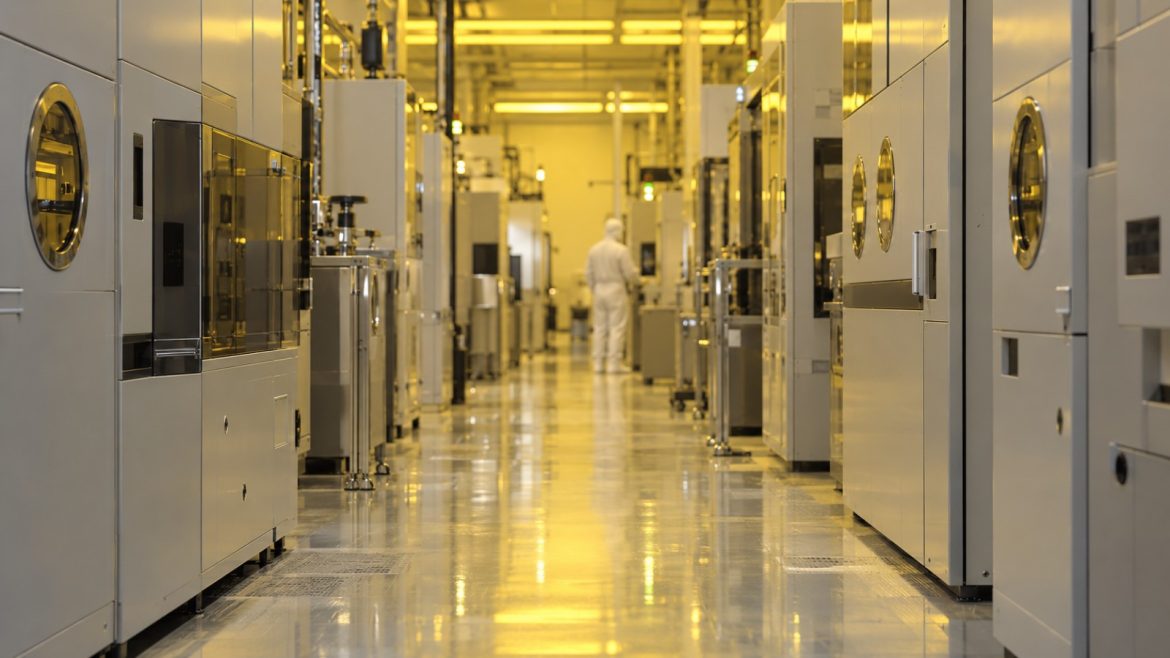
TSMC entwirft keine eigenen Chips, sondern fertigt sie im Auftrag. Kunden wie Apple, Nvidia, AMD, Qualcomm und Broadcom liefern die Baupläne, TSMC stellt die Chips in seinen Fabriken her. Das Unternehmen beherrscht die modernsten Fertigungsverfahren und hat bei den kleinsten Strukturen kaum noch ernsthafte Konkurrenz. Im dritten Quartal 2026 entfielen 8 Prozent des Wafer-Umsatzes auf 2-Nanometer-Chips, 33 Prozent auf 3 Nanometer und 28 Prozent auf 5 Nanometer.
Die Kosten für eine neue Fabrik liegen im zweistelligen Milliardenbereich. Diese Hürde schützt TSMC vor Wettbewerbern, bindet aber auch enorme Mittel. Neben Taiwan baut das Unternehmen Werke in den USA, in Japan und in Dresden.
Die Zahlen
| Kennzahl | Wert |
|---|---|
| Umsatz Q3 2026 | 1.494,24 Mrd. TWD bzw. 46,72 Mrd. USD (+41,2 % in USD) |
| Nettogewinn Q3 2026 | 763,06 Mrd. TWD (+68,7 %) |
| Gewinn je ADR | 4,60 USD |
| Umsatz Oktober 2026 | 586,89 Mrd. TWD (+59,7 % zum Vorjahresmonat) |
| Umsatz Januar bis Oktober 2026 | 4.485,62 Mrd. TWD (+43,3 %) |
TSMC verdient außergewöhnlich gut. Rund die Hälfte des Umsatzes bleibt als Nettogewinn übrig. Die Monatsumsätze für Oktober zeigen, dass das Wachstum auch nach dem Quartalsende anhält.
Risiken
Das größte Risiko ist geopolitisch. Der Großteil der modernsten Fertigung steht in Taiwan, und das Verhältnis zur Volksrepublik China ist angespannt. Eine Blockade oder ein Konflikt hätte weltweite Folgen für die Chipversorgung. Mehr dazu steht im Finanzprofil Taiwan. Dazu kommen US-Exportbeschränkungen, Zölle und die Abhängigkeit von wenigen sehr großen Kunden. Fallen die KI-Investitionen der Cloud-Konzerne, trifft das auch TSMC, wenn auch zeitversetzt.
Bewertung
Rechnet man den Gewinn des dritten Quartals von 4,60 Dollar je ADR auf das Jahr hoch, ergibt sich beim Kurs von 318,71 Dollar ein Kurs-Gewinn-Verhältnis von rund 17. Das ist für ein Unternehmen mit dieser Marktstellung und diesen Margen nicht hoch. Der Abschlag gegenüber US-Chipkonzernen spiegelt vor allem das Taiwan-Risiko wider.
Einordnung
TSMC ist der zentrale Engpass der gesamten Chipindustrie. Wer die Aktie hält, setzt weniger auf einen einzelnen Chipentwickler als auf die Branche insgesamt. Die Schwankungen sind geringer als bei vielen KI-Werten, das geopolitische Risiko lässt sich aber nicht wegdiversifizieren. Wie TSMC im Vergleich zu anderen KI-Aktien abgeschnitten hat, zeigt unser Überblick KI-Aktien nach dem Crash. Zum Anlagenlieferanten der Branche passt das Porträt der ASML Aktie.
Quellen
- TSMC: Ergebnisse für das dritte Quartal 2026, SEC-Formular 6-K (15.10.2026)
- TSMC: Umsatz Oktober 2026, SEC-Formular 6-K (10.11.2026)
- Nasdaq: Kursdaten TSM (ADR)
Stand: 22. November 2026. Dieser Beitrag dient der Information und ist keine Anlageberatung.