
Kazatomprom Aktie: Porträt, Kurs und Geschäftsmodell
Kazatomprom ist der staatliche Uranförderer Kasachstans und der größte Uranproduzent der Welt. Mehrheitseigentümer ist der Staatsfonds Samruk-Kazyna, ein Teil der Aktien wird in Form von Global Depositary Receipts (GDR) in London und Astana gehandelt. Weil Kasachstan einen großen Teil des weltweiten Uranangebots stellt, verfolgen Marktteilnehmer die Förderpläne des Konzerns besonders genau.
Unternehmensprofil
| Unternehmen | JSC National Atomic Company Kazatomprom |
| ISIN | US63253R2013 (GDR, Reg S; 1 GDR = 1 Aktie) |
| Tickersymbol | KAP |
| Börse | London (GDR), Astana International Exchange (AIX), Kasachische Börse (KASE) |
| Branche | Uranbergbau, Kernbrennstoff |
| Sitz | Astana, Kasachstan |
| Gegründet | 1997 |
Kursverlauf
Das Geschäftsmodell
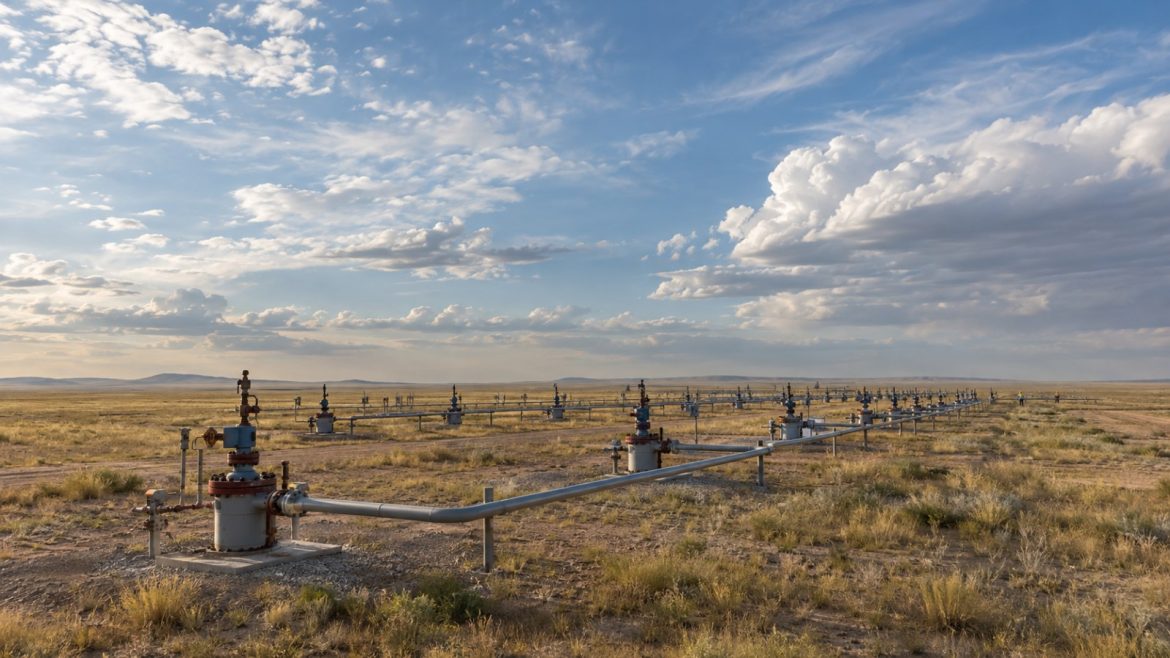
Kazatomprom fördert Uran ausschließlich im In-situ-Laugungsverfahren: Eine Lösung mit Schwefelsäure wird in den Untergrund gepumpt, löst das Uran und wird wieder an die Oberfläche gefördert. Das Verfahren gilt als vergleichsweise kostengünstig, macht den Konzern aber abhängig von der Versorgung mit Schwefelsäure. Viele Lagerstätten betreibt Kazatomprom in Gemeinschaftsunternehmen mit ausländischen Partnern, darunter Cameco, Orano und chinesische sowie russische Konzerne. Deshalb unterscheidet das Unternehmen zwischen der Förderung auf 100-%-Basis und der zurechenbaren Förderung.
Für 2026 plant Kazatomprom eine Förderung von 27.500 bis 29.000 Tonnen Uran (tU) auf 100-%-Basis und 14.500 bis 15.500 tU zurechenbar. Im ersten Halbjahr 2026 lag die Produktion bei 13.291 tU (plus 9 %), zurechenbar bei 7.054 tU. Neben dem Bergbau gehören Verarbeitung und Vertrieb zum Konzern; verkauft wird überwiegend über Langfristverträge, die teils feste Preisbestandteile und Obergrenzen enthalten.
Zahlen
| Mrd. KZT | 2024 | 2025 | 1. Hj. 2025 | 1. Hj. 2026 |
| Konzernumsatz | 1.813 | 1.803 | 660,2 | 717,8 |
| Operatives Ergebnis | 807 | 779 | 253,7 | 252,6 |
| Nettogewinn | 1.132 | 807 | 263,2 | 240,4 |
| Bereinigtes EBITDA | 1.097 | 1.133 | 363,1 | 371,3 |
| Zurechenbare Förderung (tU) | – | 13.519 | 6.431 | 7.054 |
| Ø Verkaufspreis Gruppe (US-$/lb) | 69,48 | 65,32 | 58,54 | 67,88 |
| Nettokasse (Periodenende) | 144,5 | 139,8 | 391,7 | 157,1 |
Im ersten Halbjahr 2026 stieg der Umsatz um 9 %, der Nettogewinn fiel jedoch um 9 % auf 240,4 Mrd. KZT; der den Eigentümern zurechenbare bereinigte Gewinn sank um 23 % auf 156,6 Mrd. KZT. Belastend wirkten höhere Kosten: Die zurechenbaren C1-Cash-Kosten stiegen auf 24,48 US-$ je Pfund (Vorjahr: 17,86 US-$). Wegen des stärkeren Tenge senkte Kazatomprom im August die Umsatzprognose für 2026 auf 2.100 bis 2.200 Mrd. KZT und hob die Kostenprognose an. Für das Geschäftsjahr 2025 zahlte der Konzern im Juli 2026 eine Dividende von 1.292,27 KZT je Aktie aus, insgesamt rund 335,2 Mrd. KZT.
Was den Kurs bewegt
- Uranpreis: Der durchschnittliche Spotpreis lag im ersten Halbjahr 2026 bei 86,83 US-$ je Pfund und damit 25 % über dem Vorjahreswert. Wegen der Vertragsstruktur kommen Preisanstiege nur verzögert in den Erlösen an.
- Förderpolitik: Kazatomprom orientiert die Produktion an den Werten der Bodennutzungsverträge und an der Marktlage. Jede Anpassung der Prognose wirkt auf den gesamten Uranmarkt.
- Rohstoffsteuer: Seit 2026 gilt in Kasachstan eine gestaffelte Förderabgabe: 4 bis 18 % je nach Fördermenge pro Vertrag, dazu Aufschläge, sobald der Uranpreis 70 US-$ je Pfund übersteigt. Laut Kazatomprom stieg der Satz im ersten Halbjahr von 9 % auf 12,4 %.
- Schwefelsäure: Höhere Säurepreise treiben Kosten und Investitionen. Russland hat Exporte im September 2026 genehmigungspflichtig gemacht; Kazatomprom erwartet keine wesentlichen Folgen für 2026, die Bedingungen für 2027 werden verhandelt. Das eigene Säurewerk TQZ verzögert sich auf Q3 2027 bis Q1 2028.
- Staat und Governance: Mehrheitsaktionär ist der Staat. Im Oktober 2026 lehnte eine außerordentliche Hauptversammlung einen Liefervertrag mit Uranium One ab.
Wettbewerber
Größter westlicher Konkurrent ist Cameco, mit dem Kazatomprom zugleich im Gemeinschaftsunternehmen Inkai verbunden ist. Weitere Produzenten sind Orano, Paladin Energy in Namibia sowie US-Förderer wie Energy Fuels und Uranium Energy. Mit Yellow Cake besteht ein Rahmenvertrag über jährliche Uranverkäufe.
Einordnung
Kazatomprom verbindet die größte Förderbasis der Branche mit niedrigen Kosten im Vergleich zu vielen Wettbewerbern, einer Nettokasse und regelmäßigen Dividenden. Dem stehen steigende Steuern und Säurekosten, Währungseffekte sowie Länder- und Governance-Risiken eines Staatskonzerns gegenüber, der zudem eng mit russischen und chinesischen Partnern verflochten ist.
Aus Sicht der Marktteilnehmer bleibt Kazatomprom ein Taktgeber für das globale Uranangebot. Für die Aktie dürfte entscheidend sein, wie sich Uranpreis, Förderdisziplin und Kostenentwicklung zueinander verhalten und welche Produktionsziele der Konzern für 2027 nennt.
Mehr zum Sektor im Überblick Uran-Aktien. Weitere Unternehmen finden Sie in unserer Übersicht Aktien im Portrait.
Quellen
- Kazatomprom: 1H2026 Financial Results (RNS, 21.08.2026)
- Kazatomprom: 2Q26 Operations and Trading Update (RNS, 03.08.2026)
- Kazatomprom: 2025 Full Year Financial Results (RNS, FCA National Storage Mechanism, 20.03.2026)
- Kazatomprom: KAP on Changes to Mineral Extraction Tax Rate (RNS, 10.07.2024)
- Kazatomprom: Exploration rights for Kyzyltu, update on acid from Russia (RNS, 21.09.2026)
- Kazatomprom: Voting results of the EGM of Shareholders (RNS, 08.10.2026)
- Astana International Exchange: Kazatomprom – Emittentendaten (GDR)
Kursdaten von TradingView, verzögert. Angaben nach Unternehmensmitteilungen, Stand Oktober 2026. Dieser Beitrag dient der Information und stellt keine Anlageberatung dar. Wertpapiergeschäfte sind mit Risiken bis zum Totalverlust verbunden.
