Die Aktie der Delignit AG aus dem lippischen Blomberg kostet derzeit rund 2,50 Euro. Vor drei Jahren war sie fast doppelt so viel wert. Dazwischen liegt ein Einbruch im wichtigsten Geschäft: Transporter- und Wohnmobilhersteller riefen deutlich weniger Teile ab, der Umsatz fiel vom Rekordwert 86,1 Millionen Euro im Jahr 2023 auf 64,5 Millionen Euro 2025.
Seit dem Frühjahr 2026 wächst Delignit wieder, und die Börse bewertet das Unternehmen trotzdem kaum höher als sein Eigenkapital abzüglich eines Drittels. Ob das eine Chance ist oder eine berechtigte Vorsicht, hängt an wenigen Punkten, die sich an den Geschäftszahlen gut ablesen lassen.
Was Delignit herstellt
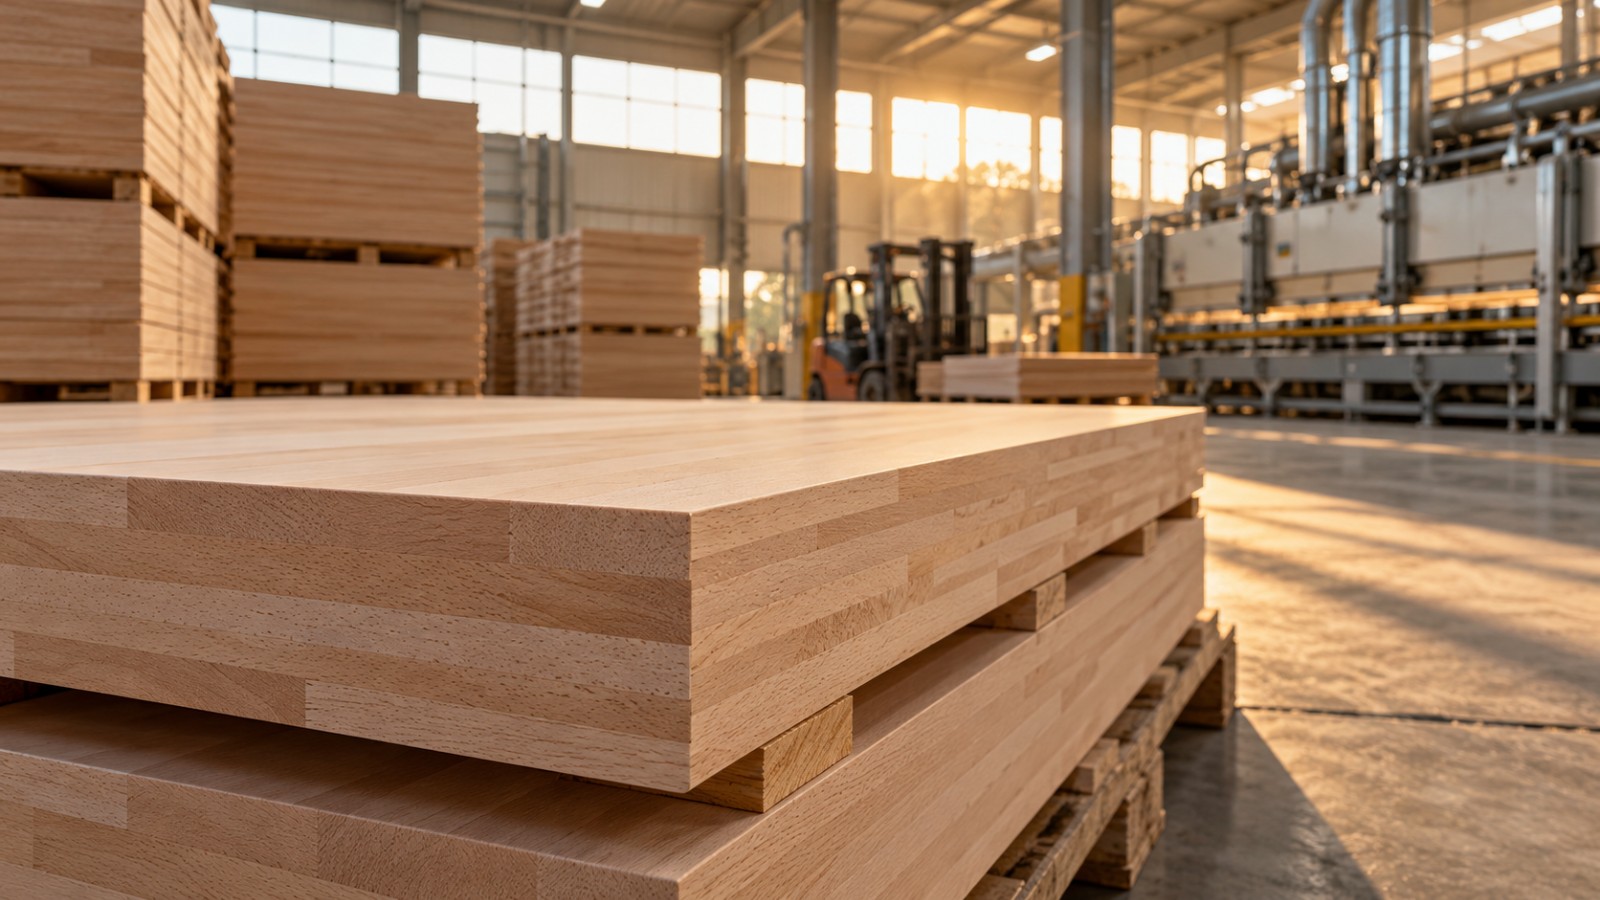
Delignit verarbeitet Buchenholz zu einem dichten, belastbaren Werkstoff und baut daraus Systemlösungen. Der größte Teil geht in Fahrzeuge: Laderaumböden und Verkleidungen für Transporter, Möbel- und Schranksysteme für Wohnmobile sowie Kofferraumabdeckungen für Pkw. Das Segment Automotive brachte 2025 rund 55 Millionen Euro Umsatz, also etwa 86 Prozent des Konzerns. Grundlage sind mehr als 25 Serienlieferverträge mit Fahrzeugherstellern.
Das kleinere Segment heißt Technological Applications. Dazu gehören hochverdichtete Holzwerkstoffe für Transformatoren und den Ausbau der Stromnetze, Bodensysteme für Schienenfahrzeuge, Gebäudeausstattung und Spezialteile, etwa für den Instrumenten- oder Sportgerätebau. Seit 2025 betreibt die italienische Tochter Delignit Technologies Italia zusätzlich das Bahn- und Schiffsgeschäft des Herstellers Bellotti.
Mehrheitsaktionär ist die Beteiligungsgesellschaft MBB SE mit 56,3 Prozent; sie hat ihren Anteil zuletzt leicht aufgestockt. Die Aktie ist im Segment Scale der Frankfurter Wertpapierbörse notiert (WKN A0MZ4B, ISIN DE000A0MZ4B0). Den Vorstand bilden Markus Büscher und Thorsten Duray.
Vom Rekordjahr zum Rückgang
| Kennzahl | 2023 | 2024 | 2025 |
|---|---|---|---|
| Umsatz | 86,1 Mio. € | 65,1 Mio. € | 64,5 Mio. € |
| EBITDA | 7,1 Mio. € | 3,8 Mio. € | 5,2 Mio. € |
| EBITDA-Marge | 8,2 % | 5,7 % | 8,0 % |
| Konzernergebnis | 3,2 Mio. € | 1,1 Mio. € | 1,95 Mio. € |
| Ergebnis je Aktie | 0,31 € | 0,11 € | 0,19 € |
| Dividende je Aktie | 0,08 € | 0,05 € | 0,08 € |
2024 fiel der Umsatz um fast ein Viertel. Wichtige Serienverträge für leichte Nutzfahrzeuge und Caravans blieben hinter den vereinbarten Mengen zurück, weil die Hersteller selbst weniger verkauften. Nach dem Boom der Corona-Jahre war vor allem die Nachfrage nach Wohnmobilen eingebrochen.
2025 zeigt, wie Delignit darauf reagiert hat. Der Umsatz blieb ungefähr auf dem Niveau des Vorjahres, das EBITDA stieg aber um 36 Prozent auf 5,2 Millionen Euro. Die Zahl der Beschäftigten in Deutschland sank im Jahresdurchschnitt von 416 auf 380. Gleichzeitig wuchs Technological Applications um knapp 30 Prozent auf 9,2 Millionen Euro. Weniger erfreulich war der operative Cashflow: Er ging von 6,0 auf 2,6 Millionen Euro zurück, unter anderem weil die Forderungen gegenüber Kunden stiegen.
Das erste Halbjahr 2026
| Kennzahl | 1. Halbjahr 2025 | 1. Halbjahr 2026 | Veränderung |
|---|---|---|---|
| Umsatz | 33,7 Mio. € | 37,8 Mio. € | +12,0 % |
| EBITDA | 2,1 Mio. € | 2,6 Mio. € | +23,1 % |
| EBITDA-Marge | 6,2 % | 6,8 % | +0,6 Punkte |
| Technological Applications | 4,0 Mio. € | 7,8 Mio. € | fast verdoppelt |
| Automotive | – | 30,0 Mio. € | leicht über Vorjahr |
| Nettofinanzsaldo (30.06.) | 4,2 Mio. € | 5,3 Mio. € |
Das Wachstum kam fast vollständig aus dem kleinen Segment. Technological Applications hat sich auf 7,8 Millionen Euro nahezu verdoppelt, getragen vom Kerngeschäft und vom übernommenen Bahn- und Schiffsbereich in Italien. Automotive lag mit 30,0 Millionen Euro nur knapp über dem Vorjahr. Die Eigenkapitalquote betrug zum 30. Juni 71,9 Prozent, und Delignit hatte mehr flüssige Mittel als Bankschulden.
Für das Gesamtjahr erwartet der Vorstand rund 68 Millionen Euro Umsatz und eine EBITDA-Marge von 7 bis 8 Prozent. Im Juli wurde die Umsatzprognose von 66 auf 68 Millionen Euro angehoben.
Bellotti: Wachstum mit Ablaufdatum
Die Prognoseerhöhung im Juli hatte einen konkreten Grund. Delignit verlängerte den Pachtvertrag für die Bereiche Rail und Marine der Bellotti S.p.A. bis zum 31. Januar 2027; ursprünglich wäre er am 31. Juli 2026 ausgelaufen. Bellotti befindet sich in einem italienischen Restrukturierungsverfahren, das bis in den Herbst 2026 dauern soll.
Delignit will im zweiten Halbjahr prüfen, ob es die beiden Bereiche dauerhaft übernimmt. Entschieden ist das nicht. Für Anleger ist das der wichtigste offene Punkt: Kommt die Übernahme, bleibt das Umsatzniveau von 2026 erhalten und das zweite Segment wird dauerhaft größer. Kommt sie nicht, fällt ein Teil des diesjährigen Wachstums ab Februar 2027 wieder weg.
Bewertung: Was der Kurs einpreist
| Kennzahl | Wert |
|---|---|
| Aktienkurs (16.10.2026) | rund 2,47 € |
| Aktienanzahl | 10,24 Mio. |
| Börsenwert | rund 25 Mio. € |
| Nettofinanzsaldo (30.06.2026) | 5,3 Mio. € |
| Unternehmenswert (Börsenwert minus Netto-Cash) | rund 20 Mio. € |
| EBITDA 2026 laut Prognose | 4,8 bis 5,4 Mio. € |
| Eigenkapital (31.12.2025) | 38,3 Mio. €, rund 3,74 € je Aktie |
| Kurs-Gewinn-Verhältnis (Basis 2025) | rund 13 |
| Dividendenrendite (8 Cent) | rund 3,2 % |
Die Aktie notiert bei etwa zwei Dritteln ihres Buchwerts. Der Unternehmenswert entspricht ungefähr dem Vier- bis Viereinhalbfachen des erwarteten EBITDA. Für ein Unternehmen ohne Nettoverschuldung, das Gewinn macht und eine Dividende zahlt, ist das wenig. Die wenigen Analysten, die die Aktie verfolgen, nennen Kursziele zwischen 4,75 und gut 6 Euro. Weil es nur zwei bis drei Schätzungen gibt, sind diese Zahlen allerdings wenig belastbar.
Der Abschlag hat auch handfeste Gründe. Gemessen am Gewinn ist die Aktie mit einem KGV von 13 nicht auffällig billig; die niedrige Bewertung zeigt sich vor allem beim Umsatz und beim Buchwert. Das heißt: Der Markt traut Delignit nicht zu, auf dem Umsatzniveau dauerhaft wieder Margen wie 2022 und 2023 zu verdienen. Dazu kommt, dass wegen des hohen MBB-Anteils nur rund 44 Prozent der Aktien frei gehandelt werden. Die Umsätze an der Börse sind dünn, größere Orders bewegen den Kurs.
Die Risiken
- Abhängigkeit von wenigen Herstellern: Ein großer Teil des Umsatzes hängt an Serienverträgen einzelner Transporter- und Caravanhersteller. Läuft ein Modell aus oder ruft ein Kunde weniger ab, fehlt der Umsatz sofort. Das Unternehmen nennt die steigende Abhängigkeit von Großkunden selbst als Risiko.
- Wandel bei den Antrieben: Mit dem Wechsel zu Elektro-Transportern können bestehende Serien auslaufen. Neue Modelle bieten aber auch Chancen auf neue Aufträge.
- Schwache Endmärkte: Die Nachfrage nach Wohnmobilen liegt unter früheren Höchstständen, der Markt für leichte Nutzfahrzeuge tritt auf der Stelle. Der Vorstand erwartet hier bestenfalls eine leicht positive Entwicklung.
- Bellotti: Ohne dauerhafte Übernahme fällt ein Teil des Umsatzes 2027 wieder weg.
- Cashflow: Der operative Cashflow war 2025 deutlich niedriger als im Vorjahr, und der Nettofinanzsaldo lag Ende Juni unter dem Wert zum Jahresende.
- Geringer Streubesitz: Breite Spannen zwischen Kauf- und Verkaufskurs, ein Ausstieg zum gewünschten Preis kann dauern.
Fazit
Delignit ist kein Sanierungsfall. Das Unternehmen verdient Geld, hat eine starke Bilanz und hat in einem schwierigen Markt seine Marge wieder auf das Niveau der guten Jahre gebracht. Was fehlt, ist Wachstum im Hauptgeschäft. Der Zuwachs 2026 kommt aus dem kleineren Segment und zu einem guten Teil aus einem gepachteten Geschäft, dessen Zukunft offen ist.
Die niedrige Bewertung lässt Raum nach oben, falls sich das Automotive-Geschäft erholt oder die Bellotti-Übernahme gelingt. Sie schützt aber nicht vor weiteren Rückschlägen, wenn ein wichtiger Kunde Abrufe kürzt. Wer sich die Aktie ansieht, sollte vor allem zwei Termine verfolgen: die Entscheidung zu Bellotti im zweiten Halbjahr und die Entwicklung des Automotive-Umsatzes in den nächsten Quartalsmeldungen.
Wegen der geringen Handelsumsätze lohnt es sich, vor einem Kauf Ordergebühren und Handelsplätze zu vergleichen. Welche Anbieter Aktien aus dem Segment Scale günstig handelbar machen, zeigt unsere Broker-Übersicht.
Fragen und Antworten
Was macht die Delignit AG?
Delignit stellt aus Buchenholz Werkstoffe und Systemlösungen her, vor allem Laderaumböden und Innenausstattung für Transporter und Wohnmobile. Daneben liefert das Unternehmen hochverdichtete Holzwerkstoffe für Energietechnik, Schienenfahrzeuge und Schiffbau.
Wem gehört Delignit?
Die MBB SE aus Berlin hält 56,3 Prozent der Aktien. Die übrigen rund 44 Prozent sind im Streubesitz.
Zahlt Delignit eine Dividende?
Ja. Für das Geschäftsjahr 2025 schlug der Vorstand 8 Cent je Aktie vor, nach 5 Cent für 2024. Über den Vorschlag entschied die Hauptversammlung am 18. Juni 2026. Beim aktuellen Kurs entspricht das rund 3,2 Prozent.
Warum ist die Delignit-Aktie gefallen?
Vor allem wegen des Umsatzeinbruchs 2024. Transporter- und Caravanhersteller riefen deutlich weniger Teile ab als vereinbart, der Umsatz sank von 86,1 auf 65,1 Millionen Euro und der Gewinn je Aktie von 0,31 auf 0,11 Euro.
Was ist der Bellotti-Deal?
Delignit hat die Bereiche Bahn und Schiffbau des italienischen Herstellers Bellotti gepachtet, der sich in einem Restrukturierungsverfahren befindet. Der Pachtvertrag läuft bis Ende Januar 2027. Ob Delignit die Bereiche dauerhaft übernimmt, soll im zweiten Halbjahr 2026 geprüft werden.
Wo kann man die Delignit-Aktie kaufen?
Die Aktie wird an der Frankfurter Wertpapierbörse im Segment Scale, auf Xetra und über außerbörsliche Handelsplätze wie Tradegate gehandelt. Wegen der geringen Umsätze empfiehlt sich eine Order mit Preislimit.
Quellen
- Delignit AG, Mitteilung zum ersten Halbjahr 2026 vom 12. August 2026 – delignit-ag.de
- Delignit AG, Geschäftsbericht 2025 – delignit-ag.de
- Delignit AG, Ad-hoc-Mitteilung zu Bellotti und zur Umsatzprognose vom 16. Juli 2026 – boersengefluester.de
- Delignit AG, Ad-hoc-Mitteilung zum Geschäftsjahr 2023 vom 19. März 2024 – boersengefluester.de
- MBB SE, Quartalsmitteilung zum 31. März 2026 – mbb.com
- 4investors, Bericht zum ersten Halbjahr 2025 – 4investors.de
- MarketScreener, Kurs und Schätzungen zur Delignit AG – marketscreener.com
Dieser Beitrag dient der Information und ist keine Anlageberatung. Kurs- und Bewertungsangaben Stand 16. Oktober 2026.