
Centrus Energy Aktie: Porträt, Kurs und Geschäftsmodell
Centrus Energy aus Bethesda im US-Bundesstaat Maryland liefert angereichertes Uran für Kernkraftwerke und baut die einzige US-eigene Anreicherungstechnologie zur kommerziellen Größe aus. Das Unternehmen ist die Nachfolgegesellschaft der früheren USEC und gilt als wichtiger Baustein der amerikanischen Strategie, sich von russischem Brennstoff unabhängig zu machen. Besondere Aufmerksamkeit erhält Centrus als Produzent von HALEU, einem höher angereicherten Uran für neue Reaktorkonzepte.
Unternehmensprofil
| Unternehmen | Centrus Energy Corp. |
| ISIN | US15643U1043 (Class-A-Aktie) |
| Tickersymbol | LEU |
| Börse | NYSE (seit 4. Dezember 2025, zuvor NYSE American) |
| Branche | Kernbrennstoff, Urananreicherung |
| Sitz | Bethesda, Maryland, USA |
| Gegründet | 1998 als USEC Inc. (Privatisierung der staatlichen Anreicherung) |
| Mitarbeiter | 467 (31.12.2025) |
Kursverlauf
Das Geschäftsmodell
Centrus berichtet in zwei Segmenten. Im Segment LEU (niedrig angereichertes Uran) verkauft das Unternehmen Trennarbeit (SWU) und Uran an Versorger. Die Ware stammt bislang überwiegend von Drittlieferanten, vor allem aus einem langfristigen Liefervertrag mit dem russischen Staatsunternehmen TENEX. Für die Jahre 2026 und 2027 hat Centrus US-Ausnahmegenehmigungen (Waiver) für bereits zugesagte Lieferungen aus Russland erhalten. Russland wiederum verlangt seit einem Präsidialdekret für jede Lieferung eine Einzelgenehmigung; die Regelung gilt bis Ende 2027.
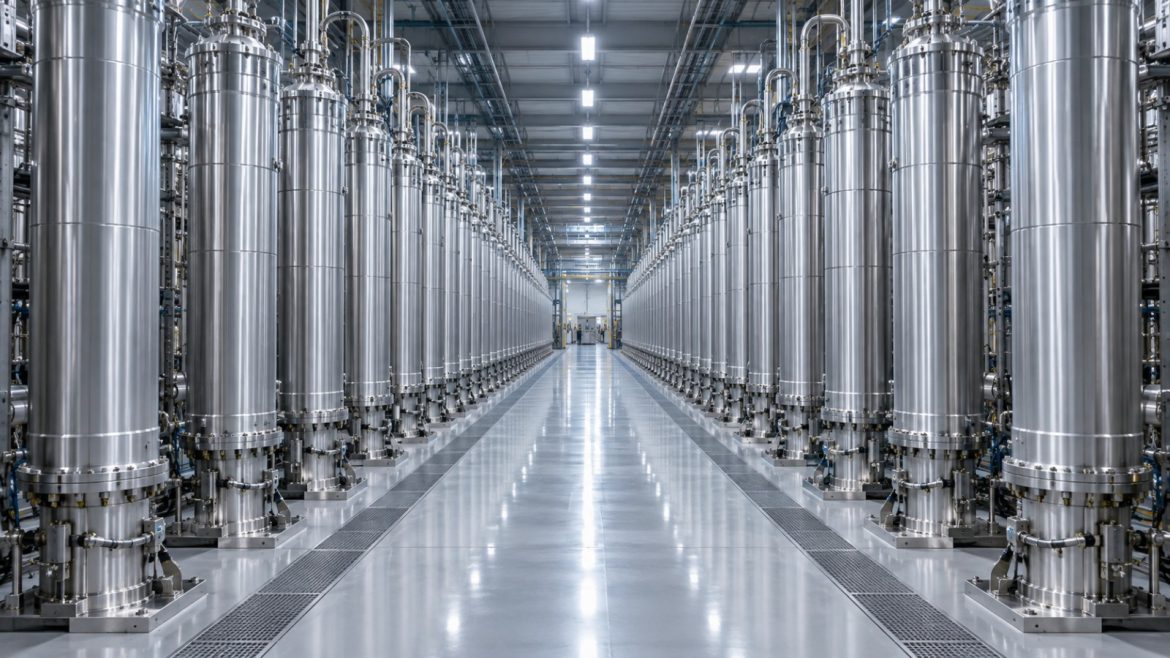
Das Segment Technical Solutions umfasst vor allem Aufträge des US-Energieministeriums (DOE). In Piketon, Ohio, betreibt Centrus eine Demonstrationskaskade aus 16 AC100M-Zentrifugen, die rund 900 kg HALEU pro Jahr erzeugt hat. Im ersten Halbjahr 2026 unterzeichnete Centrus einen HALEU-Anreicherungsvertrag mit dem DOE über 900 Mio. US-$. Zugleich fehlt im Haushaltsentwurf des DOE für 2027 die Finanzierung für den Weiterbetrieb der bestehenden HALEU-Kaskade.
Strategisch steht der Ausbau der Anreicherung in Piketon im Mittelpunkt. Die Zentrifugenfertigung läuft in Oak Ridge, Tennessee; die erste neue Zentrifuge soll dort bis Ende 2026 fertig sein. Als Bauunternehmen für die Erweiterung wurde Geiger Brothers ausgewählt.
Zahlen
| Mio. US-$ | 2024 | 2025 | 1. Hj. 2026 |
| Umsatz | 442,0 | 448,7 | 252,8 |
| davon Segment LEU | 349,9 | 346,2 | 198,0 |
| davon Technical Solutions | 92,1 | 102,5 | 54,8 |
| Bruttoergebnis | 111,5 | 117,5 | 81,4 |
| Nettoergebnis | 73,2 | 77,8 | 26,8 |
| Ergebnis je Aktie, verwässert (US-$) | 4,47 | 3,90 | 1,21 |
| Liquide Mittel (Periodenende) | 671,4 | 1.957,2 | 1.868,5 |
| Auftragsbestand (Periodenende) | – | 3.800 | 4.500 |
Im zweiten Quartal 2026 stieg der Umsatz auf 176,1 Mio. US-$ (Vorjahr: 154,5 Mio. US-$), das Nettoergebnis sank auf 16,8 Mio. US-$ (Vorjahr: 28,9 Mio. US-$). Für 2026 hat Centrus die Umsatzprognose auf 450 bis 500 Mio. US-$ angehoben und plant Investitionen von 350 bis 500 Mio. US-$. Der Auftragsbestand reicht bis 2040; im LEU-Segment entfallen rund 3,0 Mrd. US-$ auf bedingte Zusagen, davon 2,4 Mrd. US-$ unter verbindlichen Verträgen. Die hohe Liquidität stammt aus Wandelanleihen (2025: 782,4 Mio. US-$ netto) und Aktienausgaben (2025: 523,7 Mio. US-$ netto).
Was den Kurs bewegt
- Russland-Lieferungen: Das US-Importverbot für russisches Uran gilt mit Ausnahmegenehmigungen. Ob TENEX weiterhin Exportlizenzen erhält, ist laut Centrus nicht gesichert.
- Staatliche Aufträge: HALEU-Verträge, DOE-Budgets und Förderprogramme für die heimische Anreicherung beeinflussen Umsatz und Ausbautempo direkt.
- Ausbau Piketon: Kosten, Zeitplan und die erste Zentrifuge aus Oak Ridge gelten als zentrale Meilensteine.
- Finanzierung: Wandelanleihen und Kapitalerhöhungen haben die Kasse gefüllt, führen aber zu Verwässerung; die langfristigen Schulden lagen Ende Juni 2026 bei 1.177,5 Mio. US-$.
- Kundennachfrage: Neue Abnahmeverträge, etwa der erste große kommerzielle HALEU-Liefervertrag mit möglichen Vorauszahlungen, stützen die Planung.
Wettbewerber
Den Anreicherungsmarkt teilen sich im Wesentlichen das britisch-niederländisch-deutsche Konsortium Urenco, die französische Orano, die russische Rosatom-Gruppe und chinesische Anbieter. In den USA arbeitet zudem Global Laser Enrichment, an dem Cameco beteiligt ist, an einer Laseranreicherung. Im vorgelagerten Uranbergbau sind Unternehmen wie Kazatomprom eher Lieferanten als Konkurrenten.
Einordnung
Centrus ist profitabel, verfügt über knapp 1,9 Mrd. US-$ an liquiden Mitteln und einen Auftragsbestand von 4,5 Mrd. US-$. Gleichzeitig hängt das heutige LEU-Geschäft stark von russischen Lieferungen ab, deren Zukunft politisch bestimmt wird, und der geplante Ausbau der eigenen Anreicherung ist kapitalintensiv und noch nicht umgesetzt.
Aus Sicht der Marktteilnehmer ist die Aktie vor allem eine Wette auf eine unabhängige US-Brennstoffversorgung und auf den Hochlauf neuer Reaktoren, die HALEU benötigen. Entscheidend dürfte sein, ob Centrus den Bau in Piketon im Zeit- und Kostenrahmen umsetzt und wie verlässlich staatliche Finanzierung und Abnahmeverträge bleiben.
Mehr zum Sektor im Überblick Uran-Aktien. Weitere Unternehmen finden Sie in unserer Übersicht Aktien im Portrait.
Quellen
- Centrus Energy: Second quarter 2026 results (SEC, Form 8-K, Exhibit 99.1, 05.08.2026)
- Centrus Energy: Fourth quarter and full year 2025 results (Form 8-K, 10.02.2026)
- Centrus Energy: Annual Report 2025 (Form 10-K) (SEC EDGAR)
- Centrus Energy: Uplisting to the New York Stock Exchange (SEC, 01.12.2025)
- Centrus Energy: Third quarter 2025 results (05.11.2025, Waiver für 2026 und 2027)
Kursdaten von TradingView, verzögert. Angaben nach Unternehmensmitteilungen, Stand Oktober 2026. Dieser Beitrag dient der Information und stellt keine Anlageberatung dar. Wertpapiergeschäfte sind mit Risiken bis zum Totalverlust verbunden.
