
Hexagon Purus Aktie: Porträt, Kurs und Geschäftsmodell
Hexagon Purus ASA stellt Hochdruck-Wasserstofftanks aus Verbundwerkstoff her und liefert komplette Speicher- und Verteilsysteme für Busse, Lkw, Züge, Schiffe und die Wasserstofflogistik. Das Unternehmen ist damit kein Hersteller von Elektrolyseuren oder Brennstoffzellen, sondern sitzt dazwischen: Es sorgt dafür, dass Wasserstoff sicher gespeichert und transportiert werden kann. Nach einem schwachen Jahr 2025 befindet sich die Gesellschaft in einer Phase der Restrukturierung.
Unternehmensprofil
Kursverlauf
Das Geschäftsmodell
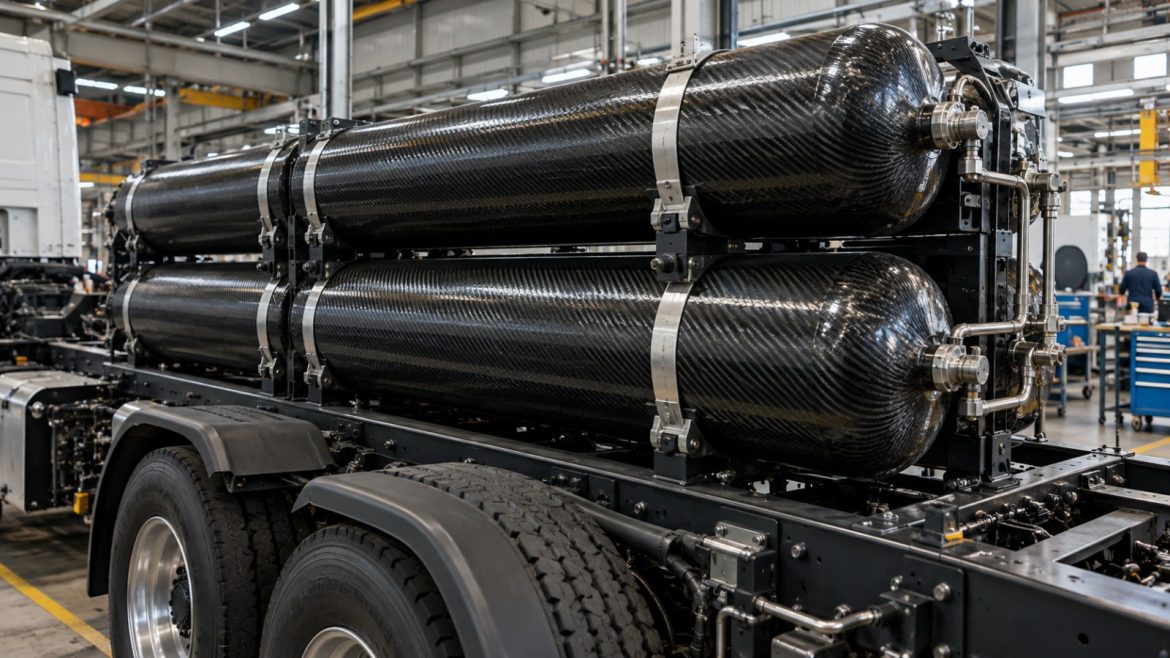
Den größten Teil des Umsatzes erzielt das Segment Hydrogen Mobility and Infrastructure (HMI). Kern sind Typ-4-Druckbehälter aus Kohlefaser, die zu Kraftstoffsystemen für Fahrzeuge, zu Verteilmodulen für den Wasserstofftransport auf der Straße, zu mobilen Betankungseinheiten und stationären Speichern kombiniert werden. Gefertigt wird vor allem in Kassel und Weeze in Deutschland. Kunden sind unter anderem Bus- und Bahnhersteller, etwa Stadler für Wasserstoffzüge in Kalifornien.
Das kleinere Segment Battery Systems and Vehicle Integration (BVI) entwickelt Batteriesysteme und baut in Nordamerika batterieelektrische Lkw um, insbesondere für Hino. Dieses Segment wird strategisch überprüft. Anfang 2026 hat Hexagon Purus das US-Luftfahrtgeschäft verkauft und das chinesische Gemeinschaftsunternehmen mit CIMC entkonsolidiert; es wird seither als assoziiertes Unternehmen mit einer Beteiligung von 36,8 % geführt.
| Segment | Umsatz 2025 |
| Hydrogen Mobility and Infrastructure (HMI) | 1.028 Mio. NOK |
| Battery Systems and Vehicle Integration (BVI) | 101 Mio. NOK |
Zahlen
| Mio. NOK | 2024 | 2025 | 1. Hj. 2026 |
| Umsatz und sonstige Erträge | 1.876 | 1.144 | 551 |
| EBITDA | −348 | −618 | −101 |
| EBIT | −911 | −1.157 | −203 |
| Ergebnis nach Steuern | −1.202 | −1.529 | −387 |
| Liquide Mittel (Periodenende) | 1.028 | 322 | 308 |
| Auftragsbestand (Periodenende) | – | rund 728 | 523 |
Die Halbjahreszahlen 2026 enthalten sonstige Erträge von 72,5 Mio. NOK aus dem Verkauf des US-Geschäfts; der reine Umsatz lag bei 412 Mio. NOK. Im zweiten Quartal 2026 erzielte Hexagon Purus 146 Mio. NOK Umsatz und ein EBITDA von −102 Mio. NOK. Das Eigenkapital schrumpfte bis Ende Juni 2026 auf 41 Mio. NOK, die Eigenkapitalquote auf 1 %. Dem stehen verzinsliche Verbindlichkeiten von 1.959 Mio. NOK gegenüber, im Wesentlichen zwei Wandelanleihen.
Was den Kurs bewegt
- Kapitalstruktur: Die beiden Wandelanleihen (800 Mio. NOK, fällig 2028, und rund 1.000 Mio. NOK, fällig 2029) verzinsen sich als Sachleistung und wachsen dadurch weiter an. Der Verwaltungsrat prüft „strukturelle Maßnahmen“; Details nennt das Unternehmen bislang nicht.
- Liquidität: Mit 308 Mio. NOK liquiden Mitteln Ende Juni 2026 und einem Geschäft unterhalb der Gewinnschwelle ist die Finanzierung der zentrale Kursfaktor.
- Aufträge: Nach eigenen Angaben liegt der Auftragseingang unter dem Break-even-Niveau. Die Umwandlung von Kundengesprächen in feste Bestellungen ist die operative Priorität.
- Großaktionäre: Hexagon Composites hält 34,6 %, Mitsui & Co. 13,8 % der Aktien (Stand 30.06.2026). Mitsui hat zudem jeweils 500 Mio. NOK in beide Wandelanleihen investiert.
- Kostensenkung: Die Belegschaft wurde um mehr als ein Drittel reduziert, unter anderem durch Stellenabbau in Deutschland.
- Förderpolitik: Die Nachfrage nach Wasserstoff-Lkw und -Bussen hängt stark von Subventionen und Flottenvorgaben ab.
Wettbewerber
Im Markt für Wasserstofftanks treffen Hexagon Purus vor allem auf große Automobilzulieferer wie Forvia und OPmobility, die eigene Typ-4-Tanks entwickeln, sowie auf spezialisierte Druckbehälterhersteller. Mittelbar hängt das Geschäft davon ab, wie schnell sich Brennstoffzellenfahrzeuge verbreiten – und damit auch vom Erfolg von Systemanbietern wie Ballard Power im Bus- und Bahnbereich. Im Batteriesegment konkurriert Hexagon Purus mit zahlreichen Anbietern von Batteriesystemen für Nutzfahrzeuge.
Einordnung
Hexagon Purus verfügt über eine etablierte Technologie und ausgebaute Fertigungskapazitäten in Deutschland, die laut Unternehmen keine größeren Investitionen mehr erfordern. Operativ hat sich der Verlust auf EBITDA-Ebene im ersten Halbjahr 2026 deutlich verringert, wobei der Verkaufserlös aus dem US-Geschäft das Bild verbessert. Gleichzeitig ist der Umsatz seit 2024 stark gefallen.
Aus Sicht der Marktteilnehmer steht weniger die Technologie als die Bilanz im Mittelpunkt: Bei einer Eigenkapitalquote von 1 % und hohen Wandelanleihen dürfte die angekündigte Neuordnung der Kapitalstruktur den Kurs maßgeblich bestimmen. Der Abschluss wurde vom Verwaltungsrat auf Basis der Fortführungsannahme aufgestellt.
Mehr zum Sektor im Überblick Wasserstoff-Aktien. Weitere Unternehmen finden Sie in unserer Übersicht Aktien im Portrait.
Quellen
- Hexagon Purus ASA: Report Q2 2026 (PDF, 16.07.2026)
- Hexagon Purus ASA: Report Q4 2025 (PDF, 10.02.2026)
- Hexagon Purus ASA: Integrated Annual and Sustainability Report 2025 (PDF)
- Hexagon Purus ASA: Börsenmitteilung „Ex reverse share split and change of ISIN today“ (18.05.2026)
- Euronext / Oslo Børs: Hexagon Purus ASA – Instrumentdaten
Kursdaten von TradingView, verzögert. Angaben nach Unternehmensmitteilungen, Stand Oktober 2026. Dieser Beitrag dient der Information und stellt keine Anlageberatung dar. Wertpapiergeschäfte sind mit Risiken bis zum Totalverlust verbunden.
