Die Krones AG hat am Freitag, 6. November 2026, gegen 6:45 Uhr ihre Quartalsmitteilung für das dritte Quartal vorgelegt. Der Abfüll- und Verpackungsanlagenbauer aus Neutraubling bei Regensburg trat beim Umsatz auf der Stelle, verdiente aber mehr. Der Umsatz lag mit 1.384,8 Millionen Euro nur 0,3 Prozent über dem Vorjahr. Der Auftragseingang sank leicht um 0,2 Prozent auf 1.371,1 Millionen Euro. Das EBITDA stieg dagegen um 12,7 Prozent auf 160,3 Millionen Euro, die EBITDA-Marge von 10,3 auf 11,6 Prozent. Ein Teil davon geht auf Rückerstattungen von US-Zöllen zurück. Die Umsatzprognose für 2026 hatte Krones bereits am 22. Oktober gesenkt. Die Aktie schloss auf Xetra bei 111,20 Euro und damit 2,8 Prozent leichter.
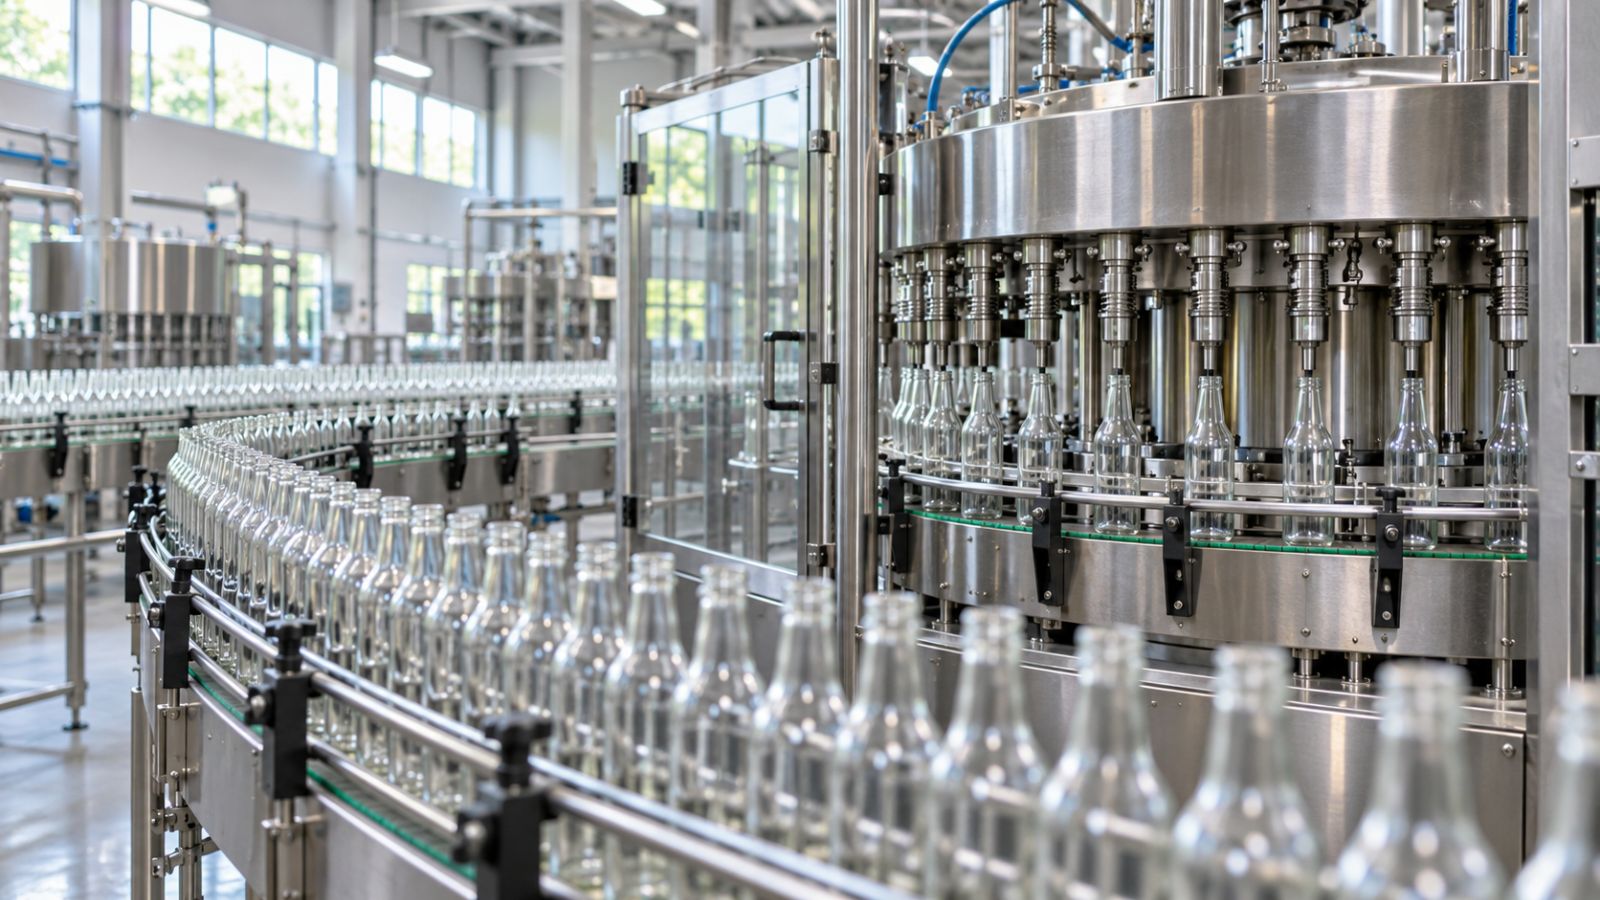
Geschäftsmodell, Kundenstruktur und Geschichte des MDAX-Unternehmens stellt das Porträt der Krones-Aktie vor. Krones liefert Maschinen und komplette Linien für Getränke- und Lebensmittelhersteller: von der Brauerei- und Prozesstechnik über Abfüll- und Etikettiermaschinen bis zur Verpackung und Lagerlogistik. Ein wachsender Teil des Geschäfts entfällt auf Service und Ersatzteile.
Die wichtigsten Zahlen im Überblick
| Kennzahl | Q3 2026 | Q3 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 1.384,8 Mio. € | 1.380,9 Mio. € | +0,3 % |
| Auftragseingang | 1.371,1 Mio. € | 1.374,3 Mio. € | −0,2 % |
| Auftragsbestand (30. September) | 4.314,3 Mio. € | 4.286,8 Mio. € | +0,6 % |
| EBITDA | 160,3 Mio. € | 142,2 Mio. € | +12,7 % |
| EBITDA-Marge | 11,6 % | 10,3 % | +1,3 Pp. |
| EBITDA-Marge ohne Zollerstattung | 10,7 % | 10,3 % | +0,4 Pp. |
| EBIT | 112,1 Mio. € | 96,6 Mio. € | +16,0 % |
| Ergebnis vor Steuern (EBT) | 111,0 Mio. € | 96,8 Mio. € | +14,7 % |
| Konzernergebnis | 80,6 Mio. € | 67,9 Mio. € | +18,7 % |
| Ergebnis je Aktie | 2,55 € | 2,15 € | +18,6 % |
| Free Cashflow vor M&A | 25,8 Mio. € | k. A. | – |
| Umsatz Abfüll- und Verpackungstechnologie | 1.147,5 Mio. € | 1.178,6 Mio. € | −2,6 % |
| Umsatz Prozesstechnologie | 153,1 Mio. € | 127,1 Mio. € | +20,5 % |
| Umsatz Intralogistik | 84,2 Mio. € | 75,2 Mio. € | +12,0 % |
Die Veränderungsraten sind auf Basis der Quartalsmitteilung selbst berechnet. Pp. steht für Prozentpunkte. Für den Free Cashflow im dritten Quartal 2025 nennt die Mitteilung keinen Vergleichswert. Der Auftragsbestand ist der Stand zum Quartalsende.
Umsatz: kein Wachstum, Währungen belasten
Währungsbereinigt ging der Umsatz im dritten Quartal um 1,2 Prozent zurück. Währungseffekte drückten den in Euro ausgewiesenen Umsatz. Nach neun Monaten liegt der Umsatz mit 4.099,7 Millionen Euro praktisch auf Vorjahreshöhe (minus 0,2 Prozent). Bereinigt um Währungseffekte von rund 40 Millionen Euro ergibt sich ein Plus von 0,8 Prozent. Zusätzlich minderten zurückerstattete US-Zölle den Umsatz der ersten neun Monate um rund 20 Millionen Euro, ohne Wirkung auf das Ergebnis.
Die Entwicklung war in den drei Segmenten sehr unterschiedlich. Das Kerngeschäft Abfüll- und Verpackungstechnologie, das 83,9 Prozent des Konzernumsatzes ausmacht, setzte im Quartal 1.147,5 Millionen Euro um. Das waren 2,6 Prozent weniger als im Vorjahr. Die Prozesstechnologie, also Anlagen für Brauereien, Getränke und flüssige Lebensmittel, wuchs dagegen um 20,5 Prozent auf 153,1 Millionen Euro. Die Intralogistik legte um 12,0 Prozent auf 84,2 Millionen Euro zu.
Regional zeigt die Neun-Monats-Betrachtung Licht und Schatten. Deutschland (plus 5,4 Prozent), Asien/Pazifik (plus 6,8 Prozent) und Zentralasien (plus 62,7 Prozent) wuchsen. In Osteuropa brach der Umsatz um 23,4 Prozent ein, in Südamerika und Mexiko um 15,4 Prozent. Nord- und Mittelamerika, mit 842,2 Millionen Euro die umsatzstärkste Region nach Mittel- und Westeuropa, lag 4,3 Prozent unter dem Vorjahr. Das Servicegeschäft wuchs nach Angaben des Unternehmens etwas stärker als der Gesamtumsatz.
Aufträge: stabil auf hohem Niveau
Der Auftragseingang blieb im dritten Quartal mit 1.371,1 Millionen Euro nahezu auf Vorjahreshöhe. Nach neun Monaten steht ein Plus von 2,9 Prozent auf 4.223,6 Millionen Euro. Das Verhältnis von Auftragseingang zu Umsatz lag damit bei 1,03. Krones hat also etwas mehr neue Aufträge hereingeholt als abgearbeitet. Der Auftragsbestand erreichte Ende September 4.314,3 Millionen Euro. Das sind 0,6 Prozent mehr als ein Jahr zuvor und 3,0 Prozent mehr als Ende 2025.
Deutlich mehr Bestellungen kamen aus Nordamerika, Südamerika und Mexiko sowie aus Mittel-, West- und Osteuropa. In China, Zentralasien und der Region Mittlerer Osten/Afrika bestellten Kunden weniger. Der Vorstand beschreibt die Nachfrage als robust, das Umfeld aber als herausfordernd. Der Konflikt im Nahen Osten treibe bei den Kunden Betriebs- und Rohstoffkosten nach oben und mache sie bei Investitionen vorsichtiger. Die Preise für Maschinen und Anlagen blieben laut Krones stabil.
Marge: besser, aber mit Rückenwind aus Zollerstattungen
Beim Ergebnis lief es besser als beim Umsatz. Das EBITDA kletterte um 12,7 Prozent auf 160,3 Millionen Euro. Die Marge von 11,6 Prozent ist jedoch nur zum Teil operativ verdient. Krones hat im Materialaufwand zurückerstattete US-Zölle von insgesamt rund 30 Millionen Euro verbucht. Im EBITDA der ersten neun Monate steckt daraus ein positiver Effekt von rund 10 Millionen Euro. Ohne diesen Effekt lag die EBITDA-Marge im dritten Quartal bei 10,7 Prozent. Das ist nur 0,4 Prozentpunkte mehr als im Vorjahr.
Die Abfüll- und Verpackungstechnologie steigerte ihr EBITDA trotz sinkenden Umsatzes um 12,1 Prozent auf 138,5 Millionen Euro. Die Marge stieg von 10,5 auf 12,1 Prozent. Die Prozesstechnologie verbesserte sich auf 10,8 Prozent Marge nach 10,2 Prozent. Die Intralogistik wuchs zwar beim Umsatz, verdiente aber weniger. Ihr EBITDA fiel um 7,1 Prozent auf 5,2 Millionen Euro, die Marge von 7,4 auf 6,2 Prozent.
Der Konzerngewinn stieg um 18,7 Prozent auf 80,6 Millionen Euro, das Ergebnis je Aktie von 2,15 auf 2,55 Euro. Nach neun Monaten liegt die EBITDA-Marge bei 11,1 Prozent, ohne Zolleffekt bei 10,8 Prozent. Der Konzerngewinn summiert sich auf 219,5 Millionen Euro (plus 2,7 Prozent), das Ergebnis je Aktie auf 6,94 Euro.
Cashflow und Bilanz
Der Free Cashflow vor Akquisitionen drehte im dritten Quartal mit 25,8 Millionen Euro ins Plus. Im zweiten Quartal waren es noch minus 21,3 Millionen Euro gewesen. Nach neun Monaten bleibt aber ein leicht negativer Wert von minus 5,0 Millionen Euro. Im Vorjahr standen hier plus 80,2 Millionen Euro. Dazu passen zwei Entwicklungen: Die Investitionen stiegen von 113,7 auf 152,5 Millionen Euro, also von 2,8 auf 3,7 Prozent des Umsatzes. Zudem ist mehr Kapital im Umlaufvermögen gebunden als vor einem Jahr. Das Working Capital lag im Schnitt der vergangenen vier Quartale bei 18,9 Prozent des Umsatzes nach 17,2 Prozent.
Die Bilanz bleibt solide. Die Nettoliquidität betrug Ende September 410,2 Millionen Euro nach 361,2 Millionen Euro ein Jahr zuvor. Die Eigenkapitalquote stieg auf 44,8 Prozent. Die Kapitalrendite ROCE sank dagegen von 19,5 auf 17,6 Prozent. Für das abgelaufene Jahr 2025 hatte Krones eine Dividende von 2,80 Euro je Aktie ausgeschüttet. Die Zahl der Mitarbeitenden stieg auf 21.411.
Ausblick: Umsatzziel bereits im Oktober gesenkt
Die wichtigste Nachricht kam schon vor zwei Wochen. Am 22. Oktober hatte Krones per Ad-hoc-Mitteilung die Umsatzprognose für 2026 gekappt und vorläufige Neun-Monats-Zahlen genannt. Der Vorstand begründete das mit ungünstigen Entwicklungen auf wichtigen Märkten, geopolitischen Spannungen, steigenden Kosten bei den Kunden und gesamtwirtschaftlicher Unsicherheit. Das belaste vor allem das vierte Quartal. Die Ziele für 2026 lauten nun:
- währungsbereinigtes Umsatzwachstum von 1 bis 2 Prozent (zuvor 3 bis 5 Prozent)
- EBITDA-Marge von 10,7 bis 11,1 Prozent (unverändert)
- ROCE von 19 bis 20 Prozent (unverändert)
Für die Abfüll- und Verpackungstechnologie erwartet Krones nun ein Umsatzwachstum von minus 1 bis plus 1 Prozent statt 2 bis 4 Prozent. Für die Intralogistik wurde das Ziel dagegen auf 10 bis 15 Prozent angehoben. Auch die Mittelfristziele hat der Vorstand zurückgenommen. Für 2028 strebt Krones nun 6,0 bis 6,2 Milliarden Euro Umsatz an statt rund 7 Milliarden Euro. Die EBITDA-Marge soll dann 11 bis 12 Prozent erreichen statt 11 bis 13 Prozent. Am ROCE-Ziel von mehr als 20 Prozent hält das Unternehmen fest.
Trotz der Senkung sieht der Vorstand Krones 2026 bei Umsatz und Ergebnis weiter auf Kurs zu einem Rekordjahr. Beim ROCE wird es eng: Nach neun Monaten lagen 17,6 Prozent vor, das Jahresziel liegt bei 19 bis 20 Prozent. Als Risiken nennt das Unternehmen Zollpolitik, Materialengpässe, Probleme in den Lieferketten und schwankende Rohstoffpreise.
Aktie: nahe am Jahrestief
Die Krones-Aktie schloss am 6. November auf Xetra bei 111,20 Euro. Am Vortag waren es 114,40 Euro, das Minus beträgt 2,8 Prozent. Der Markt war insgesamt schwach. Der DAX fiel an diesem Tag um fast 2 Prozent, der MDAX gab weniger deutlich nach. Einzelheiten stehen im FNE-Marktbericht vom 6. November. Große Überraschungen enthielt die Quartalsmitteilung nicht, denn die Eckdaten waren seit dem 22. Oktober bekannt.
Seit Jahresbeginn hat die Aktie 18,1 Prozent verloren. Vom 12-Monats-Hoch bei 142,60 Euro ist sie 22,0 Prozent entfernt. Das 12-Monats-Tief liegt bei 104,00 Euro, der aktuelle Kurs knapp 7 Prozent darüber. Anleger, die Krones mit einem anderen deutschen Ausrüster der Lebensmittel- und Getränkeindustrie vergleichen möchten, finden das Porträt der GEA-Aktie.
Fazit
Die Zahlen von Krones sind gemischt. Beim Ergebnis hat das Unternehmen im dritten Quartal zugelegt, Gewinn je Aktie und Marge stiegen deutlich. Ein guter Teil des Margensprungs stammt aber aus erstatteten US-Zöllen. Bereinigt verbesserte sich die Marge nur leicht. Beim Wachstum fehlt dagegen der Schwung: Umsatz und Auftragseingang treten auf der Stelle, das Kernsegment schrumpft. Der Free Cashflow ist nach neun Monaten negativ, der ROCE liegt unter dem Jahresziel. Positiv sind der stabile Auftragsbestand, das wachsende Servicegeschäft und die solide Bilanz mit Nettoliquidität. Die gesenkten Ziele für 2026 und 2028 zeigen, dass Krones auf absehbare Zeit langsamer wachsen dürfte als bisher geplant.
Fragen und Antworten
Wann hat Krones die Zahlen zum dritten Quartal 2026 veröffentlicht?
Am Freitag, 6. November 2026, gegen 6:45 Uhr und damit vor Beginn des Xetra-Handels. Vorläufige Neun-Monats-Zahlen hatte Krones bereits am 22. Oktober genannt.
Wie hoch war die EBITDA-Marge im dritten Quartal?
Sie lag bei 11,6 Prozent nach 10,3 Prozent im Vorjahr. Ohne den positiven Effekt aus zurückerstatteten US-Zöllen waren es 10,7 Prozent.
Wie groß ist der Auftragsbestand?
Ende September lag er bei 4.314,3 Millionen Euro. Das sind 0,6 Prozent mehr als ein Jahr zuvor und 3,0 Prozent mehr als Ende 2025.
Was erwartet Krones für 2026?
Ein währungsbereinigtes Umsatzwachstum von 1 bis 2 Prozent, eine EBITDA-Marge von 10,7 bis 11,1 Prozent und einen ROCE von 19 bis 20 Prozent. Die Umsatzprognose wurde am 22. Oktober von zuvor 3 bis 5 Prozent gesenkt.
Welche Ziele gelten für 2028?
Krones peilt für 2028 einen Umsatz von 6,0 bis 6,2 Milliarden Euro, eine EBITDA-Marge von 11 bis 12 Prozent und einen ROCE von mehr als 20 Prozent an.
Quellen
- Krones: Corporate News zum dritten Quartal 2026 (6. November 2026)
- Krones: Quartalsmitteilung über den Zeitraum vom 1. Januar bis 30. September 2026 (PDF)
- Krones: Ad-hoc-Mitteilung zur Prognoseanpassung (22. Oktober 2026)
Dieser Beitrag dient der Information und ist keine Anlageberatung. Kursangaben ohne Gewähr, Stand: Xetra-Schlusskurs am 6. November 2026.