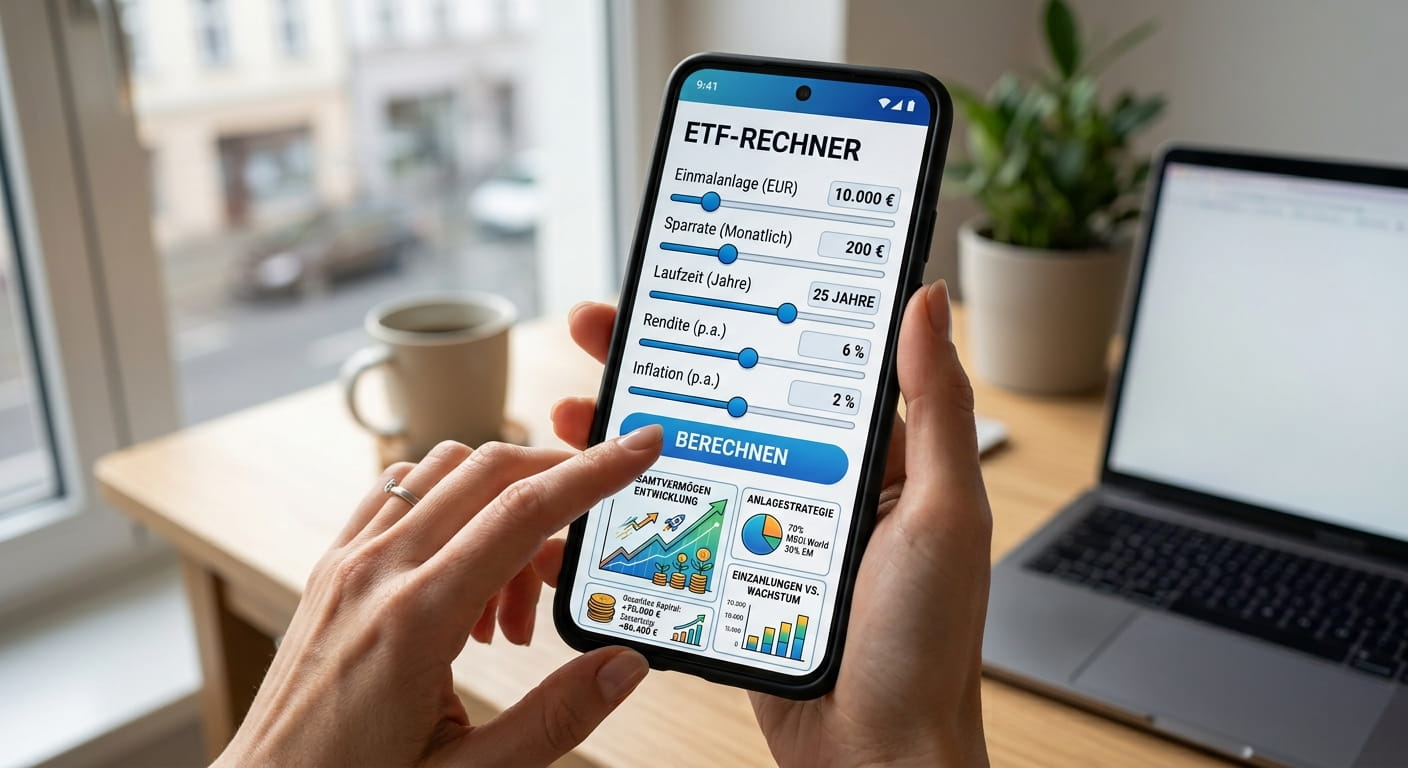
Wie viel wird aus einem ETF-Sparplan? Der Rechner zeigt den Endwert nach Laufzeit, Sparrate und Rendite – und wie viel davon die laufenden Kosten auffressen.
Modellrechnung mit gleichbleibender Rendite. Tatsächliche Kursverläufe schwanken; Steuern sind nicht berücksichtigt.
Wie der Rechner arbeitet
Die Berechnung erfolgt monatlich. Die Sparrate wird jeweils zum Monatsbeginn angelegt und anschließend verzinst, die Einmalanlage läuft über die gesamte Laufzeit mit.
Von der eingegebenen Rendite werden die laufenden Kosten abgezogen. Ein ETF mit sieben Prozent Wertentwicklung und 0,2 Prozent Kosten rechnet also mit 6,8 Prozent – genau so wirken die Gebühren auch in der Praxis, weil sie direkt aus dem Fondsvermögen entnommen werden.
Welche Annahmen sinnvoll sind
| Eingabe | Übliche Größenordnung | Anmerkung |
|---|---|---|
| Rendite | 6 bis 8 Prozent | langfristiger Durchschnitt breiter Aktienmärkte |
| Laufende Kosten | 0,05 bis 0,50 Prozent | bei aktiven Fonds 1,5 bis 2,0 Prozent |
| Laufzeit | 15 Jahre und mehr | kürzere Zeiträume erhöhen das Verlustrisiko deutlich |
| Sparrate | ab 25 Euro monatlich | bei vielen Brokern auch niedriger möglich |
Wichtig ist, was der Rechner nicht abbildet: Kursschwankungen. In der Wirklichkeit verläuft keine Anlage gleichmäßig – es gibt Jahre mit zweistelligen Verlusten und solche mit ebensolchen Gewinnen. Das Ergebnis ist ein Mittelwert, kein Versprechen.
Was die Kosten ausmachen
Die vierte Kennzahl im Rechner ist die aufschlussreichste. Sie zeigt, wie viel Vermögen allein durch Gebühren verloren geht.
Ein Beispiel: Bei 200 Euro monatlich über 30 Jahre und sieben Prozent Rendite kostet ein Unterschied von 1,5 Prozentpunkten bei den laufenden Kosten einen sechsstelligen Betrag. Das entspricht mehr als dem Doppelten der gesamten Einzahlungen – nur an Gebühren.
Genau darin liegt der Vorteil von Indexfonds gegenüber aktiv verwalteten Fonds. Hintergründe im Beitrag Was ist ein ETF.
Drei Beispielrechnungen
Die folgenden Werte entstehen mit sieben Prozent Rendite und 0,2 Prozent laufenden Kosten – typische Annahmen für einen günstigen Welt-ETF.
| Sparrate | Laufzeit | Eingezahlt | Endwert |
|---|---|---|---|
| 100 Euro | 30 Jahre | 36.000 Euro | rund 113.000 Euro |
| 200 Euro | 30 Jahre | 72.000 Euro | rund 226.000 Euro |
| 500 Euro | 20 Jahre | 120.000 Euro | rund 253.000 Euro |
| 200 Euro | 40 Jahre | 96.000 Euro | rund 480.000 Euro |
Der Vergleich der letzten beiden Zeilen ist der lehrreichste: Wer 500 Euro über 20 Jahre spart, zahlt mehr ein als jemand mit 200 Euro über 40 Jahre – und kommt trotzdem auf gut die Hälfte des Ergebnisses.
Zeit schlägt Höhe der Rate. Das ist der praktische Kern jeder Sparplanrechnung und der Grund, warum ein früher Beginn mit kleinen Beträgen mehr bringt als ein später Start mit großen.
Was ein Prozentpunkt Kosten ausmacht
| Laufende Kosten | Endwert nach 30 Jahren | Differenz |
|---|---|---|
| 0,10 Prozent | rund 230.000 Euro | — |
| 0,50 Prozent | rund 216.000 Euro | rund 14.000 Euro weniger |
| 1,50 Prozent | rund 184.000 Euro | rund 46.000 Euro weniger |
| 2,00 Prozent | rund 170.000 Euro | rund 60.000 Euro weniger |
Gerechnet mit 200 Euro monatlich. Der Unterschied zwischen einem Indexfonds und einem aktiv verwalteten Fonds entspricht damit fast einem ganzen Jahrzehnt zusätzlicher Einzahlungen.
Diese Rechnung erklärt, warum sich Indexfonds in den vergangenen Jahren so stark verbreitet haben – nicht weil sie klüger anlegen, sondern weil sie weniger kosten.
Steuern im Rechner
Der Rechner arbeitet vor Steuern. In Deutschland fällt auf Kursgewinne und Ausschüttungen die Abgeltungsteuer von 25 Prozent an, zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Bei thesaurierenden Fonds wird zudem jährlich die Vorabpauschale erhoben. Sie mindert den Endwert laufend, wird beim Verkauf aber angerechnet. Wer den Sparerpauschbetrag über einen Freistellungsauftrag nutzt, bleibt bis zu dieser Grenze steuerfrei.
Für eine grobe Einschätzung nach Steuern lässt sich der ausgewiesene Wertzuwachs um rund ein Viertel reduzieren.
Häufige Fragen
Welche Rendite sollte man einsetzen?
Breite Aktienmärkte lieferten langfristig etwa sieben Prozent im Jahr nach Inflation deutlich weniger. Wer vorsichtig rechnen will, setzt fünf bis sechs Prozent an.
Warum steigt das Ergebnis mit der Laufzeit so stark?
Weil Erträge selbst wieder Erträge erwirtschaften. Dieser Effekt wirkt exponentiell und entfaltet sich erst nach vielen Jahren – ausführlich im Beitrag zum Zinseszins.
Kann man mit einem Sparplan Verluste machen?
Ja. Fällt der Markt kurz vor dem geplanten Verkauf, kann der Depotwert unter den Einzahlungen liegen. Je länger die Laufzeit, desto unwahrscheinlicher wird das.
Was ist mit der Inflation?
Der Rechner zeigt nominale Werte. Bei zwei Prozent Teuerung entspricht ein Endwert von 200.000 Euro in 30 Jahren einer heutigen Kaufkraft von etwa 110.000 Euro.
Die Entnahmephase
Der Rechner bildet den Aufbau ab. Ebenso wichtig ist die Frage, was am Ende mit dem Vermögen geschieht.
| Vorgehen | Prinzip | Risiko |
|---|---|---|
| Alles verkaufen | einmalige Auszahlung | der Verkaufszeitpunkt entscheidet über das Ergebnis |
| Feste Entnahme | monatlich ein gleichbleibender Betrag | das Kapital kann vorzeitig aufgebraucht sein |
| Prozentuale Entnahme | jährlich ein fester Anteil des Bestands | die Höhe schwankt mit dem Markt |
| Nur Ausschüttungen | das Kapital bleibt unangetastet | die Erträge fallen geringer aus |
Die verbreitete Faustregel, jährlich rund vier Prozent zu entnehmen, stammt aus amerikanischen Untersuchungen und gilt für Zeiträume von etwa dreißig Jahren. Sie ist eine Orientierung, keine Garantie.
Entscheidend ist die Reihenfolge der Renditen: Fallen die ersten Jahre der Entnahmephase mit einem Kursrückgang zusammen, schrumpft das Kapital dauerhaft. Wer flexibel bleibt und in schwachen Jahren weniger entnimmt, verlängert die Reichweite erheblich.
Einordnung
Der Rechner beantwortet eine Frage, die sich vor jedem Sparplan stellt: Lohnt sich der Aufwand? Die Antwort hängt weniger von der Rendite ab, die niemand vorhersagen kann, als von zwei Größen, die jeder selbst bestimmt – Laufzeit und Kosten.
Aus Sicht der Marktteilnehmer ist die Kostenzeile die wichtigste Zahl auf dieser Seite. Die Rendite ist eine Hoffnung, die Gebühr eine Gewissheit. Wie ein Sparplan praktisch eingerichtet wird, beschreibt der Beitrag ETF-Sparplan.
Quellen
- Deutsche Bundesbank – langfristige Renditereihen für Aktien und Anleihen
- BaFin – Hinweise zu Kosten und Risiken von Investmentfonds
- Einkommensteuergesetz und Investmentsteuergesetz – Besteuerung von Fondserträgen
Stand: 27. September 2026. Modellrechnung ohne Gewähr, keine Anlageberatung. Die tatsächliche Wertentwicklung kann erheblich abweichen.