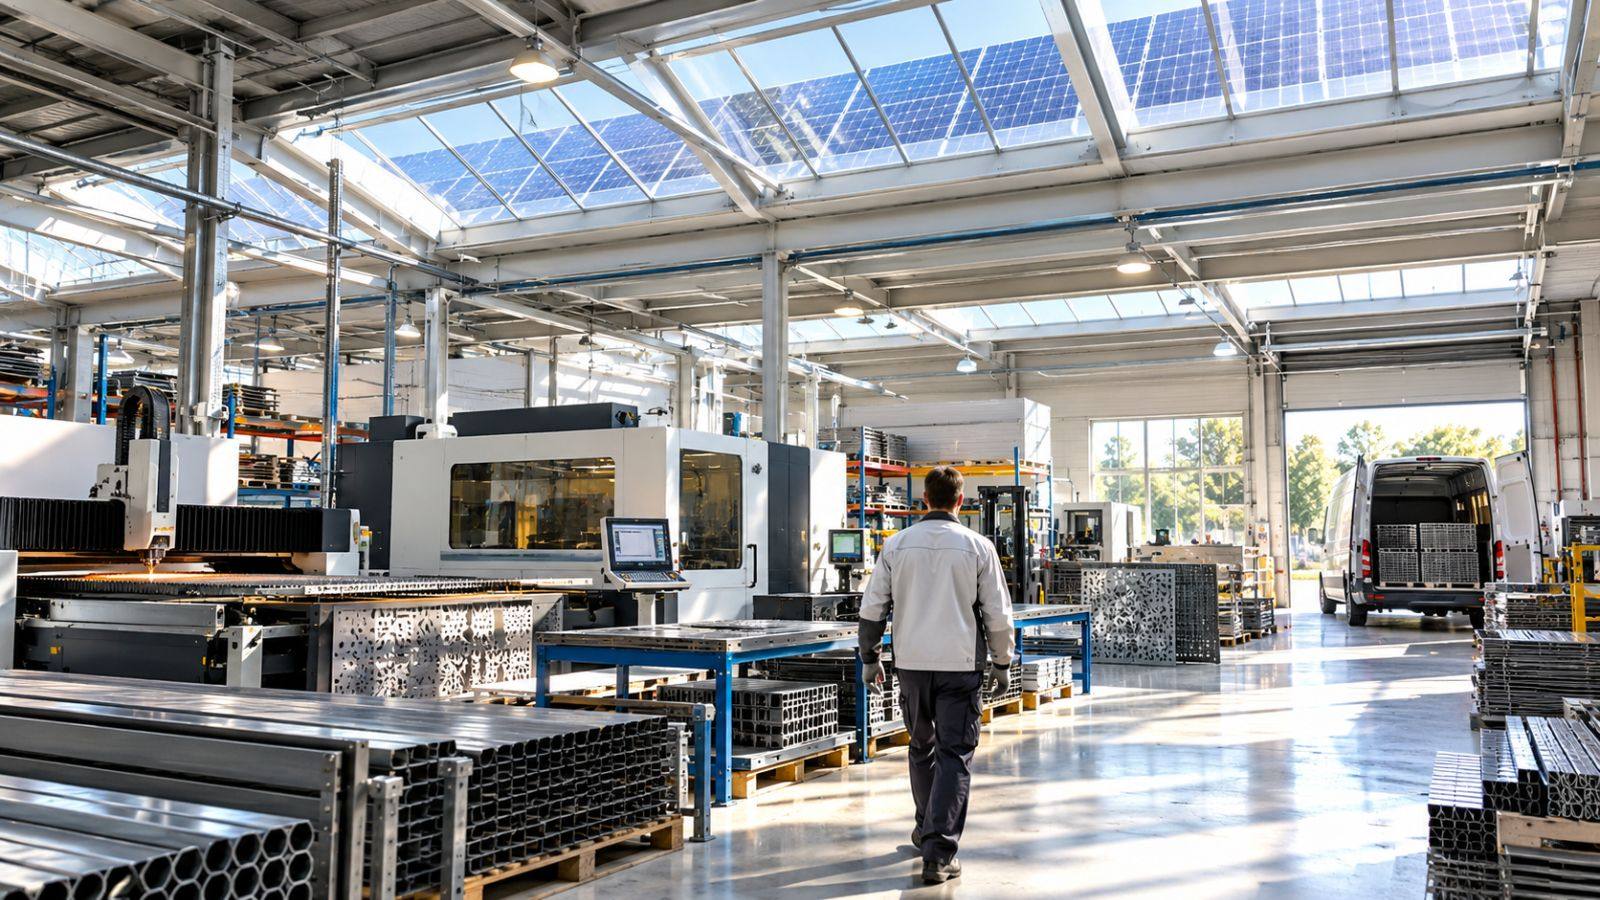
Das Anlagevermögen umfasst alle Vermögensgegenstände eines Unternehmens, die dazu bestimmt sind, dauerhaft dem Geschäftsbetrieb zu dienen. Dazu zählen Grundstücke, Gebäude, Maschinen, Fahrzeuge, Software und Beteiligungen. Es steht auf der Aktivseite der Bilanz ganz oben und zeigt, mit welchen langfristigen Mitteln ein Unternehmen arbeitet. Für Anleger verrät es viel über das Geschäftsmodell, die Kapitalbindung und den künftigen Investitionsbedarf.
Definition nach HGB
§ 247 Absatz 2 des Handelsgesetzbuchs legt fest: Beim Anlagevermögen sind nur die Gegenstände auszuweisen, die bestimmt sind, dauernd dem Geschäftsbetrieb zu dienen. Entscheidend ist also nicht die Art eines Gegenstands, sondern sein Zweck. Ein Transporter, mit dem ein Handwerksbetrieb seine Kunden anfährt, gehört zum Anlagevermögen. Derselbe Transporter auf dem Hof eines Autohändlers ist Handelsware und damit Umlaufvermögen.
Das Gegenstück bildet das Umlaufvermögen mit Vorräten, Forderungen, Wertpapieren des Umlaufvermögens und liquiden Mitteln. Es soll nur kurzfristig im Unternehmen bleiben und wird verkauft, verbraucht oder eingezogen.
Gliederung nach § 266 HGB
Kapitalgesellschaften müssen das Anlagevermögen in drei Gruppen aufteilen:
| Gruppe | Typische Posten |
|---|---|
| I. Immaterielle Vermögensgegenstände | Konzessionen, Lizenzen, Software, selbst geschaffene Rechte, Geschäfts- oder Firmenwert |
| II. Sachanlagen | Grundstücke und Bauten, technische Anlagen und Maschinen, Betriebs- und Geschäftsausstattung, geleistete Anzahlungen und Anlagen im Bau |
| III. Finanzanlagen | Anteile an verbundenen Unternehmen, Beteiligungen, Ausleihungen, Wertpapiere des Anlagevermögens |
Die immateriellen Posten haben eigene Bilanzierungsregeln, die im Beitrag zu immateriellen Vermögensgegenständen beschrieben sind. Der Firmenwert aus Übernahmen wird im Beitrag zum Goodwill erklärt. Nach IFRS heißt das Anlagevermögen „non-current assets“. Für Sachanlagen gilt dort IAS 16, für immaterielle Werte IAS 38 und für als Finanzinvestition gehaltene Immobilien IAS 40.
Bewertung und Abschreibung
Anlagevermögen wird bei Zugang mit den Anschaffungs- oder Herstellungskosten angesetzt. Gegenstände, deren Nutzung zeitlich begrenzt ist, werden nach § 253 Absatz 3 HGB planmäßig über die Nutzungsdauer abgeschrieben. Grundstücke und Finanzanlagen nutzen sich nicht ab und bleiben ohne planmäßige Abschreibung. Sinkt der Wert voraussichtlich dauerhaft, ist eine außerplanmäßige Abschreibung Pflicht. Bei Finanzanlagen ist sie auch bei vorübergehender Wertminderung erlaubt.
Für kleine Anschaffungen gelten steuerliche Vereinfachungen. Geringwertige Wirtschaftsgüter bis 800 Euro netto dürfen nach § 6 Absatz 2 EStG sofort abgeschrieben werden. Alternativ können Wirtschaftsgüter zwischen 250 und 1.000 Euro in einem Sammelposten zusammengefasst und über fünf Jahre gleichmäßig aufgelöst werden.
Beispiel: Maschine linear und degressiv abschreiben
Ein fiktiver Werkzeugbauer kauft im Januar 2026 eine Fräsmaschine für 1.840.000 Euro mit einer Nutzungsdauer von acht Jahren. Linear ergibt das 230.000 Euro Abschreibung pro Jahr. Für bewegliche Wirtschaftsgüter, die zwischen Juli 2025 und Ende 2027 angeschafft werden, erlaubt § 7 Absatz 2 EStG steuerlich wieder die degressive Abschreibung: höchstens das Dreifache des linearen Satzes und maximal 30 Prozent vom jeweiligen Restbuchwert. Das Dreifache von 12,5 Prozent wären 37,5 Prozent, es gilt daher die Obergrenze von 30 Prozent.
| Jahr | Linear | Degressiv (30 %) | Restbuchwert degressiv |
|---|---|---|---|
| 2026 | 230.000 € | 552.000 € | 1.288.000 € |
| 2027 | 230.000 € | 386.400 € | 901.600 € |
| 2028 | 230.000 € | 270.480 € | 631.120 € |
Nach drei Jahren steht die Maschine linear noch mit 1.150.000 Euro in den Büchern, degressiv nur noch mit 631.120 Euro. Der Werkzeugbauer zahlt in den ersten Jahren weniger Steuern, später mehr. Am gesamten Abschreibungsvolumen ändert sich nichts.
Der Anlagenspiegel
Kapitalgesellschaften müssen im Anhang nach § 284 Absatz 3 HGB die Entwicklung jedes Postens des Anlagevermögens darstellen. Dieser Anlagenspiegel zeigt Anschaffungskosten, Zugänge, Abgänge, Umbuchungen und kumulierte Abschreibungen. Für die Sachanlagen eines fiktiven Unternehmens könnte er so aussehen (Mio. Euro):
| Position | Wert |
|---|---|
| Anschaffungskosten zu Jahresbeginn | 412,6 |
| + Zugänge | 38,9 |
| − Abgänge | 11,3 |
| Anschaffungskosten zum Jahresende | 440,2 |
| − kumulierte Abschreibungen | 251,7 |
| Buchwert zum Jahresende | 188,5 |
| darin: Abschreibungen des Geschäftsjahres | 27,4 |
Liegen die Zugänge über mehrere Jahre deutlich unter den laufenden Abschreibungen, investiert das Unternehmen weniger, als sein Anlagenbestand verschleißt. Der Maschinenpark altert, und künftige Ersatzinvestitionen werden den Free Cashflow belasten.
Bedeutung für Anleger: die Anlagenintensität
Die Anlagenintensität setzt das Anlagevermögen ins Verhältnis zur Bilanzsumme. Sie zeigt, wie kapitalintensiv ein Geschäftsmodell ist.
| Unternehmen (fiktiv) | Anlagevermögen | Bilanzsumme | Anlagenintensität |
|---|---|---|---|
| Chemiekonzern | 1.937 Mio. € | 2.864 Mio. € | 67,6 % |
| Onlinehändler | 118 Mio. € | 905 Mio. € | 13,0 % |
Eine hohe Anlagenintensität bedeutet hohe Fixkosten durch Abschreibungen und Wartung. Bei sinkender Auslastung schrumpft der Gewinn dann überproportional. Unternehmen mit niedriger Anlagenintensität können flexibler reagieren, haben aber oft geringere Markteintrittsbarrieren. Ob das langfristige Vermögen solide durch Eigenkapital und langfristige Schulden finanziert ist, misst der Anlagendeckungsgrad.
Grenzen und Risiken
- Historische Kosten: Ein vor Jahrzehnten gekauftes Grundstück steht oft weit unter dem Marktwert in der Bilanz.
- Ermessen: Nutzungsdauern und Abschreibungsmethoden beeinflussen den ausgewiesenen Gewinn erheblich.
- Leasing: Nach IFRS 16 werden Nutzungsrechte aus Leasingverträgen bilanziert, nach HGB meist nicht. Vergleiche über Standards hinweg werden dadurch verzerrt.
- Branchenabhängigkeit: Eine Anlagenintensität lässt sich nur innerhalb derselben Branche sinnvoll vergleichen.
Fazit
Das Anlagevermögen zeigt die dauerhafte Ausstattung eines Unternehmens: Gebäude, Maschinen, Rechte und Beteiligungen. Wer Bilanzen liest, sollte neben der Höhe auch die Entwicklung im Anlagenspiegel, das Verhältnis von Investitionen zu Abschreibungen und die Anlagenintensität betrachten. Zusammen geben sie Hinweise auf Kapitalbindung, Fixkostenrisiko und künftigen Investitionsbedarf.
Fragen und Antworten
Was gehört zum Anlagevermögen?
Immaterielle Vermögensgegenstände, Sachanlagen wie Grundstücke, Gebäude, Maschinen und Fahrzeuge sowie Finanzanlagen wie Beteiligungen.
Was ist der Unterschied zwischen Anlage- und Umlaufvermögen?
Anlagevermögen dient dauerhaft dem Betrieb, Umlaufvermögen ist nur kurzfristig gebunden, etwa als Vorrat, Forderung oder Bankguthaben.
Wie wird Anlagevermögen abgeschrieben?
Abnutzbare Gegenstände planmäßig über die Nutzungsdauer, bei dauerhafter Wertminderung zusätzlich außerplanmäßig. Grundstücke werden nicht planmäßig abgeschrieben.
Was ist ein Anlagenspiegel?
Eine Übersicht im Anhang, die für jeden Posten des Anlagevermögens Anschaffungskosten, Zugänge, Abgänge und Abschreibungen darstellt.
Quellen
- Handelsgesetzbuch: § 247 Inhalt der Bilanz
- Handelsgesetzbuch: § 266 Gliederung der Bilanz
- Handelsgesetzbuch: § 253 Zugangs- und Folgebewertung
- Einkommensteuergesetz: § 6 Bewertung
- Einkommensteuergesetz: § 7 Absetzung für Abnutzung
- IFRS Foundation: IAS 16 Sachanlagen
Dieser Beitrag dient der Information und ist keine Anlageberatung. Stand: Oktober 2026.