MP Materials hat am 5. November 2026 nach US-Börsenschluss seine Zahlen für das dritte Quartal 2026 vorgelegt. Der einzige große Seltene-Erden-Produzent der USA hat seinen Umsatz auf 147,7 Millionen US-Dollar fast verdreifacht. Im Vorjahresquartal waren es 53,6 Millionen US-Dollar. Die Produktion von NdPr-Oxid stieg um 41 Prozent auf 1.018 Tonnen, der Absatz verdoppelte sich nahezu. Nach GAAP stand zwar weiter ein Verlust von 20,7 Millionen US-Dollar. Bereinigt schrieb das Unternehmen aber schwarze Zahlen. Die Aktie legte am 6. November an der NYSE um 4,9 Prozent zu.
Wer das Unternehmen, seine Mine in Mountain Pass und die Magnetfabrik in Texas genauer kennenlernen möchte, findet alle Hintergründe auf unserer Seite zur MP Materials Aktie.
Die wichtigsten Zahlen im Überblick
| Kennzahl | Q3 2026 | Q3 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 147,7 Mio. USD | 53,6 Mio. USD | +175,7 % |
| Umsatz Segment Materials | 133,5 Mio. USD | 31,6 Mio. USD | +322,0 % |
| Umsatz Segment Magnetics | 18,6 Mio. USD | 21,9 Mio. USD | −15,0 % |
| NdPr-Produktion | 1.018 t | 721 t | +41,2 % |
| NdPr-Absatz | 1.020 t | 525 t | +94,3 % |
| Seltene-Erden-Oxide (REO) gefördert | 12.887 t | 13.254 t | −2,8 % |
| Nettoergebnis (GAAP) | −20,7 Mio. USD | −41,8 Mio. USD | Verlust halbiert |
| Ergebnis je Aktie (GAAP, verwässert) | −0,12 USD | −0,24 USD | Verlust halbiert |
| Bereinigtes Ergebnis je Aktie | 0,04 USD | −0,10 USD | Gewinn statt Verlust |
| Bereinigtes EBITDA | 41,1 Mio. USD | −12,6 Mio. USD | positiv gedreht |
Hinzu kommen 8,1 Millionen US-Dollar Erträge aus der Preisschutzvereinbarung (Price Protection Agreement, PPA) mit dem US-Kriegsministerium (Department of War). MP Materials weist diese Erträge getrennt vom Umsatz aus. Zusammen kommt das Unternehmen auf 155,8 Millionen US-Dollar.
Umsatz: Mehr Menge, bessere Preise und ein Sondergeschäft
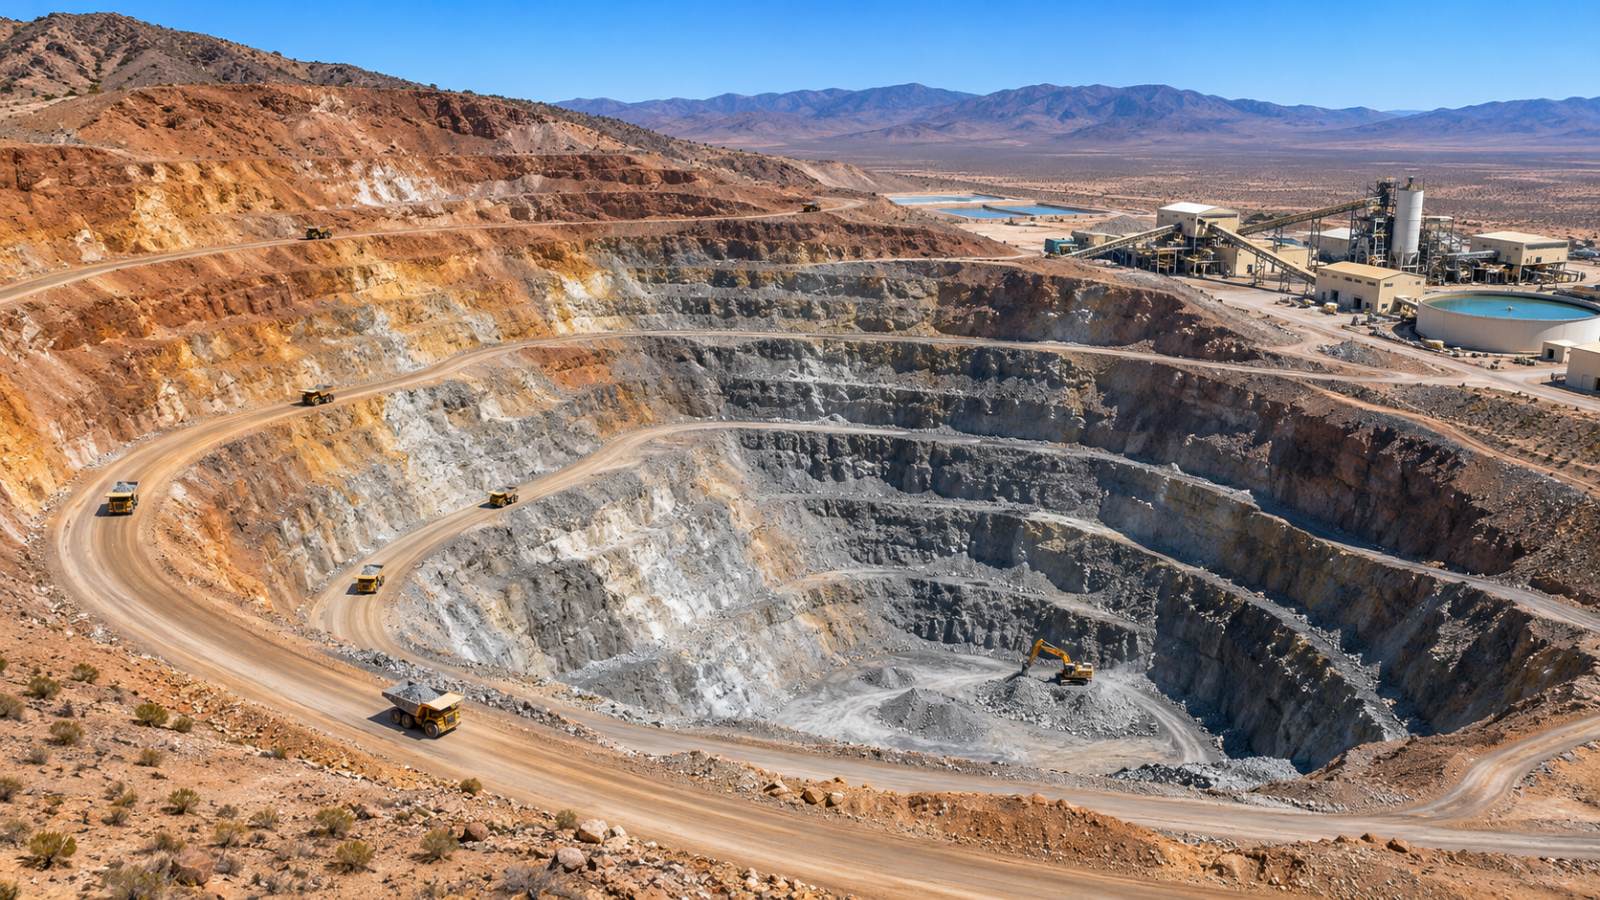
Der Wachstumstreiber ist das Segment Materials, also die Mine und die Aufbereitung in Mountain Pass, Kalifornien. Hier stieg der Umsatz auf 133,5 Millionen US-Dollar. Allein der Umsatz mit NdPr-Oxid und NdPr-Metall wuchs um 226,6 Prozent auf 101,0 Millionen US-Dollar. Neodym und Praseodym sind die wichtigsten Rohstoffe für Permanentmagnete in Elektromotoren, Windturbinen und Rüstungsgütern.
Zwei Effekte wirkten zusammen. MP Materials verkaufte 1.020 Tonnen NdPr nach 525 Tonnen im Vorjahr. Zugleich lagen die Marktpreise höher. Rechnet man den NdPr-Umsatz auf die verkaufte Menge um, ergeben sich rund 99 US-Dollar je Kilogramm nach rund 59 US-Dollar ein Jahr zuvor. Das ist eine eigene Näherung der Redaktion. Das Unternehmen nennt in der Mitteilung keinen erzielten Durchschnittspreis.
Die Zahl ist allerdings nicht ganz so sauber, wie sie aussieht. Die Position „Other Materials revenue“ sprang von 0,7 auf 32,6 Millionen US-Dollar. MP Materials verweist auf einen Verkauf von SEG+ im Wert von 31,6 Millionen US-Dollar an einen US-Kunden aus der Luftfahrt- und Verteidigungsbranche. SEG+ ist ein Konzentrat mit schweren Seltenen Erden. Ein solches Geschäft wiederholt sich nicht automatisch in jedem Quartal. Ohne diesen Effekt wäre der Umsatz deutlich niedriger ausgefallen, aber immer noch weit über dem Vorjahr.
Schwächer lief das Segment Magnetics. Der Umsatz fiel um 15,0 Prozent auf 18,6 Millionen US-Dollar. Grund ist der Hochlauf der eigenen Magnetfertigung im Werk Independence in Fort Worth, Texas. Weil dort Material in die eigene Produktion floss, verkaufte MP Materials etwas weniger magnetische Vorprodukte an Dritte. Die geförderte Menge an Seltene-Erden-Oxiden lag mit 12.887 Tonnen um 2,8 Prozent unter dem Vorjahr.
Gewinn und Kosten: Bereinigt profitabel, nach GAAP noch nicht
Das bereinigte EBITDA erreichte 41,1 Millionen US-Dollar nach einem Minus von 12,6 Millionen US-Dollar im Vorjahr. Das Segment Materials steuerte 47,8 Millionen US-Dollar bei, Magnetics 5,3 Millionen US-Dollar. Bei Magnetics ist das ein Rückgang um 43,6 Prozent. Die Konzernkosten stiegen auf 11,3 Millionen US-Dollar.
Nach GAAP blieb ein Nettoverlust von 20,7 Millionen US-Dollar oder 0,12 US-Dollar je Aktie. Das ist halb so viel wie im Vorjahr. Bereinigt um Sondereffekte verdiente MP Materials 8,8 Millionen US-Dollar oder 0,04 US-Dollar je Aktie. Die Lücke zwischen beiden Werten erklärt sich vor allem durch höhere Abschreibungen und Anlaufkosten.
Die Kosten stiegen spürbar. Die Herstellungskosten ohne Abschreibungen kletterten von 48,5 auf 85,6 Millionen US-Dollar. Darin steckt eine Wertberichtigung von 6,4 Millionen US-Dollar auf bestimmte Lagerbestände, die nicht zum Kerngeschäft gehören. Die Verwaltungskosten wuchsen um 33,8 Prozent auf 38,0 Millionen US-Dollar, weil das Unternehmen für den Ausbau mehr Personal einstellt. Die Anlaufkosten für Independence lagen bei 14,2 Millionen US-Dollar nach 1,4 Millionen US-Dollar. Die Abschreibungen stiegen auf 36,1 Millionen US-Dollar.
Cashflow und Bilanz: Hohe Investitionen zehren an der Kasse
Für das dritte Quartal allein nennt MP Materials keine Cashflow-Zahlen. In den ersten neun Monaten verbrauchte das operative Geschäft 7,8 Millionen US-Dollar. Im Vorjahreszeitraum waren es noch 108,9 Millionen US-Dollar. Das operative Geschäft trägt sich also fast selbst.
Die Investitionen in Sachanlagen beliefen sich dagegen auf 420,3 Millionen US-Dollar nach 110,0 Millionen US-Dollar. Daraus ergibt sich nach eigener Rechnung ein negativer Free Cashflow von rund 428 Millionen US-Dollar für neun Monate. Das Geld fließt in den Ausbau der Magnetproduktion und die Verarbeitung schwerer Seltener Erden.
Ende September verfügte MP Materials über Barmittel und kurzfristige Anlagen von 1,34 Milliarden US-Dollar. Zum Jahresende 2025 waren es 1,83 Milliarden US-Dollar. Die langfristigen Schulden lagen bei 936,3 Millionen US-Dollar. Hinzu kommen Vorzugsaktien der Serie A über 413,6 Millionen US-Dollar. Aktienrückkäufe oder eine Dividende gibt es nicht. Das passt zu einem Unternehmen in der Ausbauphase.
Ausblick: Magnetumsätze mit GM ab dem vierten Quartal
Eine Zahlenprognose für das Gesamtjahr gibt MP Materials nicht ab. Die wichtigste Nachricht betrifft General Motors. Die Magnete aus Fort Worth haben die Qualifizierung beim Autobauer bestanden. Erste verkaufsfähige Lieferungen laufen. Umsätze daraus erwartet das Unternehmen ab dem vierten Quartal 2026.
Firmenchef James Litinsky sprach von einem starken Quartal bei Produktion, Absatz und Ergebnis. Die Qualifizierung bei GM nannte er einen Wendepunkt für das Geschäft. Damit wird MP Materials vom reinen Rohstofflieferanten zum Hersteller fertiger Magnete. In den Projekten nennt das Unternehmen außerdem die geplante 10X-Magnetfabrik, die langfristige Liefervereinbarung mit Apple für in den USA gefertigte Magnete und die Trennung schwerer Seltener Erden. Für alle Projekte weist MP Materials auf Zeit- und Ausführungsrisiken hin.
Aktie: Erholung nach dem Ausverkauf
Die Aktie hatte am 5. November an der NYSE 6,0 Prozent auf 33,74 US-Dollar verloren. Das war der tiefste Schlusskurs der vergangenen zwölf Monate. Der Rückgang fiel in einen breiten Ausverkauf bei Technologiewerten, der Nasdaq Composite brach an diesem Tag um 5,5 Prozent ein. Mehr dazu lesen Sie in unserem Beitrag Warum fällt der Nasdaq? und zum Kurssturz bei KI-Aktien. Die Zahlen kamen erst nach Börsenschluss.
Am 6. November reagierten Anleger mit einem Plus von 4,9 Prozent auf 35,41 US-Dollar. Seit Jahresbeginn liegt die Aktie damit 29,9 Prozent im Minus. Vom Zwölfmonatshoch bei 72,65 US-Dollar ist sie gut die Hälfte entfernt. Auch die Wettbewerber stehen im Fokus der Anleger. Porträts finden Sie zur Lynas Aktie aus Australien und zur USA Rare Earth Aktie.
Fazit
Das dritte Quartal war operativ stark. MP Materials fördert und verkauft deutlich mehr NdPr zu besseren Preisen und ist bereinigt profitabel. Der Umsatzsprung ist aber zum Teil einem einmaligen SEG+-Verkauf zu verdanken. Nach GAAP schreibt das Unternehmen weiter Verluste, das Magnetsegment schwächelt im Übergang, und die hohen Investitionen verringern die Kasse. Der Start der Magnetumsätze mit GM im vierten Quartal ist der nächste Prüfstein. Die Zahlen sind gut, aber kein Selbstläufer.
Fragen und Antworten
Wann hat MP Materials die Zahlen veröffentlicht?
Am 5. November 2026 nach US-Börsenschluss. Die Telefonkonferenz begann um 14 Uhr Pazifikzeit, also um 23 Uhr deutscher Zeit.
Wie hoch war der Umsatz im dritten Quartal?
Der Umsatz lag bei 147,7 Millionen US-Dollar, ein Plus von 175,7 Prozent. Mit den Erträgen aus der Preisschutzvereinbarung sind es 155,8 Millionen US-Dollar.
Ist MP Materials profitabel?
Nur bereinigt. Das bereinigte Ergebnis je Aktie lag bei 0,04 US-Dollar. Nach GAAP blieb ein Verlust von 0,12 US-Dollar je Aktie.
Wann kommen die ersten Umsätze mit Magneten für GM?
Die Qualifizierung ist abgeschlossen, die Lieferungen haben begonnen. Umsätze erwartet MP Materials ab dem vierten Quartal 2026.
Zahlt MP Materials eine Dividende?
Nein. Das Unternehmen zahlt keine Dividende und kauft keine eigenen Aktien zurück. Das Geld fließt in den Ausbau.
Quellen
- MP Materials: Reports Third Quarter 2026 Results (Investor Relations)
- MP Materials: Formular 8-K, Exhibit 99.1 zum dritten Quartal 2026 (SEC)
Dieser Beitrag dient der Information und ist keine Anlageberatung. Kursangaben ohne Gewähr, Stand: Handelsschluss am 6. November 2026.