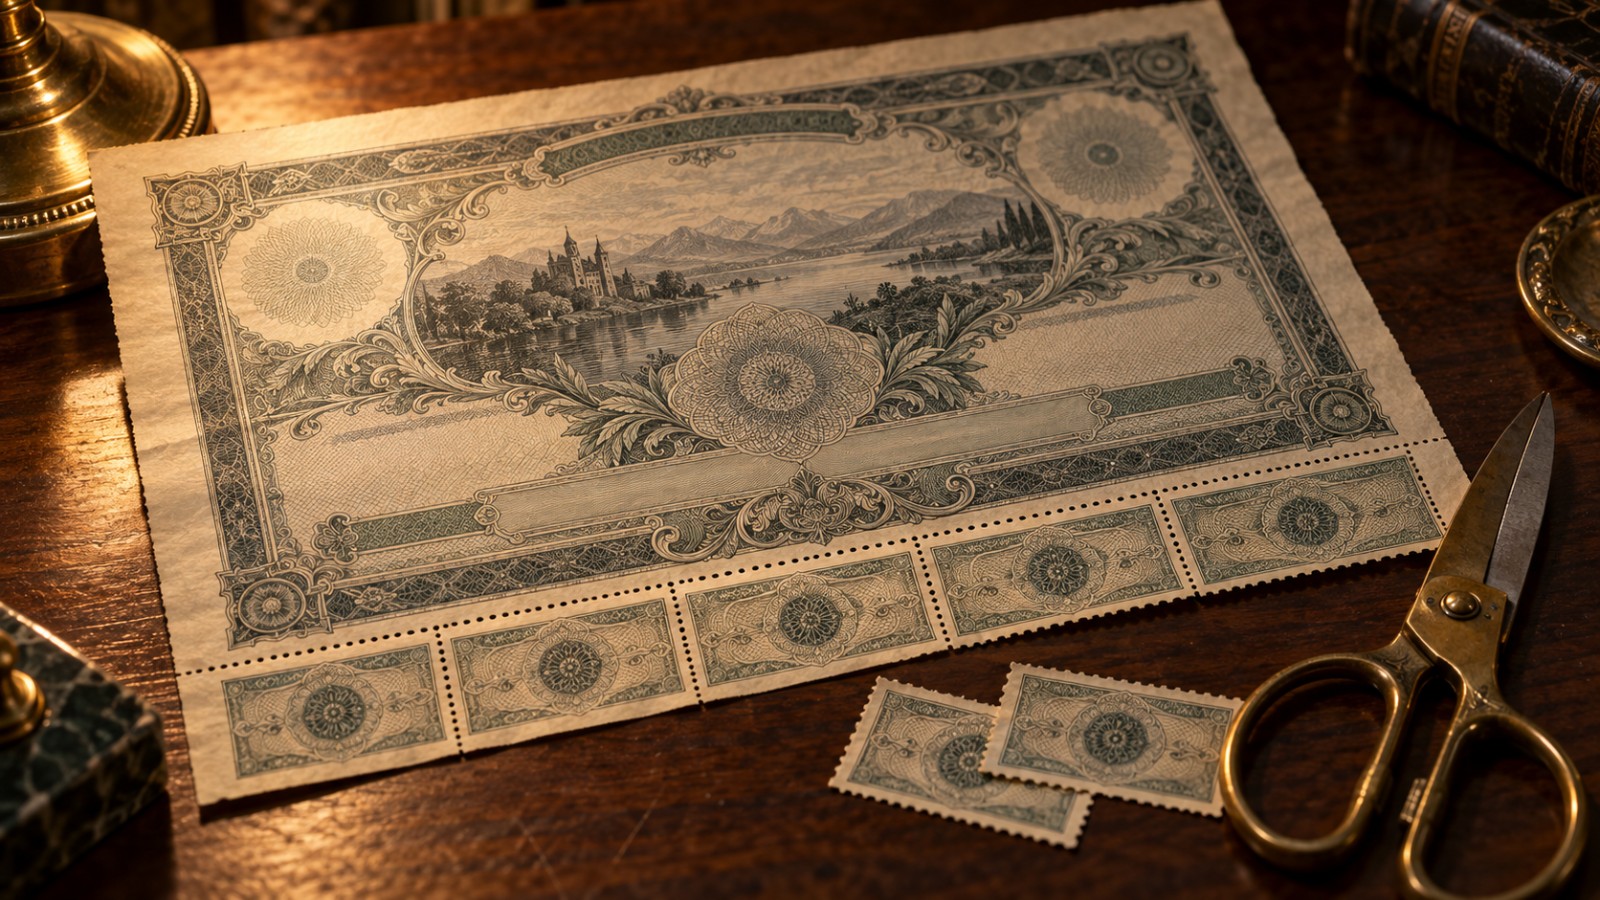
Der Kupon ist der feste Zinssatz, den der Herausgeber einer Anleihe jedes Jahr zahlt. Er bezieht sich immer auf den Nennwert und steht bei der Ausgabe fest. Der Name stammt aus der Zeit, als Anleihen noch auf Papier gedruckt waren: Am Mantel hingen abtrennbare Zinsscheine, die man zum Einlösen bei der Bank vorlegte.
So rechnet sich der Kupon
Drei Prozent Kupon auf 1.000 Euro Nennwert bedeuten 30 Euro Zinsen pro Jahr. Diese 30 Euro bleiben gleich, egal was mit dem Kurs passiert und egal, was Sie beim Kauf bezahlt haben. Genau hier liegt der häufigste Denkfehler: Wer die Anleihe für 900 Euro kauft, bekommt trotzdem 30 Euro – nicht 27.
| Kaufkurs | Kaufpreis | Zinszahlung | Laufende Verzinsung |
|---|---|---|---|
| 90 % | 900 € | 30 € | 3,33 % |
| 100 % | 1.000 € | 30 € | 3,00 % |
| 110 % | 1.100 € | 30 € | 2,73 % |
Die laufende Verzinsung ist der Kupon geteilt durch den Kaufkurs. Sie beschreibt, wie viel Prozent Ihres eingesetzten Geldes jedes Jahr als Zinszahlung zurückkommt. Mit der Rendite ist sie nicht zu verwechseln: Die Rendite berücksichtigt zusätzlich, dass Sie am Ende den vollen Nennwert zurückbekommen.
Kupon, Nominalzins, Zinssatz
Für dieselbe Zahl kursieren mehrere Begriffe. Kupon, Nominalzins und Nominalzinssatz meinen bei Anleihen dasselbe. „Zinssatz“ wird in Wertpapierbeschreibungen ebenfalls dafür verwendet. Im Kreditgeschäft hat der Nominalzins dagegen eine andere Rolle: Dort steht er dem effektiven Jahreszins gegenüber, der zusätzlich die Nebenkosten enthält.
Wann gezahlt wird
Bei den meisten Euro-Anleihen gibt es eine Zinszahlung pro Jahr, jeweils zum Jahrestag der Ausgabe. US-Anleihen zahlen üblicherweise halbjährlich. Der Zinstermin steht in den Anleihebedingungen und ist wichtiger, als er klingt: Er bestimmt, wie viel Stückzinsen beim Kauf zusätzlich fällig werden.
Kaufen Sie mitten im Zinsjahr, gehört der bis dahin aufgelaufene Zinsanteil noch dem Verkäufer. Sie zahlen ihn beim Kauf mit und bekommen ihn beim nächsten Zinstermin mit der vollen Jahreszahlung zurück. Diese Stückzinsen stehen getrennt in der Abrechnung und sind kein zusätzlicher Kostenblock, sondern ein durchlaufender Posten.
Wenn der Kupon nicht fest ist
- Nullkuponanleihe: zahlt gar keine laufenden Zinsen. Der gesamte Ertrag entsteht aus dem Abstand zwischen Kaufkurs und Rückzahlung zu 100 Prozent.
- Variabel verzinste Anleihe: Der Kupon hängt an einem Referenzzins und wird regelmäßig neu festgesetzt. Steigen die Marktzinsen, steigt die Zinszahlung mit.
- Stufenzinsanleihe: Der Kupon steigt nach einem im Voraus festgelegten Plan.
- Inflationsindexierte Anleihe: Zinszahlung und Rückzahlung werden an die Preisentwicklung gekoppelt.
Was ein hoher Kupon bedeutet
Ein hoher Kupon ist für sich genommen kein Qualitätsmerkmal. Er sagt zunächst nur, auf welchem Zinsniveau die Anleihe ausgegeben wurde und wie der Markt die Zahlungsfähigkeit des Schuldners damals eingeschätzt hat. Eine zehn Jahre alte Anleihe mit sechs Prozent Kupon notiert heute entsprechend über 100 Prozent – Sie zahlen den höheren Zins über den Kaufpreis mit.
Vergleichbar werden Anleihen erst über die Rendite, nicht über den Kupon. Wer zwei Papiere nebeneinanderlegt, sollte deshalb immer auf die Rendite bis Fälligkeit schauen und den Kupon nur als eine von mehreren Zutaten betrachten. Eine Übersicht über die Anlageklasse mit Rechner steht unter Anleihen, die Grundlagen unter Wie Anleihen funktionieren.