
Plug Power Aktie: Porträt, Kurs und Geschäftsmodell
Plug Power aus dem US-Bundesstaat New York zählt zu den bekanntesten Namen der Wasserstoffbranche. Das Unternehmen baut nach eigener Darstellung ein durchgängiges Wasserstoff-Ökosystem auf – von der Erzeugung über Speicherung und Transport bis zur Stromerzeugung in Brennstoffzellen. Die Aktie gilt als einer der volatilsten Werte des Sektors, weil hohe Verluste, Kapitalbedarf und ehrgeizige Wachstumsziele aufeinandertreffen.
Unternehmensprofil
| Unternehmen | Plug Power Inc. |
| ISIN | US72919P2020 |
| Tickersymbol | PLUG |
| Börse | Nasdaq Capital Market |
| Branche | Wasserstoff, Brennstoffzellen, Elektrolyseure |
| Sitz | Slingerlands, New York (USA) |
| Gegründet | 1997 |
| Mitarbeiter | 2.582 (31.12.2025, inkl. 238 befristet Beschäftigte) |
Kursverlauf
Das Geschäftsmodell
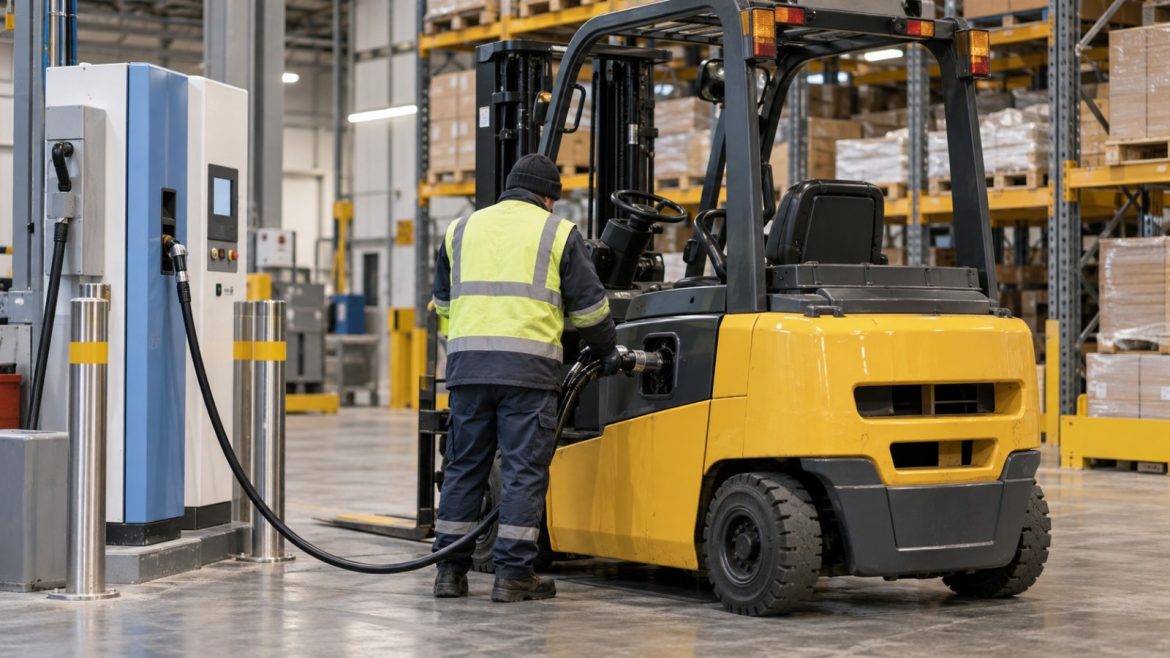
Den Ursprung hat Plug Power im Materialfluss: GenDrive-Brennstoffzellen ersetzen Batterien in elektrischen Gabelstaplern großer Logistik- und Handelskonzerne. Zu den Kunden zählen nach Unternehmensangaben unter anderem Walmart, Amazon, Home Depot und BMW. Walmart allein stand 2025 für 24,2 Prozent des Konzernumsatzes, der zweitgrößte Kunde für 14,3 Prozent. Ergänzt wird das Geschäft durch Serviceverträge, Strombezugsverträge (Power Purchase Agreements) und die Belieferung mit Wasserstoff.
Seit einigen Jahren baut Plug Power zwei weitere Standbeine auf: Mit den GenEco-Elektrolyseuren in Modulen zu 5 und 10 MW liefert das Unternehmen Anlagen zur Herstellung von grünem Wasserstoff. 2025 erzielte dieser Bereich nach Firmenangaben einen Rekordumsatz von rund 187 Mio. US-Dollar. Zudem betreibt Plug eigene Flüssigwasserstoff-Anlagen in Georgia, Tennessee und Louisiana mit zuletzt rund 40 Tonnen Tageskapazität.
| Umsatzart (2025) | Mio. US-Dollar |
| Anlagen, Infrastruktur und Sonstiges | 371,1 |
| Lieferung von Wasserstoff | 133,4 |
| Strombezugsverträge (PPA) | 107,6 |
| Service | 94,5 |
| Übrige | 3,4 |
Zahlen
| Kennzahl | 2024 | 2025 | Q2 2026 |
| Umsatz | 628,8 Mio. US-$ | 709,9 Mio. US-$ | 178,3 Mio. US-$ |
| Bruttoergebnis | −624,9 Mio. US-$ | −242,0 Mio. US-$ | −1,7 Mio. US-$ |
| Nettoergebnis (den Aktionären zurechenbar) | −2.104,7 Mio. US-$ | −1.631,6 Mio. US-$ | −188,2 Mio. US-$ |
| Frei verfügbare liquide Mittel (Stichtag) | 205,7 Mio. US-$ | 368,5 Mio. US-$ | 161,9 Mio. US-$ |
Im zweiten Quartal 2026 lag der Umsatz leicht über dem Vorjahreswert von 174,0 Mio. US-Dollar. Die Bruttomarge verbesserte sich nach Unternehmensangaben auf annähernd null, nach rund minus 31 Prozent ein Jahr zuvor. Neben den frei verfügbaren Mitteln wies Plug zum 30. Juni 2026 zusätzlich 509,6 Mio. US-Dollar an zweckgebundenen liquiden Mitteln aus.
Was den Kurs bewegt
- Profitabilitätsziele: Das Management strebt im vierten Quartal 2026 ein positives EBITDAS an, ein positives operatives Ergebnis bis Ende 2027 und volle Profitabilität bis Ende 2028. Ob diese Etappen erreicht werden, dürfte die Wahrnehmung der Aktie prägen.
- Guidance: Im August 2026 hob Plug die Prognose für das Umsatzwachstum 2026 auf 15 bis 16 Prozent an.
- Elektrolyse-Aufträge: Projekte wie Barrow Green (30 MW, Großbritannien), ein 50-MW-Auftrag für Oricas Hunter Valley Hydrogen Hub in Australien sowie die Inbetriebnahme von Anlagen für Galp (100 MW) und Iberdrola/BP (25 MW) gelten als Gradmesser für das Elektrolysegeschäft.
- Liquidität und Verwässerung: 2025 finanzierte sich Plug unter anderem über Wandelanleihen, Kredite und Optionsscheinausübungen. Zusätzlich sollen Verkäufe von Vermögenswerten insgesamt rund 275 Mio. US-Dollar einbringen. Weitere Kapitalmaßnahmen bleiben ein Risiko für Aktionäre.
- Wasserstoffkosten und Förderpolitik: Die Bruttomarge im Wasserstoffverkauf war im zweiten Quartal 2026 mit rund minus 48 Prozent weiter deutlich negativ. Politische Rahmenbedingungen wie US-Steuergutschriften beeinflussen die Wirtschaftlichkeit.
- Kundenkonzentration: Die Abhängigkeit von wenigen Großkunden wie Walmart ist hoch.
Wettbewerber
Im Elektrolysegeschäft konkurriert Plug Power mit Anbietern wie Nel, ITM Power und thyssenkrupp nucera. Bei PEM-Brennstoffzellen ist Ballard Power ein naheliegender Vergleichswert. In der Wasserstoffversorgung treffen die Amerikaner auf etablierte Industriegasekonzerne wie Linde und Air Liquide. Im Gabelstapler-Segment sind zudem Batterielösungen ein wichtiger Konkurrent.
Einordnung
Plug Power hat seinen Umsatz 2025 gesteigert und den Bruttoverlust deutlich verringert. Das Unternehmen schreibt aber weiterhin hohe Nettoverluste, die 2025 auch durch Wertberichtigungen von rund 785 Mio. US-Dollar geprägt waren. Die frei verfügbaren Mittel sind im ersten Halbjahr 2026 spürbar gesunken. Der Spielraum hängt damit stark von Vermögensverkäufen, dem Abbau des Mittelverbrauchs und gegebenenfalls neuen Finanzierungen ab.
Aus Sicht der Marktteilnehmer steht Plug Power exemplarisch für die Chancen und Risiken der Wasserstoffwirtschaft. Einer breiten Produktpalette und einer etablierten Kundenbasis stehen ein langer Weg zur Profitabilität und ein hoher Kapitalbedarf gegenüber. Wie belastbar die Margenverbesserung ist, werden die kommenden Quartale zeigen.
Mehr zum Sektor im Überblick Wasserstoff-Aktien. Weitere Unternehmen finden Sie in unserer Übersicht Aktien im Portrait.
Quellen
- Plug Power Inc., Form 10-K für das Geschäftsjahr 2025 (SEC EDGAR)
- Plug Power Inc., Ergebnismitteilung Q4 und Gesamtjahr 2025 (SEC EDGAR, Exhibit 99.1)
- Plug Power Inc., Ergebnismitteilung Q2 2026 (SEC EDGAR, Exhibit 99.1)
- Tradegate Exchange, Orderbuch Plug Power Inc. (ISIN)
Kursdaten von TradingView, verzögert. Angaben nach Unternehmensmitteilungen, Stand Oktober 2026. Dieser Beitrag dient der Information und stellt keine Anlageberatung dar. Wertpapiergeschäfte sind mit Risiken bis zum Totalverlust verbunden.
