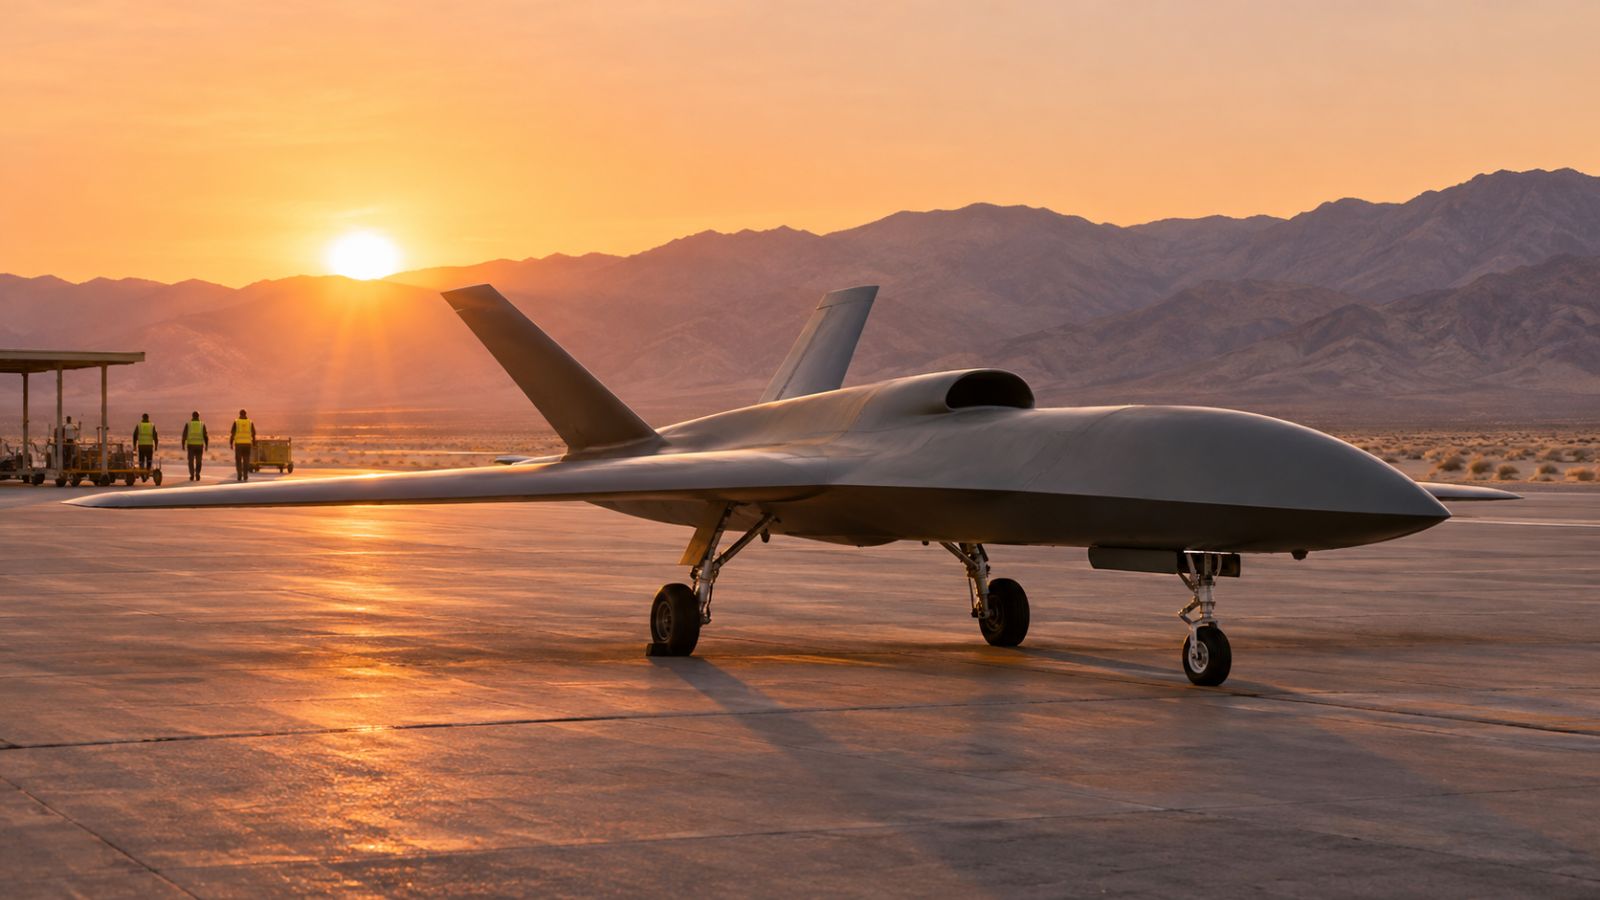
Kratos Defense & Security Solutions hat am 5. November 2026 nach US-Börsenschluss seine Zahlen für das dritte Quartal 2026 veröffentlicht. Der Rüstungs- und Drohnenspezialist aus San Diego steigerte den Umsatz um 35,7 Prozent auf 471,8 Millionen US-Dollar. Das bereinigte EBITDA wuchs um 65 Prozent auf 50,9 Millionen US-Dollar. Der Auftragseingang erreichte gut 1 Milliarde US-Dollar, der Auftragsbestand ein Rekordniveau von 2,65 Milliarden US-Dollar. Nach GAAP schrieb Kratos aber einen operativen Verlust, und der Free Cashflow blieb negativ. Zudem stellte das Management einen ersten Ausblick auf 2027 vor. Die Aktie stieg am 6. November an der Nasdaq um 5,1 Prozent auf 35,10 US-Dollar.
Geschäftsfelder, Kunden und Kursgeschichte des Unternehmens stellen wir in unserem Porträt der Kratos-Aktie vor.
Die wichtigsten Zahlen im Überblick
| Kennzahl | Q3 2026 | Q3 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 471,8 Mio. $ | 347,6 Mio. $ | +35,7 % |
| Umsatz Government Solutions (KGS) | 397,2 Mio. $ | 260,4 Mio. $ | +52,5 % |
| Umsatz Unmanned Systems (KUS) | 74,6 Mio. $ | 87,2 Mio. $ | −14,4 % |
| Operatives Ergebnis (GAAP) | −4,9 Mio. $ | 7,1 Mio. $ | Verlust statt Gewinn |
| Nettoergebnis (GAAP) | −0,2 Mio. $ | 8,7 Mio. $ | Verlust statt Gewinn |
| Ergebnis je Aktie (GAAP, verwässert) | 0,00 $ | 0,05 $ | −0,05 $ |
| Bereinigtes Ergebnis je Aktie | 0,24 $ | 0,14 $ | +71,4 % |
| Bereinigtes EBITDA | 50,9 Mio. $ | 30,8 Mio. $ | +65,3 % |
| EBITDA-Marge (bereinigt) | 10,8 % | 8,9 % | +1,9 Pp. |
| Auftragseingang | 1.037,0 Mio. $ | k. A. | Book-to-Bill 2,2 |
Quelle: Kratos-Pressemitteilung zum dritten Quartal 2026. Veränderungsraten von der Redaktion nachgerechnet.
Hyperschall und Raketen treiben das Wachstum
Das Wachstum kam fast vollständig aus dem größeren Segment Kratos Government Solutions (KGS). Dort stieg der Umsatz um 52,5 Prozent auf 397,2 Millionen US-Dollar. Ohne Zukäufe lag das Plus bei 35,8 Prozent. Kratos hatte die Firmen Nomad Global Communication Solutions und Orbit Technologies übernommen. Einen Dollarbetrag für deren Umsatzbeitrag nennt die Mitteilung nicht.
Am stärksten wuchs der Bereich Defense & Rocket Support, der Raketen- und Rüstungssysteme umfasst. Hier stieg der Umsatz organisch um 149 Prozent. Die Sparte Turbine Technologies mit Triebwerken legte organisch um 27,1 Prozent zu. Microwave Products wuchs um 16,6 Prozent, der Bereich Space, Training and Cyber um 11,6 Prozent. Konzernweit betrug das organische Wachstum 23,2 Prozent.
Schwächer lief das Drohnensegment Kratos Unmanned Systems (KUS). Der Umsatz fiel um 14,4 Prozent auf 74,6 Millionen US-Dollar. Kratos verweist auf einen Sondereffekt im Vorjahr. Damals hatte eine Lieferung von Valkyrie-Drohnen an einen internationalen Kunden 16,1 Millionen US-Dollar beigesteuert. Ohne diesen Effekt wäre der Umsatz laut Unternehmen nicht gesunken. Das operative Ergebnis von KUS drehte trotzdem von plus 2,7 auf minus 0,9 Millionen US-Dollar, als Grund nennt Kratos den Produktmix.
Operativer Verlust trotz höherem EBITDA
Die Ergebnisse fallen je nach Kennzahl sehr unterschiedlich aus. Das bereinigte EBITDA stieg um 65,3 Prozent auf 50,9 Millionen US-Dollar, die Marge verbesserte sich von 8,9 auf 10,8 Prozent. Das bereinigte Ergebnis je Aktie kletterte von 0,14 auf 0,24 US-Dollar.
Nach GAAP sieht es anders aus. Kratos meldete einen operativen Verlust von 4,9 Millionen US-Dollar, nach einem Gewinn von 7,1 Millionen im Vorjahresquartal. In der Segmenttabelle der Mitteilung steht ein Wert von minus 4,8 Millionen, die Abweichung ist im Dokument nicht erklärt. Belastet haben vor allem höhere Kosten. Die Abschreibungen auf immaterielle Werte aus Übernahmen stiegen von 2,4 auf 11,0 Millionen US-Dollar. Die aktienbasierte Vergütung verdoppelte sich auf 18,1 Millionen US-Dollar. Die eigenfinanzierte Forschung und Entwicklung wuchs von 10,0 auf 15,0 Millionen US-Dollar, die nicht zugeordneten Konzernkosten von 9,3 auf 19,0 Millionen US-Dollar.
Ein Zinsertrag von netto 8,7 Millionen US-Dollar hob das Vorsteuerergebnis auf 4,6 Millionen US-Dollar. Nach 4,8 Millionen US-Dollar Steuern blieb ein Nettoverlust von 0,2 Millionen US-Dollar. Das verwässerte Ergebnis je Aktie lag bei 0,00 US-Dollar nach 0,05 US-Dollar im Vorjahr. Die Zahl der verwässerten Aktien stieg um 9,2 Prozent auf 188,8 Millionen.
Rekord bei Aufträgen, hohe Kasse durch Kapitalerhöhungen
Stark war der Auftragseingang. Kratos buchte im Quartal neue Aufträge über 1.037,0 Millionen US-Dollar. Das entspricht einer Book-to-Bill-Rate von 2,2, auf jeden umgesetzten Dollar kamen also 2,20 Dollar neue Aufträge. Bei KGS lag die Quote bei 2,5, bei den Drohnen nur bei 0,8. Der Auftragsbestand wuchs innerhalb eines Quartals von 2,08 auf 2,65 Milliarden US-Dollar, ein Plus von 27,2 Prozent. Davon sind 2,07 Milliarden US-Dollar bereits finanziert. Die Angebotspipeline stieg auf 15,5 Milliarden US-Dollar nach 15,0 Milliarden im Vorquartal.
Beim Cashflow bleibt Kratos im Minus. Der operative Cashflow lag bei minus 5,2 Millionen US-Dollar, der Free Cashflow bei minus 29,4 Millionen. Für das Gesamtjahr plant Kratos Investitionen von 100 bis 110 Millionen US-Dollar. Finanziert wird das Wachstum über den Kapitalmarkt. In den ersten neun Monaten 2026 nahm Kratos 1.348,4 Millionen US-Dollar über Aktienausgaben ein und zahlte 346,8 Millionen US-Dollar für Übernahmen. Die liquiden Mittel stiegen dadurch auf 1.404,3 Millionen US-Dollar, nach 560,6 Millionen Ende 2025. Eine Dividende oder Aktienrückkäufe gibt es nicht.
Ausblick: EBITDA-Ziel angehoben, erste Zahlen für 2027
Für das vierte Quartal erwartet Kratos 480 bis 510 Millionen US-Dollar Umsatz und 48 bis 52 Millionen US-Dollar bereinigtes EBITDA. Für das Gesamtjahr 2026 grenzte das Unternehmen die Umsatzspanne auf 1,78 bis 1,81 Milliarden US-Dollar ein. Das Ziel für das bereinigte EBITDA hob es auf 176 bis 180 Millionen US-Dollar an. Beim operativen Cashflow rechnet Kratos mit minus 10 bis plus 10 Millionen US-Dollar. Bei Investitionen von 100 bis 110 Millionen US-Dollar ergibt sich ein Mittelabfluss von 110 bis 120 Millionen US-Dollar.
Für 2027 nennt Kratos erstmals eine Spanne von 2,1 bis 2,2 Milliarden US-Dollar Umsatz und 230 bis 240 Millionen US-Dollar bereinigtes EBITDA. Gemessen an den Mittelwerten sind das knapp 20 Prozent mehr Umsatz und rund 32 Prozent mehr EBITDA als 2026. Die Prognose unterstellt, dass der US-Haushalt vorerst über eine Übergangsfinanzierung (Continuing Resolution) läuft. Das erste Quartal 2027 soll deshalb das schwächste werden, das dritte und vierte Quartal die stärksten. Einen Regierungsstillstand (Shutdown) berücksichtigt der Ausblick nicht. Käme es dazu, müsste Kratos die Prognose überprüfen. Eine Cashflow-Prognose für 2027 will das Unternehmen Ende Februar 2027 vorlegen.
Vorstandschef Eric DeMarco sieht Kratos als Profiteur einer umfassenden Erneuerung der Rüstungsindustrie in den USA und bei Verbündeten. Er hob die Stärke im Hyperschall- und Raumfahrtgeschäft hervor und erwartet, dass die Profitabilität mit steigenden Stückzahlen 2027 weiter zulegt. Einen großen europäischen Rüstungswert stellen wir im Porträt der Rheinmetall-Aktie vor.
Aktie erholt sich leicht vom Tief
Am 5. November, vor Veröffentlichung der Zahlen, fiel die Kratos-Aktie an der Nasdaq um 7,1 Prozent auf 33,39 US-Dollar. Das war der tiefste Schlusskurs der vergangenen zwölf Monate. Der Rückgang fiel in einen breiten Ausverkauf bei Technologiewerten, der Nasdaq Composite verlor 5,5 Prozent. Mehr dazu in unseren Beiträgen Warum fällt der Nasdaq? und zum Kurssturz bei KI-Aktien.
Auf die Zahlen reagierten Anleger am 6. November mit einem Kursplus von 5,1 Prozent auf 35,10 US-Dollar. Die Erholung ist gemessen am bisherigen Absturz klein. Seit Jahresbeginn hat die Aktie 53,8 Prozent verloren. Vom Zwölfmonatshoch bei 130,72 US-Dollar ist sie rund 73 Prozent entfernt.
Fazit
Kratos zeigt ein gemischtes Quartal. Umsatz, Aufträge und bereinigtes EBITDA sind klar gestiegen, der Auftragsbestand ist so hoch wie nie. Dem stehen ein GAAP-Verlust, ein negativer Free Cashflow und ein schwaches Drohnensegment gegenüber. Das Wachstum wird mit viel frischem Kapital finanziert, die Aktienzahl steigt. Der Ausblick auf 2027 verspricht weiteres Wachstum, hängt aber stark vom US-Haushalt ab. Die leichte Kurserholung nach den Zahlen ändert wenig am tiefen Fall der Aktie in diesem Jahr.
Fragen und Antworten
Wann hat Kratos die Zahlen zum dritten Quartal 2026 veröffentlicht?
Am 5. November 2026 nach US-Börsenschluss. Die Unterlagen bei der SEC tragen den Zeitstempel 16:05 Uhr New Yorker Zeit, die Telefonkonferenz folgte um 17:00 Uhr.
Wie stark ist der Umsatz gewachsen?
Um 35,7 Prozent auf 471,8 Millionen US-Dollar. Organisch, also ohne Zukäufe, betrug das Plus 23,2 Prozent.
Warum hat Kratos nach GAAP einen Verlust gemacht?
Höhere Abschreibungen auf übernommene immaterielle Werte, mehr aktienbasierte Vergütung, gestiegene Forschungsausgaben und höhere Konzernkosten haben das operative Ergebnis ins Minus gedrückt.
Was erwartet Kratos für 2027?
Einen Umsatz von 2,1 bis 2,2 Milliarden US-Dollar und ein bereinigtes EBITDA von 230 bis 240 Millionen US-Dollar. Die Prognose setzt eine fortlaufende Übergangsfinanzierung des US-Haushalts voraus und schließt einen Shutdown nicht ein.
Wie hoch ist der Auftragsbestand?
Ende September lag er bei rekordhohen 2,65 Milliarden US-Dollar, davon 2,07 Milliarden US-Dollar finanziert. Die Pipeline möglicher Aufträge beziffert Kratos auf 15,5 Milliarden US-Dollar.
Quellen
- Kratos Defense & Security Solutions: Pressemitteilung zum dritten Quartal 2026 (SEC Form 8-K, Exhibit 99.1, 5. November 2026)
- Kratos Defense & Security Solutions: Form 8-K vom 5. November 2026 (SEC-Filing-Verzeichnis)
- Kratos Investor Relations
Dieser Beitrag dient der Information und ist keine Anlageberatung. Kursangaben ohne Gewähr, Stand: Handelsschluss am 6. November 2026.